noticias
A Arquitetura do Motor RTC: como a Receita Federal está construindo o cérebro tributário do Brasil
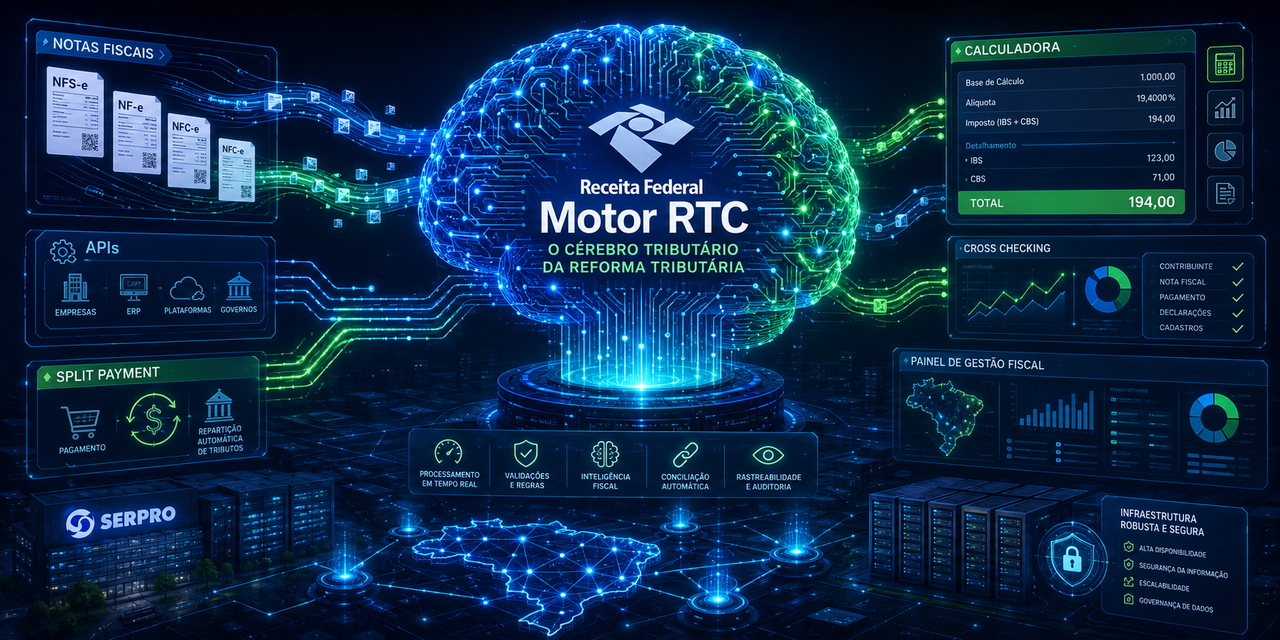
**📡 Análise Técnica Avançada**
**A Arquitetura do Motor RTC: como a Receita Federal está construindo o cérebro tributário do Brasil**
A Plataforma RTC (Reforma Tributária do Consumo) não é apenas mais um portal do governo.
Ela é a infraestrutura central de uma nova era fiscal brasileira.
No coração dessa plataforma está o **Motor RTC**, um sistema projetado para transformar a complexa legislação da Reforma Tributária (EC 132/2023 e LC 214/2025) em lógica computacional padronizada, auditável e altamente automatizada.
Visão Geral da Arquitetura
O Motor RTC segue uma **arquitetura moderna, escalável e orientada a eventos**, com forte ênfase em integração, transparência e soberania de dados (executado na nuvem soberana do Serpro).
**Componentes principais:**
1. **Calculadora de Tributos** — O motor de cálculo oficial
Essa é a peça central. Desenvolvida pela Receita Federal, é **código aberto**, gratuita e pode ser executada localmente (com banco de dados embarcado) ou via API.
• Incorpora regras normativas completas da CBS, IBS e Imposto Seletivo.
• Retorna não só o valor do tributo, mas também **memória de cálculo** completa e referência normativa de cada passo.
• Disponível em duas interfaces: simulador web (para humanos) e API (para integração com ERPs e sistemas empresariais).
• Permite simulações, validações e testes em cenários reais de operação.
2. **Plataforma RTC e APIs**
A plataforma atua como orquestradora. As APIs permitem que sistemas privados (ERPs, emissoras de NF, softwares contábeis) consultem débitos, enviem documentos fiscais, simulem cálculos e integrem apuração assistida em tempo real.
A arquitetura é baseada em **microsserviços** e **data streaming**, permitindo processamento contínuo de alto volume (até 200 milhões de registros/dia).
3. **Apuração Assistida e Validação de Documentos**
O sistema valida documentos fiscais eletrônicos (NF-e, NFC-e, CT-e, NFS-e etc.) com destaque individualizado de CBS/IBS/IS. Ele cruza dados de estoque, preço, fluxo financeiro e folha de pagamento.
4. **Split Payment (em implementação)**
O fechamento do ciclo: no momento da liquidação financeira (Pix, cartão, TED), o sistema pode segregar automaticamente a parte do imposto, enviando direto ao governo. Isso elimina a janela de tempo em que o contribuinte “gira” o valor do imposto como capital de giro.
**Mergulho Técnico: Como tudo se conecta**
• **Entrada**: Documentos fiscais eletrônicos com novos campos (destaque de tributos).
• **Processamento**: Motor da Calculadora aplica regras normativas embarcadas → gera memória de cálculo auditável.
• **Integração**: APIs conectam ERPs privados ao motor público.
• **Saída**: Apuração automática, gestão de créditos, preparação para split payment e cruzamento em tempo real.
O Serpro opera a infraestrutura na nuvem soberana, garantindo segurança, escalabilidade e controle nacional dos dados.
Implicações Práticas para Empresas e Contadores
• **Para pequenas e médias empresas**: Maior necessidade de sistemas integrados e conformidade desde a emissão da nota. O “jeitinho” de emitir nota parcial ou omitir vendas ficará muito mais difícil de esconder.
• **Para contadores**: Mudança de papel. De “fechadores de mês” para operadores de um ambiente integrado onde apuração pode ser assistida, simulada e validada em tempo real.
• **Para grandes empresas**: Oportunidade de integração profunda, mas também maior transparência e menor margem para planejamento tributário agressivo.
**Mergulho 2: Vantagens e Riscos**
**Vantagens**: Padronização nacional, redução de litigiosidade, maior transparência, combate à sonegação e possibilidade de devolução mais rápida de créditos.
**Riscos**: Sobrecarga sobre pequenos negócios, aumento de custos de conformidade, possível uso excessivo de poder fiscal e dependência tecnológica (Serpro/Receita).
Análise da equipe PixBugTech
• **Robustez Técnica**: 9/10 — Arquitetura moderna, aberta e escalável.
• **Transparência**: 8.5/10 — Calculadora em código aberto é um ponto positivo importante.
• **Impacto em PMEs**: 6.5/10 — Pode apertar quem opera com margem apertada.
• **Equilíbrio Estado x Contribuinte**: 7/10 — Forte na arrecadação, ainda fraco na simplificação real.
• **Futuro**: O Motor RTC tem potencial para ser um dos sistemas tributários mais avançados do mundo — se acompanhado de simplificação real da carga tributária.
**Conclusão**
> **“A julgar pelos documentos técnicos, APIs públicas, manuais da Plataforma RTC e pela própria Calculadora de Tributos em código aberto, já é possível enxergar pedaços da lógica computacional do novo sistema.”**
Como se já víssemos parte do código: o que os documentos oficiais revelam sobre o super sistema da Receita
Não é preciso invadir servidor, acessar bastidor secreto ou receber vazamento de código para entender o tamanho do que está sendo montado.
A própria Receita Federal vem deixando rastros públicos da arquitetura: manuais, APIs, piloto da CBS, calculadora oficial, notas técnicas, documentos fiscais eletrônicos, apuração assistida e integração com sistemas empresariais.
Quando se observa esse conjunto, a impressão é quase a de estar vendo partes do código-fonte de uma nova máquina tributária nacional.
A lógica é clara: o Brasil está saindo de um modelo em que o contribuinte calcula, declara e paga depois, para um modelo em que o sistema fiscal **calcula junto, valida antes, cruza em tempo real e prepara o recolhimento automático**.
O texto-base da análise Pixbugtech já apontava exatamente isso: o sistema deve cruzar notas fiscais, fluxo bancário, estoque, preço de venda e folha de pagamento, transformando a sonegação tradicional em uma prática cada vez mais rastreável.
E essa leitura não nasce do nada. Ela tem base em atos oficiais recentes.
As normas e portarias que dão veracidade ao alerta
O primeiro marco é a **Emenda Constitucional nº 132/2023**, que redesenhou a tributação sobre o consumo no Brasil. Depois veio a **Lei Complementar nº 214/2025**, que instituiu o IBS, a CBS e o Imposto Seletivo, além de detalhar a estrutura da nova tributação do consumo.
A própria página de marcos regulatórios da Receita lista a EC 132/2023 e a LC 214/2025 como pilares formais da Reforma Tributária do Consumo.
Depois aparece a **Portaria RFB nº 501, de 20 de dezembro de 2024**, que instituiu o **Programa de Reforma Tributária do Consumo — Programa RTC** para implantação da reforma tributária.
Essa portaria é uma peça administrativa essencial, porque cria o programa dentro da Receita para operacionalizar a reforma, ou seja, transformar lei em sistema, fluxo, dado, integração e cobrança.
Em seguida veio a **Portaria RFB nº 549, de 13 de junho de 2025**, que instituiu o **Piloto da Reforma Tributária do Consumo referente à CBS**. A própria Receita informa que esse piloto foi criado para testar e aprimorar sistemas e processos relativos à CBS, em parceria com o Serpro, permitindo participação direta de empresas na experimentação das soluções tecnológicas.
Esse ponto é muito importante: **se existe piloto, existe sistema em maturação**.
Se existem empresas testando, existe ambiente de homologação.
Se existe ambiente de homologação, existe regra virando software.
A Receita também informou que, a partir de 2026, os contribuintes serão obrigados a emitir documentos fiscais eletrônicos com destaque da CBS e do IBS, individualizados por operação, conforme regras e leiautes definidos em notas técnicas específicas.
A lista inclui NF-e, NFC-e, CT-e, NFS-e, NFCom, NF3e, BP-e e outros documentos fiscais eletrônicos.
Isso é praticamente o alicerce do “super sistema”:
Cada documento fiscal deixa de ser apenas registro contábil e passa a ser uma peça de entrada para o motor nacional de apuração.
A Calculadora de Tributos é a parte visível do motor
O ponto mais revelador é a **Calculadora de Tributos** da Reforma Tributária.
A Receita informa que ela é o **motor de cálculo oficial** da Reforma Tributária do Consumo, com conteúdo normativo embarcado, capaz de transformar a nova legislação em lógica computacional padronizada, auditável e transparente.
Mais forte ainda: a Receita afirma que a ferramenta passou a ser oferecida de forma aberta, gratuita e em **código aberto** para a sociedade.
O Manual da RTC aprofunda esse ponto: a Calculadora incorpora regras e parâmetros normativos para cálculo da CBS, IBS e Imposto Seletivo conforme a LC 214/2025 e notas técnicas pactuadas entre União, Estados e Municípios.
O manual também afirma que o motor pode ser executado localmente, com banco de dados embarcado, para integração com sistemas de emissão e escrituração.
É aqui que a matéria pode usar a frase mais forte:
> **A Receita não está apenas criando um portal. Está criando um motor normativo-computacional: uma máquina em que lei vira parâmetro, nota fiscal vira dado estruturado e imposto vira cálculo automatizado.**
API, apuração assistida e crédito: a arquitetura começa a aparecer
Em maio de 2026, a Receita lançou nova versão do Painel Nacional de Tributação sobre o Consumo da Reforma Tributária, com melhorias em **API**, **apuração assistida da CBS** e ferramentas de gestão de créditos e pagamentos. Segundo a Receita, a evolução da API permite que empresas e desenvolvedores consultem débitos de CBS de forma automatizada, integrem ERPs à plataforma da RTC e obtenham dados atualizados sobre tributos.
Isso confirma a direção do sistema: a Receita quer que os sistemas privados conversem com a infraestrutura pública. O ERP da empresa, o software contábil, o emissor fiscal e o motor da Receita passam a orbitar a mesma lógica.
Na prática, o contador deixa de ser apenas alguém que “fecha o mês” e passa a operar dentro de um ambiente em que a apuração pode ser acompanhada, conferida, simulada e futuramente automatizada em tempo muito mais curto.
O split payment fecha o ciclo
O split payment é a peça que transforma apuração em retenção automática.
A Receita e a Fazenda já vêm tratando o modelo como parte da operacionalização da Reforma Tributária.
Reportagens e comunicados oficiais indicam que o split payment deve começar em 2027, de forma gradual e inicialmente facultativa em determinadas operações, especialmente B2B.
O que isso significa?
Significa que o sistema deixa de depender apenas da boa vontade futura do contribuinte. No modelo tradicional, a empresa vende, recebe, gira o caixa e depois recolhe. No modelo de split payment, parte do valor pode ser segregada no momento da liquidação financeira.
É o imposto saindo do “prometo pagar” para o “já foi separado”.
O que ainda não dá para afirmar
Aqui é preciso ser sério. Não dá para afirmar que a Receita já cruza, hoje, em tempo real e de forma plena, todos os estoques, folhas de pagamento, Pix, cartões e notas fiscais de todas as empresas do país dentro de um único cérebro fiscal onisciente.
Isso seria exagero.
O que dá para afirmar é mais preciso — e talvez até mais assustador:
**a base legal, os documentos fiscais eletrônicos, o piloto, a calculadora em código aberto, as APIs, a apuração assistida e o desenho do split payment apontam para uma infraestrutura fiscal muito mais automatizada, integrada e preventiva.**
O sistema não precisa nascer onisciente. Basta nascer conectado.
Texto pronto em tom Pixbugtech
A Receita Federal talvez não precise mais esperar o contribuinte confessar o erro. A nova lógica da Reforma Tributária do Consumo aponta para um sistema que recebe o dado fiscal na origem, interpreta a operação por meio de regras normativas embarcadas, calcula CBS, IBS e Imposto Seletivo com motor oficial, conversa com ERPs via API, simula pagamentos, acompanha créditos e prepara o terreno para o split payment.
É como se o Fisco estivesse trocando a velha lupa por um painel de comando.
A Portaria RFB nº 501/2024 criou o Programa RTC.
A Portaria RFB nº 549/2025 instituiu o piloto da CBS. A LC 214/2025 deu a base legal para CBS, IBS e Imposto Seletivo. As orientações de 2026 obrigam documentos fiscais eletrônicos com destaque dos novos tributos. A Plataforma RTC já oferece API, apuração assistida e gestão de créditos. A Calculadora de Tributos é aberta, auditável, com motor normativo incorporado.
Isso não é boato de WhatsApp. É engenharia tributária em marcha.
O contribuinte pode até não ver o “código secreto” da Receita. Mas já consegue ver a lógica do código: cada operação vira dado, cada dado vira cálculo, cada cálculo vira apuração, cada apuração vira cobrança, e cada cobrança tende a ser separada automaticamente na liquidação financeira.
A pergunta não é mais se o Estado brasileiro terá tecnologia para fiscalizar.
A pergunta é se o cidadão e a pequena empresa terão fôlego para sobreviver a um Estado que cobra com IA, mas entrega serviço público em modo fila de espera.
---