noticias
A bolha da IA vai estourar? A crítica a Microsoft expõe a conta que o mercado ainda não sabe como pagar
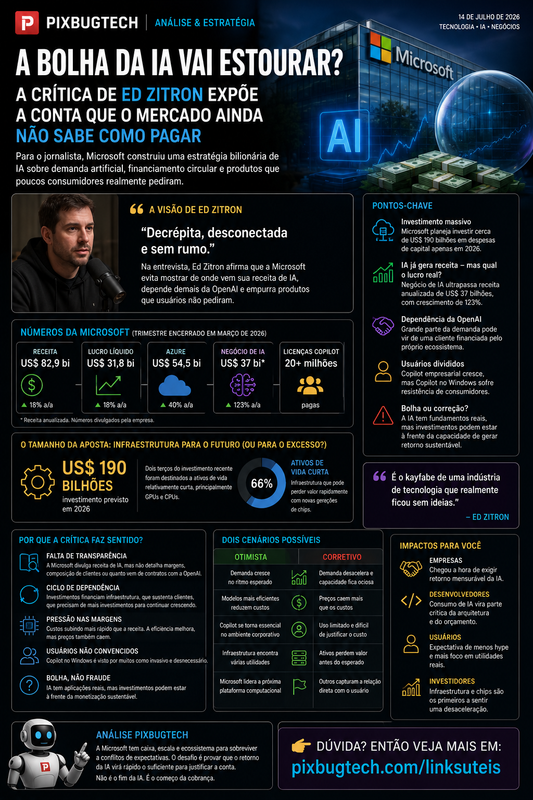
**A Microsoft apresenta crescimento acelerado no Azure, milhões de licenças corporativas do Copilot e uma operação de inteligência artificial que já movimenta dezenas de bilhões de dólares. Ao mesmo tempo, compromete valores extraordinários com data centers, chips e energia, sem demonstrar publicamente quanto dessa receita se transforma em lucro sustentável. A dúvida não é mais se a IA possui aplicações reais, mas se essas aplicações conseguirão remunerar a infraestrutura gigantesca construída ao redor delas.**
A Microsoft não vive uma crise financeira convencional. A empresa continua registrando dezenas de bilhões de dólares em receita e lucro por trimestre, mantém crescimento expressivo na nuvem e afirma enfrentar mais demanda por capacidade computacional do que consegue atender. Sob qualquer critério tradicional, trata-se de uma corporação sólida, rentável e posicionada em alguns dos mercados mais importantes da indústria tecnológica.
É justamente essa solidez que torna a discussão sobre a possível bolha da inteligência artificial mais complexa. O problema não é saber se a Microsoft sobreviveria a uma redução no entusiasmo em torno da IA. Sua diversificação torna improvável que um único ciclo tecnológico coloque toda a companhia em risco. O que precisa ser avaliado é se o retorno financeiro obtido com Copilot, Azure AI, agentes e modelos generativos conseguirá justificar o volume de recursos direcionado à infraestrutura.
O jornalista e crítico de tecnologia Ed Zitron transformou essa dúvida em um ataque frontal à estratégia da empresa. Em sua avaliação, a Microsoft estaria utilizando números amplos, categorias pouco transparentes e a proximidade com a OpenAI para sustentar a percepção de que a inteligência artificial já se tornou um negócio consolidado. Seu argumento é que a empresa divulga crescimento, contratos e receita anualizada, mas não demonstra de maneira suficientemente clara quanto lucro cada produto gera, quantos clientes utilizam efetivamente as ferramentas e qual parcela da demanda depende de organizações financiadas pelo próprio ecossistema.
O tom de Zitron é deliberadamente agressivo e algumas de suas conclusões continuam sendo interpretações, não fatos demonstrados. Ainda assim, sua crítica encontra uma questão legítima: a Microsoft consegue provar que a demanda pela inteligência artificial crescerá na mesma proporção da estrutura física que está construindo?
Existe demanda real, mas ainda não sabemos se ela é suficientemente valiosa
A hipótese de que ninguém utiliza ou paga pelos serviços de inteligência artificial da Microsoft não corresponde aos números divulgados pela companhia. O Microsoft 365 Copilot já acumula milhões de licenças pagas, enquanto a expansão do Azure continua sendo limitada pela quantidade de infraestrutura disponível. Empresas estão contratando ferramentas, desenvolvedores estão utilizando modelos e organizações estão testando agentes em tarefas administrativas, financeiras e operacionais.
Isso demonstra a existência de mercado, mas não resolve a discussão econômica. Uma licença vendida não revela a frequência real de uso, o custo necessário para atender aquele usuário, a economia produzida para o cliente ou a probabilidade de renovação. Uma empresa pode adquirir milhares de acessos ao Copilot por decisão estratégica e descobrir, meses depois, que poucos funcionários integraram a ferramenta ao trabalho cotidiano.
A diferença entre adoção e retorno será cada vez mais importante. Durante a primeira fase da IA generativa, muitas organizações compraram licenças para evitar a sensação de estarem atrasadas. A próxima fase será mais exigente. Departamentos financeiros precisarão descobrir se a tecnologia reduziu horas de trabalho, melhorou a qualidade das decisões, eliminou custos ou aumentou receita de maneira mensurável.
Sem esses resultados, a inteligência artificial corre o risco de permanecer como uma ferramenta demonstrada em apresentações, mas utilizada superficialmente na rotina. O problema não seria a ausência completa de valor, mas um valor inferior ao preço cobrado e ao investimento necessário para entregá-lo.
O verdadeiro tamanho da aposta está nos data centers
A Microsoft não está apenas desenvolvendo aplicativos. Ela está construindo uma cadeia industrial composta por data centers, redes, sistemas de refrigeração, fornecimento de energia, processadores, aceleradores e contratos de longa duração. A previsão de investimentos em infraestrutura durante 2026 aproxima-se de US$ 190 bilhões, um valor que muda completamente a natureza da discussão.
Parte dessa estrutura atenderá serviços tradicionais de nuvem, armazenamento, segurança, bancos de dados e aplicações empresariais. Não seria correto classificar todo o investimento como gasto exclusivo com inteligência artificial. Ainda assim, uma parcela significativa está ligada à expansão das cargas computacionais exigidas por treinamento, inferência e execução de modelos generativos.
O risco aumenta porque grande parte do investimento recente está concentrada em ativos de vida relativamente curta, principalmente GPUs e CPUs. Prédios, terrenos, sistemas elétricos e redes podem permanecer úteis durante muitos anos. Processadores especializados envelhecem mais rapidamente, especialmente quando novas gerações entregam maior desempenho com consumo menor.
A Microsoft precisa colocar capacidade em funcionamento antes que os equipamentos percam competitividade. Isso cria uma pressão incomum: não basta que a demanda por IA cresça algum dia. Ela precisa crescer no ritmo necessário para ocupar a infraestrutura enquanto ela ainda possui valor econômico elevado.
A margem de lucro já sente o peso da inteligência artificial
A operação de nuvem continua crescendo, mas sua margem bruta vem sendo pressionada pelo custo da expansão. Inteligência artificial exige chips caros, energia, refrigeração, redes de alta velocidade e equipes especializadas. Cada consulta pode parecer simples para o usuário, porém depende de uma cadeia técnica extensa e financeiramente pesada.
A Microsoft aceita essa redução de margem porque acredita que está construindo a base de um mercado muito maior. A estratégia lembra a primeira expansão da computação em nuvem: investimentos elevados foram realizados antes de a receita alcançar maturidade, e a escala posterior transformou a infraestrutura em uma das operações mais rentáveis da empresa.
A comparação, entretanto, possui limites. Serviços tradicionais de nuvem armazenam dados, hospedam sistemas e executam aplicações previsíveis. Modelos generativos possuem custos variáveis, dependem de hardware especializado e enfrentam uma competição intensa pela redução do preço de cada tarefa.
Quanto mais eficientes os modelos se tornam, menor pode ser o custo para executar uma solicitação. Isso parece positivo, mas também pressiona os preços. Concorrentes podem oferecer resultados semelhantes por menos dinheiro, transformando recursos que hoje parecem exclusivos em componentes comuns. A Microsoft precisa reduzir seus custos rapidamente sem permitir que o valor cobrado caia ainda mais depressa.
A relação com a OpenAI é vantagem e concentração de risco
A parceria com a OpenAI colocou a Microsoft no centro da expansão da IA generativa. A empresa obteve acesso a modelos avançados, fortaleceu o Azure e incorporou recursos de inteligência artificial ao Office, ao Windows, ao GitHub e a várias ferramentas empresariais.
A mesma relação, contudo, criou uma dependência incomum. A OpenAI recebe investimentos, utiliza infraestrutura da Microsoft e assume compromissos significativos de consumo computacional. Dessa forma, a Microsoft é simultaneamente investidora, fornecedora e uma das principais beneficiárias do crescimento do laboratório.
Essa estrutura não demonstra irregularidade, mas torna a leitura dos números mais delicada. Parte da demanda futura registrada pela Microsoft está associada a uma empresa que precisa continuar captando recursos e ampliando suas próprias receitas para honrar compromissos de infraestrutura.
O ciclo funciona enquanto investidores financiam a expansão, a OpenAI aumenta sua base de clientes e a Microsoft fornece a capacidade necessária. Caso a monetização dos modelos desacelere, a fragilidade poderá aparecer em vários pontos ao mesmo tempo: contratos poderão ser renegociados, data centers poderão ficar subutilizados e projeções de receita poderão perder força.
A questão central não é saber se a receita existe contabilmente. Ela existe porque a computação é efetivamente fornecida. O problema é avaliar quanto dessa demanda é autossustentável e quanto depende da continuidade de um ambiente em que investimentos financiam novos investimentos.
O Copilot empresarial e o Copilot do Windows não são o mesmo negócio
Uma parte da rejeição à estratégia da Microsoft surge da maneira como a empresa introduziu o Copilot em praticamente todos os seus produtos. No Windows, a presença de atalhos, botões e assistentes pode parecer uma imposição, principalmente quando o usuário não encontra uma vantagem concreta ou não consegue remover completamente a ferramenta.
No ambiente empresarial, a situação é diferente. O Microsoft 365 Copilot funciona dentro de Word, Excel, Teams, Outlook e SharePoint, sistemas que muitas organizações já utilizam diariamente. Sua vantagem não depende apenas da qualidade do chatbot, mas do acesso a documentos, reuniões, mensagens e fluxos de trabalho corporativos.
Isso significa que a Microsoft pode enfrentar resistência entre consumidores e, ao mesmo tempo, construir uma operação rentável nas empresas. Também pode fracassar em transformar o Copilot em uma marca popular sem perder a posição de fornecedora de infraestrutura, segurança e ferramentas para outros desenvolvedores.
Misturar todas essas frentes em uma única avaliação facilita o discurso, mas reduz a precisão. A estratégia de inteligência artificial da Microsoft não é um produto. É uma combinação de infraestrutura, licenciamento, modelos, integrações, agentes e serviços empresariais. Algumas partes podem funcionar enquanto outras desaparecem.
A bolha da IA pode existir sem que a tecnologia seja uma fraude
A inteligência artificial já possui aplicações relevantes em programação, atendimento, pesquisa, análise documental, criação de conteúdo e automação. Isso não significa que todo investimento realizado ao redor dela esteja corretamente dimensionado.
Uma bolha não exige que a tecnologia seja falsa. Durante a expansão da internet, empresas foram avaliadas de maneira irracional, projetos receberam dinheiro sem modelo de negócio e grande parte do valor financeiro desapareceu. A internet, contudo, permaneceu e se tornou infraestrutura essencial da economia.
A IA pode seguir uma trajetória semelhante. Aplicações úteis sobreviverão, enquanto produtos genéricos, empresas dependentes de capital abundante e data centers construídos para demandas superestimadas poderão sofrer correções severas.
O ajuste também não precisa acontecer como uma explosão instantânea. Ele pode surgir na forma de preços menores, margens reduzidas, cancelamento de projetos, concentração do mercado, aquisição de startups enfraquecidas e substituição de modelos gigantes por sistemas menores e mais especializados.
Nesse cenário, a tecnologia continua avançando, mas o valor econômico atribuído a parte do setor diminui. A bolha não estaria na existência da inteligência artificial, mas na expectativa de que praticamente todas as empresas, produtos e infraestruturas associados a ela cresceriam de forma exponencial.
O que muda na prática
Para empresas que compram soluções da Microsoft, o período de experimentação começa a dar lugar à cobrança por resultados. Não será suficiente afirmar que funcionários utilizam o Copilot. Será necessário demonstrar quanto tempo foi economizado, quantos erros foram evitados, quais processos foram acelerados e se o benefício supera o custo.
Desenvolvedores também precisarão tratar consumo computacional como parte da arquitetura. Um agente que consulta modelos grandes repetidamente, envia contexto desnecessário ou executa etapas redundantes pode produzir uma conta maior do que o valor da tarefa resolvida.
Para os consumidores, a pressão econômica pode obrigar a Microsoft a abandonar a estratégia de inserir IA em todos os espaços e concentrar recursos em funções claramente úteis. Assistentes genéricos podem perder espaço para ferramentas específicas que organizam arquivos, resumem reuniões, corrigem documentos ou automatizam processos conhecidos.
Os primeiros efeitos de uma desaceleração provavelmente atingiriam fabricantes de chips, construtores de data centers, fornecedores de energia e empresas que dependem exclusivamente do ciclo de expansão. Uma pequena redução na expectativa de crescimento pode produzir impactos relevantes sobre negócios planejados para uma demanda quase ilimitada.
O que pode dar errado
O primeiro risco é a sobreconstrução. A Microsoft pode colocar grandes volumes de capacidade em operação exatamente quando modelos mais eficientes começam a exigir menos processamento por tarefa.
O segundo é a compressão das margens. Caso concorrentes reduzam preços e clientes resistam à cobrança por consumo, a empresa poderá operar uma infraestrutura maior para gerar proporcionalmente menos receita.
O terceiro está na concentração de clientes. Compromissos elevados assumidos por poucos laboratórios tornam as projeções mais vulneráveis a dificuldades financeiras, renegociações ou mudanças de estratégia.
O quarto é a rejeição dos usuários. A inclusão insistente de inteligência artificial em produtos tradicionais pode reduzir confiança, especialmente quando recursos parecem invasivos, desnecessários ou difíceis de desativar.
O quinto é estratégico. A Microsoft pode assumir grande parte do custo industrial enquanto outras empresas controlam os produtos, as marcas e a relação direta com o consumidor. Nesse cenário, torna-se uma fornecedora indispensável, mas captura menos valor do que os laboratórios e aplicativos que utilizam sua infraestrutura.
O que quase ninguém está discutindo
A infraestrutura construída pela Microsoft não perde automaticamente toda a utilidade se o entusiasmo pelos chatbots diminuir. Data centers podem atender bancos de dados, serviços corporativos, armazenamento, segurança e computação convencional. Essa flexibilidade reduz o risco de uma inutilização completa dos investimentos.
Entretanto, processadores especializados não possuem a mesma durabilidade de prédios e redes. Uma nova geração de chips pode executar mais trabalho com menor consumo energético, reduzindo rapidamente a competitividade do equipamento anterior. Parte da estrutura permanece valiosa; parte pode envelhecer antes de gerar o retorno esperado.
Também é necessário considerar a capacidade financeira da Microsoft. A empresa produz lucro suficiente para sustentar investimentos pouco rentáveis durante anos. Isso a coloca em posição diferente de startups que dependem de novas rodadas de capital para continuar funcionando.
A Microsoft pode sobreviver ao desperdício, ajustar sua estratégia e adquirir empresas enfraquecidas durante a correção. Sua resistência financeira permite prolongar a aposta até que aplicações rentáveis apareçam ou concorrentes menos capitalizados desapareçam.
Esse cenário não provaria que todos os investimentos foram corretos. Apenas demonstraria que uma companhia extremamente lucrativa possui tempo suficiente para atravessar períodos em que a economia da tecnologia ainda não fecha.
Análise da equipe PixBugTech
A crítica de Ed Zitron acerta ao exigir maior transparência. A expressão “receita de inteligência artificial” reúne serviços diferentes e não permite avaliar margens, concentração de clientes, utilização ou retorno sobre a infraestrutura. A Microsoft apresenta números grandes, mas ainda precisa explicar melhor a qualidade econômica desses números.
O crítico exagera quando transforma incerteza em inexistência de negócio. O Azure cresce, empresas compram Copilot e a demanda por infraestrutura continua elevada. Esses sinais não garantem retorno suficiente, mas mostram que o mercado não é puramente imaginário.
A questão mais importante não é saber se a IA funciona. Ela funciona em várias tarefas. Também não é saber se existem clientes. Eles existem. O problema é determinar se aquilo que funciona gera valor proporcional aos gastos realizados para sustentá-lo.
A Microsoft provavelmente sobreviverá mesmo que grande parte das expectativas atuais não se concretize. O mesmo não pode ser dito sobre laboratórios, fornecedores e startups construídos sobre a suposição de crescimento permanente.
O cenário mais plausível não é uma vitória absoluta nem um colapso repentino. É uma correção prolongada, na qual aplicações úteis permanecerão, serviços genéricos desaparecerão e parte dos investimentos será reconhecida como excessiva.
Conclusão
A discussão provocada por Ed Zitron importa porque força a indústria a responder uma pergunta evitada durante os últimos anos: quem pagará por toda a infraestrutura da inteligência artificial, por quanto tempo e em troca de qual benefício?
A Microsoft possui respostas parciais. A empresa vende licenças, expande o Azure, registra crescimento e afirma enfrentar demanda superior à capacidade disponível. O que ainda não apresentou de maneira completa é a demonstração de que esses resultados justificam investimentos próximos de US$ 190 bilhões em um único ano.
A bolha da inteligência artificial pode não estar na tecnologia, mas no intervalo entre seu valor real e as expectativas financeiras construídas ao seu redor. Modelos generativos continuarão existindo, mas nem todo data center será necessário, nem toda startup sobreviverá e nem todo recurso chamado de Copilot encontrará uma razão permanente para permanecer dentro dos produtos.
A Microsoft possui capital, distribuição e negócios tradicionais suficientes para atravessar esse ajuste. Seu desafio será demonstrar que está construindo uma nova economia tecnológica, e não apenas utilizando os lucros de uma antiga para financiar uma promessa que ainda procura seu verdadeiro tamanho.
👉 Dúvida? Então veja mais em: https://pixbugtech.com/linksuteis