noticias
A corrida da IA já não cabe no caixa: Big Tech recorre à dívida para financiar data centers, chips e energia
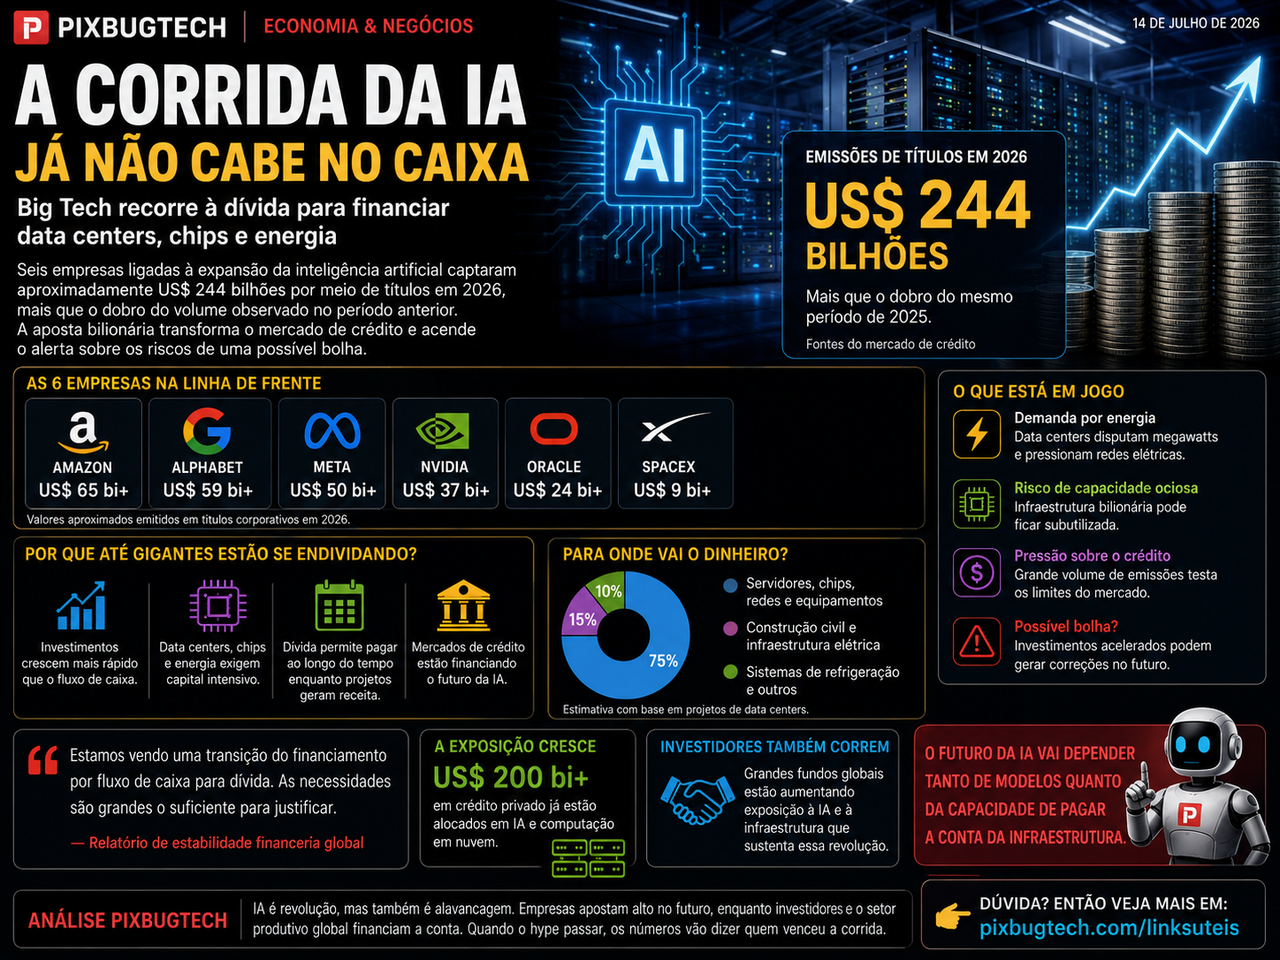
**Seis empresas ligadas à expansão da inteligência artificial captaram aproximadamente US$ 244 bilhões por meio de títulos em 2026, mais que o dobro do volume observado no período comparável anterior. O número não significa que todo esse dinheiro será gasto exclusivamente com IA, mas revela uma mudança estrutural: até as companhias mais lucrativas do mundo começam a recorrer ao endividamento para sustentar uma infraestrutura cujo retorno ainda depende de promessas futuras.**
A corrida pela inteligência artificial entrou em uma fase diferente. Durante os primeiros anos da expansão generativa, grandes empresas de tecnologia utilizaram principalmente o próprio caixa para comprar GPUs, ampliar serviços de nuvem e construir data centers. Em 2026, o tamanho dos projetos começa a ultrapassar aquilo que mesmo operações altamente lucrativas conseguem financiar confortavelmente apenas com recursos internos. Amazon, Alphabet, Meta, Nvidia, Oracle e SpaceX já emitiram aproximadamente US$ 244 bilhões em títulos ao longo do ano, volume superior ao dobro do registrado no período anterior.
É importante corrigir desde o início uma simplificação presente na manchete original: o que mais que dobrou foi a **captação de dívida associada à expansão tecnológica**, e não necessariamente todo o investimento global em inteligência artificial. Títulos corporativos podem financiar diferentes atividades de uma empresa, e parte dos data centers construídos para IA também atende serviços tradicionais de nuvem, armazenamento, bancos de dados e aplicações empresariais. Ainda assim, a velocidade das emissões deixa claro que a infraestrutura de IA se tornou o principal argumento econômico por trás desse novo ciclo de endividamento.
A mudança merece atenção porque altera a distribuição do risco. Quando uma empresa utiliza o próprio caixa, um investimento mal dimensionado reduz lucros e reservas. Quando ela emite títulos, contrata empréstimos ou utiliza estruturas de crédito privado, o risco passa a ser compartilhado com bancos, fundos, seguradoras, fundos de pensão e investidores espalhados pelo mundo. A inteligência artificial deixa de ser apenas uma aposta das empresas de tecnologia e passa a ocupar um espaço cada vez maior nos mercados globais de crédito.
O investimento deixou de ser apenas digital
A inteligência artificial costuma ser apresentada como software: um modelo, uma interface, um chatbot ou um agente capaz de executar tarefas. Por trás dessa experiência existe uma cadeia física de proporções industriais. É necessário construir prédios, instalar servidores, comprar processadores, ampliar redes, estabelecer conexões de alta velocidade, criar sistemas de refrigeração e garantir fornecimento contínuo de eletricidade.
A maior parte do custo de um novo data center não está na estrutura de concreto, mas nos equipamentos instalados dentro dela. Uma estimativa utilizada pelo Banco de Compensações Internacionais indica que o edifício pode representar cerca de um quarto do investimento, enquanto servidores, redes e outros equipamentos respondem pelos três quartos restantes. Isso torna o ciclo particularmente sensível à obsolescência: o prédio pode funcionar durante décadas, mas os chips instalados hoje podem perder competitividade em poucos anos.
Os projetos também estão ficando maiores. A Meta elevou para mais de US$ 50 bilhões a projeção de seu megadata center na Louisiana, quase o dobro da estimativa inicial de US$ 27 bilhões. Outros grupos ampliam instalações, negociam usinas próprias e reservam capacidade de energia antes mesmo de os centros começarem a operar.
A corrida, portanto, não acontece apenas entre modelos de linguagem. Ela envolve construtoras, concessionárias elétricas, fabricantes de memória, empresas de refrigeração, fundos imobiliários, governos locais e comunidades que receberão essas estruturas. O vencedor da próxima geração de IA pode depender tanto da disponibilidade de energia quanto da qualidade de seus algoritmos.
Por que empresas tão ricas precisam tomar dinheiro emprestado?
Amazon, Alphabet, Meta e outras líderes do setor possuem negócios capazes de produzir dezenas de bilhões de dólares em fluxo de caixa. Historicamente, essa geração interna financiou grande parte de suas expansões. O problema é que o gasto com IA cresce mais rapidamente do que o dinheiro livre disponível depois de investimentos, dividendos e recompras de ações.
O Banco de Compensações Internacionais avalia que as necessidades previstas são grandes o suficiente para provocar uma transição do financiamento por fluxo de caixa para dívida. As despesas de capital das principais empresas aumentaram tanto que, em alguns casos, passaram a superar o fluxo de caixa livre disponível para sustentar a expansão.
Emitir títulos permite distribuir o pagamento ao longo do tempo. A empresa constrói o data center agora e remunera os investidores durante anos, esperando que a infraestrutura gere receita suficiente para cobrir juros e principal. Essa lógica é comum em projetos industriais, rodovias, redes de energia e telecomunicações. A novidade está em sua aplicação a um setor que, durante muito tempo, foi associado a ativos leves e margens extraordinariamente elevadas.
A Big Tech começa a se parecer menos com um conjunto de empresas de software e mais com uma indústria pesada digital. A diferença é que uma siderúrgica conhece relativamente bem a demanda por aço e a vida útil de seus equipamentos. Na IA, preços, modelos, arquiteturas e necessidades computacionais podem mudar antes mesmo de um projeto iniciado hoje entrar completamente em operação.
O número de US$ 244 bilhões não conta toda a história
As seis empresas analisadas emitiram aproximadamente US$ 244 bilhões em títulos em 2026. O volume é extraordinário, mas precisa ser interpretado com cautela. Nem todo o dinheiro pode ser vinculado diretamente a um servidor de IA, e cada empresa possui uma estrutura financeira diferente. SpaceX, por exemplo, combina conectividade, lançamentos espaciais e computação; Amazon opera varejo, logística e nuvem; Alphabet sustenta publicidade, serviços digitais e infraestrutura.
Mesmo com essas limitações, investidores passaram a tratar as emissões como parte de um mesmo fenômeno. O mercado utiliza a expressão “dívida de IA” para reunir títulos de empresas cuja necessidade crescente de capital está fortemente associada a data centers, chips e expansão computacional. Essa classificação imperfeita mostra como a narrativa tecnológica já influencia o modo como o mercado de crédito organiza seus riscos.
O crescimento acelerado também começa a testar a capacidade dos compradores. Fundos que receberam sucessivas ofertas de Amazon, Meta, Nvidia, Oracle e outras empresas precisam decidir quanto de seus portfólios podem concentrar no mesmo ciclo econômico. Quando muitos títulos semelhantes chegam em pouco tempo, novas emissões podem exigir juros mais altos ou preços mais favoráveis para atrair capital.
A ironia é que empresas reconhecidas por suas reservas de caixa agora disputam atenção em um mercado normalmente associado a indústrias intensivas em capital. O software prometeu tornar negócios mais leves; a inteligência artificial está construindo uma quantidade impressionante de concreto, cabos e subestações para continuar funcionando.
A disputa pelo dinheiro não fica restrita ao Vale do Silício
Quando grandes empresas norte-americanas emitem centenas de bilhões de dólares em títulos, elas concorrem com governos, bancos, empresas industriais e países emergentes pelo dinheiro dos investidores globais. Fundos possuem limites de exposição e precisam comparar risco, retorno e liquidez entre diferentes alternativas.
Uma obrigação emitida por uma companhia como Amazon ou Alphabet pode parecer mais segura do que o título de uma empresa brasileira, de uma infraestrutura latino-americana ou até de determinados governos. Se as gigantes oferecerem remuneração suficiente, parte do capital internacional pode migrar para essas emissões, encarecendo o financiamento de outros agentes.
O efeito não ocorre de maneira automática nem uniforme, mas a escala importa. A entrada de centenas de bilhões de dólares em novos papéis modifica a composição do mercado de renda fixa, pressiona gestores a reorganizar carteiras e cria concorrência por recursos que poderiam financiar energia, saneamento, indústria, transporte ou dívida soberana.
Países emergentes podem ser afetados de duas maneiras. De um lado, enfrentam maior competição pelo capital. De outro, podem se beneficiar do aumento da demanda por cobre, energia, semicondutores, equipamentos e outros componentes da infraestrutura digital. O Brasil possui condições para participar dessa cadeia, mas corre o risco de permanecer apenas como fornecedor de energia e matérias-primas enquanto o valor tecnológico e financeiro se concentra no exterior.
O crédito privado torna o risco menos visível
Além dos títulos negociados publicamente, a expansão passa a utilizar crédito privado, contratos de leasing e estruturas criadas especificamente para financiar data centers. Esses mecanismos oferecem flexibilidade para projetos complexos, mas possuem menos transparência do que mercados públicos.
O volume de empréstimos privados pendentes para empresas ligadas a IA e computação já ultrapassa US$ 200 bilhões, segundo estimativas apresentadas pelo Banco de Compensações Internacionais. A participação desses setores no crédito privado cresceu de menos de 1% para quase 8%, e as projeções indicam que a exposição poderá alcançar entre US$ 300 bilhões e US$ 600 bilhões até 2030.
Parte dos projetos é organizada fora do balanço tradicional das empresas. Um fundo ou sociedade independente financia e constrói a instalação, enquanto a empresa tecnológica se compromete a alugá-la durante um período prolongado. Contabilmente, o arranjo pode parecer diferente de uma dívida corporativa convencional, mas a obrigação econômica continua existindo.
Esse tipo de estrutura não é necessariamente problemático. Ele distribui riscos de construção, operação e propriedade entre agentes especializados. A dificuldade surge quando o mercado perde clareza sobre quem absorverá as perdas caso um projeto fique ocioso, a energia se torne cara demais ou o principal cliente não consiga cumprir o contrato.
A alavancagem não desaparece porque foi colocada em outro veículo. Ela apenas se torna mais difícil de localizar.
A receita de IA ainda precisa alcançar a infraestrutura
O setor já gera receitas reais. Empresas vendem serviços de nuvem, assinaturas corporativas, APIs, ferramentas de programação e acesso a modelos. O problema é a diferença entre produzir receita e remunerar todo o capital empregado.
A infraestrutura precisa ser utilizada intensamente durante anos para justificar seu custo. Isso depende de clientes dispostos a pagar, aplicações capazes de gerar produtividade e modelos comerciais que preservem margens mesmo enquanto o custo por tarefa cai. Quanto mais eficientes os sistemas se tornam, menos computação pode ser necessária para determinadas funções. Essa eficiência beneficia usuários, mas pode reduzir a receita esperada de instalações construídas para uma demanda mais intensiva.
Estudos econômicos publicados em 2026 indicam que o investimento relacionado à IA já oferece contribuição relevante à atividade nos Estados Unidos, embora parte do impacto seja reduzida pela importação de equipamentos. Ao mesmo tempo, ciclos curtos de reinvestimento e incerteza sobre a demanda futura criam riscos de médio prazo.
Esse é o paradoxo central. Se a IA ficar mais barata e eficiente, sua adoção poderá crescer, mas cada uso poderá gerar menos receita computacional. Se continuar cara e intensiva, a infraestrutura terá maior potencial de faturamento, porém muitas empresas podem concluir que a tecnologia não oferece retorno suficiente.
Investidores não estão apostando apenas em data centers
O interesse financeiro se espalha por toda a cadeia. A Temasek, fundo estatal de Singapura com um portfólio avaliado em cerca de US$ 400 bilhões, pretende elevar sua exposição a inteligência artificial de 6% para até 15% nos próximos cinco anos. A estratégia abrange energia, data centers, semicondutores, serviços de nuvem, modelos fundacionais e aplicações.
O movimento demonstra que a tese de investimento deixou de se concentrar apenas nas empresas que treinam modelos. Fundos procuram quem fornece energia, terrenos, chips, memória, redes e software para a expansão. Em uma corrida do ouro, vender ferramentas continua sendo uma estratégia atraente — embora hoje as ferramentas precisem de subestações elétricas próprias.
A mesma Temasek pretende ampliar simultaneamente investimentos em crédito privado e infraestrutura mais estável, numa tentativa de equilibrar a volatilidade da IA. Essa combinação mostra que grandes investidores reconhecem tanto o potencial transformador quanto a necessidade de proteger suas carteiras caso as expectativas não sejam plenamente realizadas.
Isso já é uma bolha?
O crescimento da dívida fortalece a comparação com bolhas anteriores, mas não oferece resposta definitiva. Uma bolha não é caracterizada apenas por investimento elevado. Ela aparece quando preços e projetos passam a depender de expectativas difíceis de sustentar, financiamento permanece abundante apesar de riscos crescentes e agentes acreditam que sempre haverá outro comprador disposto a pagar mais.
A inteligência artificial apresenta fundamentos reais: receita crescente, adoção empresarial, avanços técnicos e aplicações concretas. Ao mesmo tempo, o capital investido em determinadas camadas avança mais rapidamente do que a monetização observada, enquanto avaliações privadas concentram enorme valor em poucas empresas. Uma análise acadêmica recente descreve o setor como uma revolução tecnológica real acompanhada de dinâmicas localizadas de bolha.
Essa interpretação é mais útil do que escolher entre entusiasmo completo e colapso inevitável. A tecnologia pode permanecer relevante enquanto data centers específicos ficam ociosos, startups desaparecem, dívidas são renegociadas e investidores reconhecem perdas. A internet não deixou de existir depois da crise das empresas ponto-com; apenas ficou claro que nem toda companhia com “.com” no nome possuía um negócio sustentável.
O mesmo pode acontecer com a IA. Modelos e aplicações continuarão evoluindo, mas parte da infraestrutura poderá ter sido construída cedo demais, no lugar errado ou com premissas comerciais otimistas demais.
O que muda na prática
Para empresas que utilizam IA, o aumento do endividamento significa que a fase de preços subsidiados pode não durar indefinidamente. Fornecedores precisarão demonstrar margens, pagar juros e gerar retorno sobre instalações bilionárias. Serviços inicialmente oferecidos de forma promocional podem migrar para cobrança por consumo, limites menores ou planos corporativos mais caros.
Para investidores, a exposição não está apenas em ações de tecnologia. Títulos, fundos de crédito privado, projetos imobiliários, concessionárias de energia e fabricantes de equipamentos também carregam risco ligado à mesma expansão. Uma carteira aparentemente diversificada pode depender, em diferentes camadas, da continuidade da demanda por computação.
Para governos, a disputa por data centers promete empregos, arrecadação e investimento, mas exige energia, água, terrenos e incentivos. Autoridades precisarão avaliar se os benefícios econômicos compensam os custos de infraestrutura e se contratos protegem a população de aumentos tarifários e projetos abandonados.
Para consumidores, o efeito pode aparecer nas contas de energia, no preço de eletrônicos e na priorização de componentes. A demanda de data centers por memória, chips e eletricidade interfere em cadeias utilizadas por computadores, celulares e outros setores.
O que pode dar errado
O primeiro risco é a construção excessiva de capacidade. Empresas podem inaugurar data centers planejados para um crescimento que não se confirma na velocidade esperada.
O segundo é a obsolescência. Processadores comprados por valores elevados podem perder eficiência diante de novas gerações antes de gerar retorno suficiente.
O terceiro é a concentração de clientes. Um data center construído para atender um único grande laboratório ou plataforma fica vulnerável caso esse cliente renegocie contratos ou enfrente dificuldades financeiras.
O quarto é a pressão sobre o crédito. Se investidores se cansarem de novas emissões, empresas precisarão pagar juros maiores, emitir ações ou reduzir projetos.
O quinto é o risco energético. Instalações podem ser concluídas sem que redes elétricas, usinas e conexões estejam prontas para alimentá-las.
O sexto é a circularidade financeira. Empresas investem em laboratórios que utilizam o dinheiro para comprar computação das próprias investidoras, criando receitas reais, mas dependentes da continuidade do financiamento.
O que quase ninguém está discutindo
O maior risco talvez não seja um colapso repentino, mas a transformação silenciosa do setor tecnológico em uma indústria permanentemente alavancada. Empresas acostumadas a financiar crescimento com margens elevadas poderão passar a depender de emissões frequentes, contratos de longo prazo e estruturas de crédito semelhantes às utilizadas por telecomunicações e energia.
Isso muda a cultura econômica da tecnologia. Uma empresa de software pode abandonar rapidamente um produto ruim. Uma companhia que construiu um data center de US$ 50 bilhões não consegue simplesmente fechar a aba e começar novamente na segunda-feira.
A dívida também cria pressão para que a inteligência artificial seja inserida em cada produto possível. Quanto maior a infraestrutura contratada, maior o incentivo para gerar consumo, mesmo quando a aplicação não resolve um problema claro. Recursos desnecessários podem deixar de ser apenas excesso de entusiasmo e se tornar uma obrigação financeira: os servidores precisam trabalhar porque as parcelas continuarão chegando.
Existe ainda um possível efeito sobre a inovação. Empresas com infraestrutura gigantesca podem favorecer modelos que consumam essa capacidade, enquanto tecnologias menores, locais e mais eficientes ameaçam o retorno dos investimentos já realizados. O setor pode descobrir que possui incentivos econômicos para manter a IA pesada justamente quando a evolução técnica aponta para sistemas mais compactos.
Análise da equipe PixBugTech
O crescimento das emissões de dívida não prova que a inteligência artificial esteja condenada. Ele prova que a infraestrutura necessária para sustentar a corrida se tornou grande demais para ser tratada como mais uma despesa operacional.
O dado de US$ 244 bilhões deve ser utilizado com precisão. Não representa investimento integral e exclusivamente destinado à IA, mas mostra quanto o setor passou a depender dos mercados de crédito enquanto amplia chips, data centers, energia e redes.
As empresas envolvidas possuem receitas, ativos e negócios capazes de sustentar níveis significativos de endividamento. O risco não está necessariamente em uma falência iminente das gigantes. Ele está na possibilidade de a rentabilidade futura não acompanhar o custo coletivo dos projetos, provocando cancelamentos, desvalorizações, renegociações e perdas em diferentes partes do sistema financeiro.
A infraestrutura poderá continuar útil mesmo se o entusiasmo diminuir. Data centers podem atender outros serviços, redes podem ser reaproveitadas e energia pode alimentar novas atividades. Mas nem todos os chips, prédios e contratos encontrarão automaticamente uma segunda função economicamente atraente.
A questão mais madura não é perguntar se a IA representa uma bolha ou uma revolução. Ela pode representar as duas coisas ao mesmo tempo: uma tecnologia transformadora financiada por expectativas maiores do que parte de seus negócios conseguirá cumprir.
Conclusão
A inteligência artificial atravessou a fronteira entre software e infraestrutura pesada. Para continuar crescendo, ela agora exige títulos, empréstimos, crédito privado, usinas, redes e compromissos financeiros de longo prazo.
O salto para aproximadamente US$ 244 bilhões em emissões mostra que o setor não está apenas investindo mais. Ele está mudando a maneira como financia sua expansão e transferindo parte crescente do risco para investidores globais.
Se a IA produzir ganhos de produtividade, novas receitas e demanda consistente, essa dívida ajudará a construir a infraestrutura de uma nova era econômica. Caso a monetização fique abaixo das expectativas, o mercado descobrirá que até tecnologias genuinamente úteis podem ser financiadas em excesso.
O futuro da inteligência artificial não será decidido somente pela capacidade dos modelos. Será decidido também pela capacidade de pagar pelos prédios, chips e megawatts que permanecem funcionando depois que a demonstração termina.
👉 Dúvida? Então veja mais em: https://pixbugtech.com/linksuteis