noticias
A IA comprou a memória de 2027 antes de ela existir e PCs e celulares podem pagar a conta
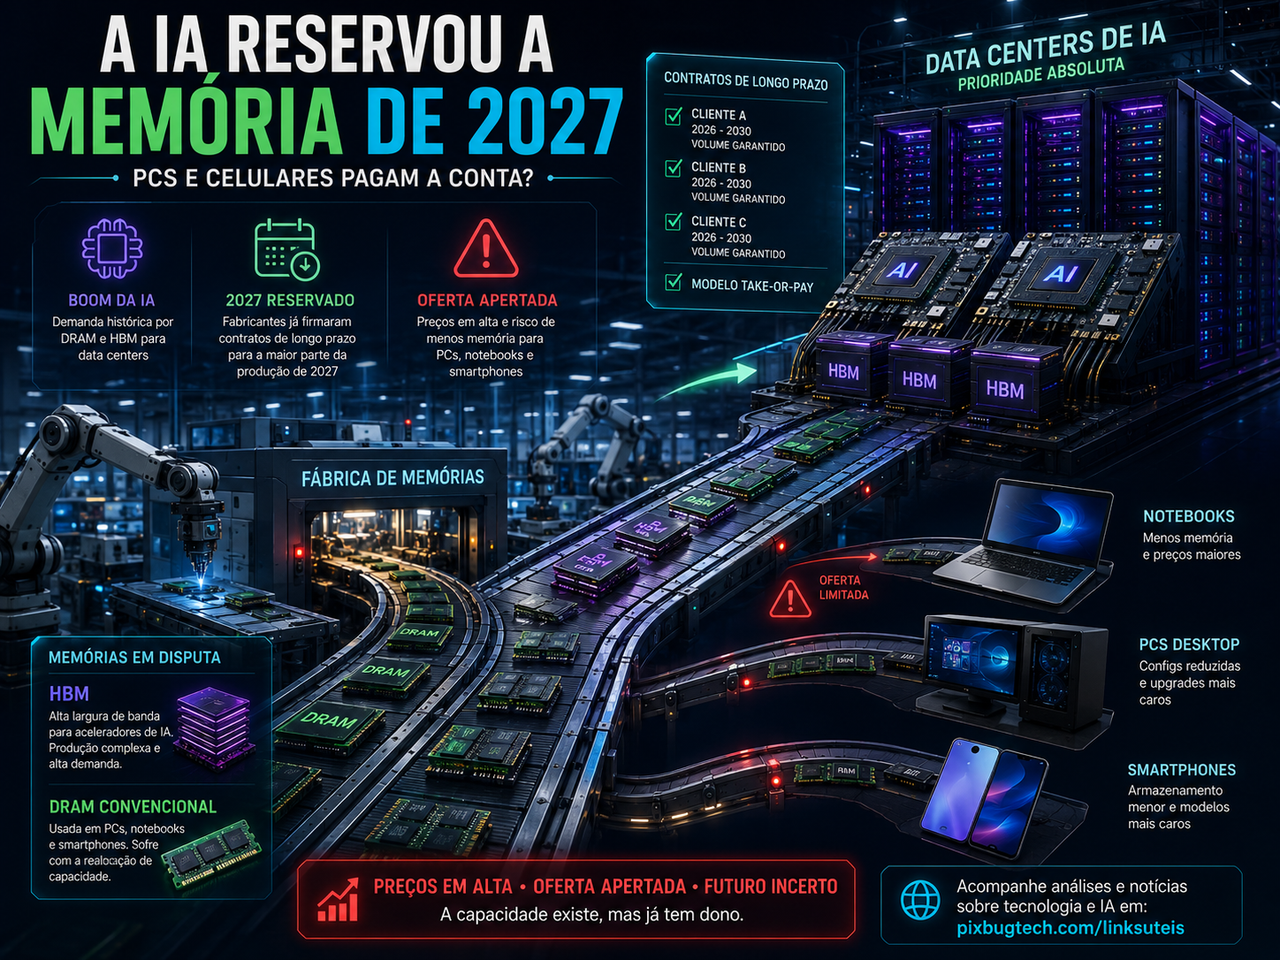
Linha fina: Relatos indicam que boa parte da capacidade futura de DRAM e HBM já está comprometida por contratos de longo prazo, enquanto fabricantes priorizam data centers e produtos de maior margem.
Meta description: A IA reservou a produção de memória de 2027, apertando DRAM e HBM e elevando o risco de preços maiores para PCs, celulares e servidores.
Slug amigável: ia-reserva-memoria-2027-precos-pcs-celulares
Palavra-chave principal: memória RAM em 2027
Editoria: Hardware
Autor: Redação PixBugTech
Data: 6 de agosto de 2026
A corrida pela infraestrutura de inteligência artificial chegou a um ponto incomum: empresas já negociam a memória que será produzida em 2027, antes que grande parte dessa capacidade sequer esteja disponível. Segundo informações obtidas junto à cadeia asiática de semicondutores, fabricantes concluíram ou avançaram substancialmente nas negociações de alocação para o próximo ano, especialmente em DRAM e HBM, duas categorias fundamentais para servidores de IA.
A notícia foi resumida por parte da imprensa como se “toda a memória de 2027” tivesse acabado. Não é exatamente isso. Não existem armazéns vazios esperando o calendário virar, nem alguém comprou antecipadamente todos os pentes de RAM que serão vendidos nas lojas. O que está sendo comprometido são parcelas da capacidade industrial futura por meio de contratos, previsões de demanda e acordos de fornecimento de longo prazo.
A diferença parece semântica, mas muda a leitura do problema. A memória não desapareceu. A fila da fábrica é que está sendo reservada por quem possui mais dinheiro, maior escala e contratos capazes de garantir compras durante vários anos.
E, nessa fila, os data centers de inteligência artificial estão passando na frente.
“Esgotado” significa capacidade contratada, não prateleira vazia
O mercado de memórias sempre trabalhou com planejamento antecipado. Fabricantes de computadores, celulares, automóveis e servidores negociam preços e volumes meses antes da montagem dos produtos. A novidade está na extensão dos contratos e na disposição das grandes empresas de tecnologia em assegurar fornecimento por vários anos.
A SK Hynix informou que já concluiu acordos de longo prazo com aproximadamente dez clientes estratégicos e continua negociando com outros compradores. A Micron declarou ter firmado 16 contratos plurianuais, normalmente válidos de 2026 até o final de 2030, cobrindo cerca de 20% de seu volume de DRAM e um terço do volume de NAND durante esse período. Parte desses acordos segue o modelo take-or-pay: o comprador assume o compromisso de adquirir uma quantidade definida, mesmo que sua necessidade futura mude.
Isso ajuda a explicar por que a expressão “capacidade esgotada” aparece antes do início da produção. As fábricas continuarão fabricando chips ao longo de 2027, mas uma parcela relevante deles já terá destino definido.
Para empresas que operam grandes data centers, pagar antecipadamente é uma forma de reduzir o risco de atrasar projetos bilionários por falta de componentes. Para os fabricantes de memória, contratos prolongados oferecem previsibilidade, preços mínimos e proteção contra os ciclos históricos de excesso de produção e queda das margens.
O mercado de memória sempre foi famoso por oscilar entre escassez e abundância. A IA está oferecendo aos fabricantes uma oportunidade rara de trocar essa montanha-russa por contratos longos e clientes que parecem dispostos a comprar quase tudo o que conseguirem produzir.
HBM é a memória que alimenta os aceleradores de IA
A parte mais disputada desse mercado é a HBM, sigla para High Bandwidth Memory. Diferentemente dos módulos convencionais instalados em computadores, a HBM utiliza várias camadas de memória empilhadas e conectadas por vias microscópicas. Essa construção permite transferir enormes quantidades de dados para GPUs e aceleradores de inteligência artificial com menor consumo de energia por operação.
O desempenho de um sistema de IA não depende apenas da quantidade de cálculos que seu processador consegue realizar. Os dados precisam chegar rapidamente às unidades de processamento. Quando a memória não acompanha, partes do chip ficam esperando — uma situação cara quando cada acelerador custa dezenas de milhares de dólares.
Treinamento de modelos, geração de respostas, agentes autônomos e aplicações multimodais ampliam tanto a capacidade necessária quanto a largura de banda. Mesmo arquiteturas tecnicamente diferentes compartilham essa dependência. A própria Micron descreveu a memória como um ativo estratégico para a infraestrutura de IA e afirmou que a demanda por DRAM e NAND continua significativamente acima da oferta.
A fabricação da HBM, porém, consome mais área de wafer do que a memória convencional. São necessários vários chips empilhados, processos mais complexos, encapsulamento avançado e testes rigorosos. À medida que cada nova geração aumenta o número de camadas e a capacidade, cresce também a quantidade de produção destinada a cada pacote final.
Isso cria um efeito indireto: ampliar HBM não significa simplesmente ligar uma linha adicional. Parte das instalações, dos wafers e dos equipamentos deixa de produzir DRAM convencional para notebooks, desktops e smartphones. A TrendForce alerta que o avanço da HBM está comprimindo a oferta de memória tradicional e que mais wafers não se convertem proporcionalmente em mais bits disponíveis.
A IA não está apenas comprando mais memória. Está levando os fabricantes a produzir um tipo de memória mais complexo, caro e faminto por capacidade industrial.
A prioridade deixou de ser o computador doméstico
Os resultados financeiros das fabricantes mostram para onde a produção está migrando. A Samsung afirmou que seu negócio de memória alcançou novo recorde trimestral ao priorizar produtos para servidores, mesmo operando com capacidade limitada. A companhia também reconheceu que a alta dos preços contribuiu para o resultado e espera que a demanda por HBM, DRAM de servidores e SSDs corporativos mantenha o mercado subabastecido.
A SK Hynix seguiu o mesmo caminho. Seus resultados mais recentes foram impulsionados por HBM, memória para servidores de IA e SSDs empresariais, enquanto a empresa acelerou contratos de longo prazo e investimentos em novas linhas de produção.
Isso não significa que as fabricantes abandonarão celulares e computadores. Esses produtos ainda representam mercados enormes.
O problema é que um chip destinado a um servidor de inteligência artificial pode produzir receita e margem superiores às de um componente vendido para um notebook intermediário.
Diante de capacidade limitada, a lógica empresarial é previsível: primeiro são atendidos os clientes que compram grandes volumes, assinam contratos de vários anos e aceitam preços mais altos. O consumidor aparece no final da negociação, representado por fabricantes de dispositivos que precisam disputar o restante da oferta.
É uma forma elegante de dizer que o notebook da sala de aula está concorrendo por espaço industrial com um data center de bilhões de dólares. A disputa não parece exatamente equilibrada.
Nem toda memória está na mesma situação
O título de que “toda a memória de 2027 acabou” também mistura tecnologias com perspectivas diferentes.
A DRAM, utilizada como memória de trabalho em servidores, computadores e celulares, deve permanecer apertada. A TrendForce estima que o mercado já opera com déficit de oferta em 2026 e prevê que o desequilíbrio se amplie em 2027, pois a demanda crescerá mais rapidamente que a capacidade produtiva.
A HBM enfrenta pressão ainda maior devido aos aceleradores de IA e aos contratos firmados diretamente com grandes clientes. Ela utiliza processos derivados da DRAM, mas exige empilhamento e encapsulamento muito mais sofisticados.
A NAND, usada em SSDs, cartões, pendrives e armazenamento interno de smartphones, pode seguir caminho menos dramático. Novas fábricas, chips com mais camadas e migrações de processo deverão ampliar a produção durante 2027. A TrendForce avalia que o mercado de NAND pode voltar a uma situação mais equilibrada, desde que a demanda por armazenamento de IA não cresça acima das previsões.
Portanto, não é correto concluir que qualquer dispositivo com memória obrigatoriamente ficará sem componentes. O quadro mais provável é uma escassez seletiva, com maior pressão sobre DRAM, HBM e produtos de alto desempenho, enquanto algumas categorias de armazenamento podem encontrar alívio.
Essa distinção importa porque RAM e armazenamento cumprem funções diferentes. Um computador pode ter SSD abundante e continuar caro se a DRAM permanecer restrita.
Como isso chega aos computadores e smartphones
A pressão sobre a memória pode aparecer nos produtos de consumo de várias maneiras. A mais óbvia é o aumento direto dos preços. Fabricantes pagam mais pelos componentes e repassam parte do custo ao varejo.
Outra possibilidade é reduzir especificações. Um modelo que receberia 16 GB de RAM pode continuar com 8 GB. Um smartphone planejado com 512 GB pode chegar ao mercado com 256 GB na versão básica. Configurações mais generosas ficam restritas a linhas premium, nas quais o aumento de preço é mais fácil de absorver.
Também existe a chance de fabricantes adiarem lançamentos, diminuírem encomendas ou manterem gerações antigas por mais tempo. A TrendForce prevê que custos elevados continuarão pressionando notebooks e smartphones em 2027, reduzindo a demanda de substituição e contribuindo para nova queda nos embarques.
A Samsung já reconheceu que custos maiores de componentes prejudicaram a rentabilidade de suas divisões de dispositivos, mesmo enquanto seu negócio de semicondutores prosperava. É uma ironia corporativa útil para compreender o momento: a mesma empresa que ganha com a escassez de memória pode perder ao comprar seus próprios componentes internamente por valores mais altos.
O grupo consolida o lucro de um lado e sente a dor do outro. Para o consumidor, infelizmente, a conta costuma chegar inteira.
O efeito pode ser maior nos produtos intermediários
Dispositivos premium possuem margens mais largas e compradores menos sensíveis a aumentos. Uma elevação de custo pode ser incorporada ao preço sem destruir completamente o posicionamento do produto.
A situação é mais delicada nos segmentos intermediário e de entrada. Nesses mercados, poucos dólares de diferença na memória alteram significativamente a margem do fabricante. A resposta pode vir em forma de menos RAM, armazenamento menor, materiais mais simples ou redução de outros componentes.
Isso afeta justamente os usuários que permanecem mais tempo com o mesmo aparelho. Um computador com pouca memória envelhece mais rápido diante de sistemas operacionais, navegadores e aplicações cada vez mais exigentes. O produto comprado para economizar pode precisar ser substituído antes.
A expansão da IA também eleva os requisitos locais. Computadores e celulares começam a receber recursos generativos executados parcialmente no próprio dispositivo, exigindo mais memória ao mesmo tempo que a infraestrutura de nuvem disputa a capacidade das fábricas.
A indústria criou uma situação curiosa: vende a ideia de que todos precisarão de mais RAM para usar inteligência artificial, enquanto direciona parte crescente da produção aos servidores que executam essa mesma IA.
No Brasil, a pressão tende a chegar amplificada
O Brasil não fabrica em grande escala os chips avançados utilizados em computadores, celulares e servidores. A maior parte desses componentes chega embutida em produtos importados ou é adquirida por montadoras que dependem da cadeia internacional.
Isso torna o mercado brasileiro sensível a três movimentos simultâneos: preço global da memória, variação cambial e custos de importação. Mesmo quando um aumento internacional parece moderado, a combinação desses fatores pode produzir reajustes maiores no varejo nacional.
O efeito provavelmente será desigual. Grandes fabricantes conseguem negociar contratos globais e distribuir custos entre diferentes mercados. Montadores menores, integradores e consumidores que compram componentes avulsos possuem menos proteção.
Para quem pretende montar um PC, ampliar um servidor ou renovar equipamentos em 2027, a principal incerteza não será apenas encontrar memória. Será descobrir qual capacidade continuará economicamente razoável.
A escassez pode não deixar as lojas vazias. Ela pode simplesmente transformar configurações antes comuns em luxo.
Novas fábricas não resolvem o problema rapidamente
Fabricar memória avançada exige instalações gigantescas, equipamentos extremamente especializados, fornecimento estável de energia, água ultrapura, mão de obra técnica e meses de ajuste até que a produção alcance rendimento satisfatório.
Mesmo quando uma nova fábrica é anunciada, existe uma distância considerável entre colocar a primeira máquina no prédio e produzir chips em volume comercial.
A TrendForce afirma que projetos programados para 2027 terão contribuição relevante apenas na segunda metade do ano, com impacto mais substancial em 2028. A Micron também reconhece que a recuperação dependerá de grandes fábricas novas e que não consegue determinar quando a oferta finalmente alcançará o crescimento da demanda.
A SK Hynix planeja acelerar novas instalações de DRAM, NAND e encapsulamento, mas parte dessa capacidade só ficará disponível entre 2027 e 2029.
Existe ainda um detalhe pouco intuitivo: melhorar o processo de fabricação nem sempre libera a mesma quantidade de chips que liberava no passado. Novas gerações ficam mais complexas, exigem mais etapas e podem ocupar maior espaço de sala limpa. A indústria consegue produzir componentes melhores sem necessariamente multiplicar o número de unidades na velocidade esperada.
Não basta construir mais fábricas. É preciso construí-las antes que a próxima geração de IA decida consumir ainda mais memória.
Os grandes contratos reduzem risco para fabricantes e aumentam para compradores menores
A transformação mais importante talvez não esteja na tecnologia, mas no modelo econômico.
Historicamente, fabricantes de memória aumentavam produção durante períodos de preços altos. A nova capacidade chegava ao mercado, criava excesso de oferta e derrubava os preços. O ciclo então recomeçava.
Contratos plurianuais mudam esse mecanismo. Eles oferecem ao fabricante garantia de demanda, pisos de preço e compromissos de compra. A Micron informou que pretende colocar metade ou mais de sua receita sob acordos estratégicos quando as negociações em andamento forem concluídas.
Para os grandes compradores, isso garante componentes. Para empresas menores, pode significar um mercado spot mais reduzido, instável e caro.
A capacidade industrial deixa de ser negociada apenas como mercadoria e passa a funcionar como infraestrutura estratégica. Quem não firmou contrato com antecedência compra o que sobrou, pelo preço disponível e sem garantia de continuidade.
Essa estrutura favorece fabricantes e gigantes de nuvem. Também concentra poder em poucas empresas capazes de financiar compras antecipadas.
A IA prometeu democratizar o acesso ao conhecimento. A infraestrutura que a sustenta está caminhando na direção oposta.
Existe o risco de a demanda ser superestimada
O cenário de escassez não é inevitável. Ele depende de os investimentos em inteligência artificial continuarem crescendo e produzirem retorno econômico suficiente para sustentar contratos, data centers e novas fábricas.
A TrendForce observa que os grandes provedores de nuvem mantiveram investimentos recordes em 2026 e que alguns apresentaram fluxo de caixa livre negativo. Se o preço da memória continuar elevado, o componente consumirá parcela maior dos orçamentos de infraestrutura e poderá forçar revisões nos planos de expansão.
Empresas também estão desenvolvendo modelos menores, compressão, arquiteturas especializadas e técnicas que utilizam memória de forma mais eficiente. Ganhos tecnológicos podem reduzir o consumo por tarefa, embora o aumento no número de usuários possa compensar essa economia.
Há ainda o risco clássico do setor de semicondutores: fabricantes investem bilhões para atender uma demanda projetada, mas a capacidade chega quando o mercado já desacelerou. Nesse caso, a escassez pode transformar-se novamente em excesso.
Os contratos de longo prazo reduzem essa exposição, mas não eliminam mudanças tecnológicas, cancelamentos, dificuldades financeiras ou disputas contratuais.
A indústria está apostando que a IA continuará devorando memória durante vários anos. É uma aposta apoiada por contratos reais, mas ainda é uma aposta.
O que quase ninguém discute: quem decide para onde vai a memória
O aperto revela como a inteligência artificial começa a reorganizar setores que, à primeira vista, parecem distantes dos modelos generativos.
A decisão de um laboratório aumentar o tamanho de seus sistemas pode influenciar o preço de um notebook escolar. O investimento de uma plataforma de nuvem pode alterar a configuração básica de um celular vendido no Brasil. Uma disputa por HBM em data centers pode reduzir a quantidade de DRAM convencional produzida na mesma fábrica.
Essa cadeia transfere poder para as empresas que controlam infraestrutura. Elas não dominam apenas modelos e serviços de nuvem; passam a garantir antecipadamente energia, terrenos, chips, encapsulamento e memória.
Quem compra capacidade futura estabelece prioridades industriais. Produtos de consumo, universidades, pequenas empresas e países com menor poder de compra ficam mais expostos às sobras e aos aumentos.
A escassez de memória, portanto, não é apenas um problema de preço. É uma disputa sobre quais aplicações receberão os recursos físicos necessários para funcionar.
A inteligência artificial parece abstrata quando aparece em uma janela de conversa. Por trás dela existem fábricas, wafers, água, eletricidade, contratos e uma fila muito concreta.
Não acabou toda a memória acabou a ilusão de abundância
A afirmação de que toda a memória de 2027 está esgotada simplifica uma realidade mais complexa. Há relatos de capacidade amplamente comprometida, contratos que atravessam vários anos e previsões consistentes de oferta apertada, sobretudo em DRAM e HBM. NAND pode apresentar maior equilíbrio, e uma desaceleração dos investimentos em IA ainda poderia alterar o cenário.
O fato central permanece: fabricantes estão direcionando capital, tecnologia e produção para os clientes mais rentáveis da história recente do setor. Esses clientes não montam PCs domésticos. Constroem data centers com dezenas de milhares de aceleradores.
Para consumidores, o resultado pode surgir em preços mais altos, configurações menores e intervalos maiores entre as trocas de equipamentos. Para fabricantes, é um período de receitas recordes e poder de negociação incomum. Para as empresas de IA, é uma corrida para garantir a infraestrutura antes dos concorrentes.
A memória de 2027 não sumiu. Ela já ganhou dono.
E, pela primeira vez em muito tempo, o produto mais valioso de uma fábrica de chips talvez não seja o componente que ela produz, mas o lugar reservado na fila.
👉 Dúvida? Então veja mais em: https://pixbugtech