noticias
Anatel abre caminho para celular via satélite da Starlink no Brasil — mas a revolução ainda depende das teles
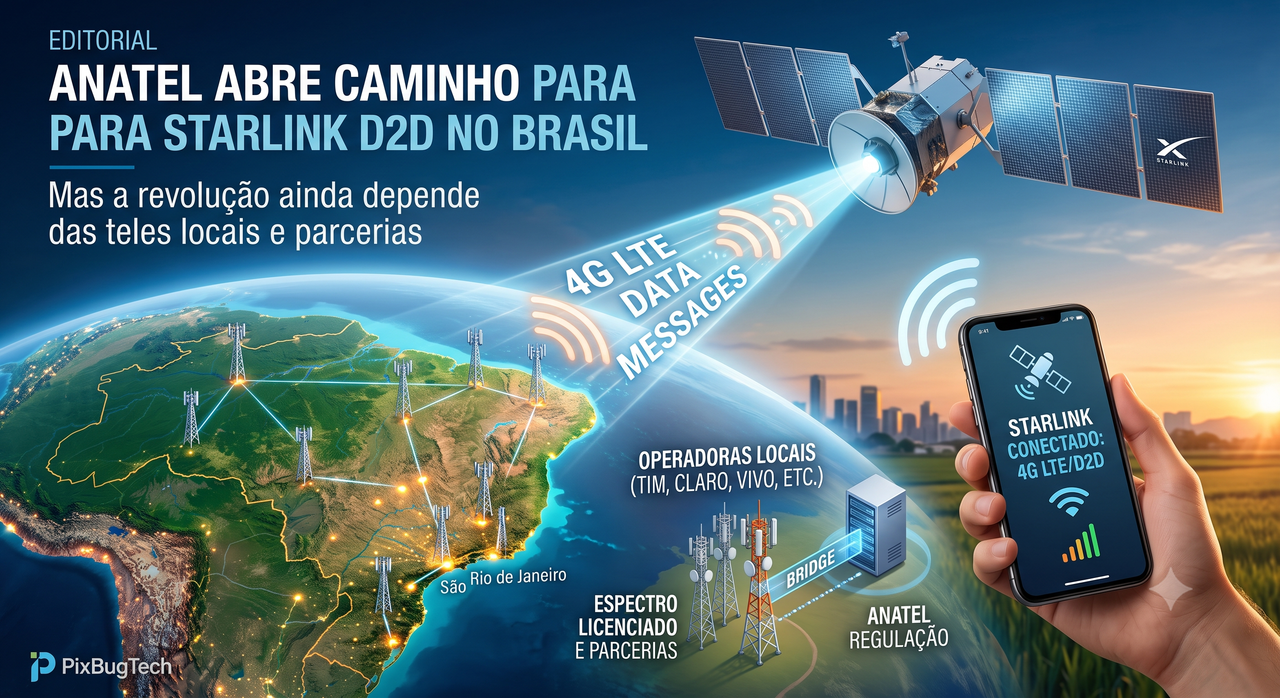
**Enquanto a SpaceX continua vendendo ao mundo a visão grandiosa de Marte, civilização multiplanetária e expansão da consciência humana para além da Terra, o movimento mais concreto e economicamente relevante da empresa no curto prazo continua acontecendo aqui embaixo, no terreno bem menos épico — e bem mais rentável — da conectividade. A aprovação regulatória dada pela Anatel para ampliar a operação da Starlink no Brasil recolocou o país no centro de uma transformação importante: a transição de uma internet por satélite baseada em antenas dedicadas para um modelo em que satéltes de baixa órbita podem se comunicar diretamente com celulares comuns. O conceito parece ficção científica, mas já está saindo do estágio de promessa técnica para entrar, lentamente, na engenharia regulatória, comercial e competitiva do setor.**
A mudança aprovada pela Anatel não é um detalhe burocrático sem consequência prática. Ao autorizar a alteração do direito de exploração do sistema Starlink no Brasil, a agência permitiu a ampliação da constelação autorizada no país e o uso de faixas adicionais de frequência, mantendo o prazo original da autorização até 2027. Junto com esse aval, a Anatel emitiu um alerta regulatório que já revela o tamanho do problema futuro: concorrência, sustentabilidade espacial e soberania digital não são efeitos colaterais desse avanço. São parte do núcleo da discussão. Em outras palavras, a agência brasileira autorizou a expansão, mas deixou claro que o modelo atual de regulação talvez já esteja pequeno demais para lidar com o tamanho do que está chegando.
O ponto que mais chama atenção é o Direct-to-Device, ou D2D, conhecido também na formulação comercial da Starlink como Direct to Cell. Na prática, trata-se da capacidade de um satélite funcionar como uma espécie de torre celular no espaço, permitindo que aparelhos 4G LTE convencionais se conectem sem necessidade de uma antena parabólica tradicional. Isso não significa que qualquer celular brasileiro já vá acordar amanhã conversando com o céu. Significa, sim, que a arquitetura tecnológica para essa comunicação direta deixou de ser uma curiosidade de laboratório e passou a ser tratada como possibilidade operacional real.
A promessa técnica é forte justamente porque ela ataca um dos problemas mais antigos das telecomunicações: a ausência de cobertura em regiões remotas, estradas, áreas rurais, rios, zonas de fronteira e pontos de sombra econômica onde a conta de construir rede terrestre simplesmente não fecha. A lógica do D2D não é competir frontalmente com o 4G e o 5G urbanos em capacidade e preço por gigabyte. Seu papel é complementar a rede terrestre, assumindo o tráfego quando a torre não existe, caiu ou está longe demais. A própria Anatel já descreveu essa tecnologia como complementar, e não substitutiva, ao serviço móvel tradicional. Essa distinção importa porque ajuda a filtrar parte do entusiasmo exagerado que já circula nas redes.
Também é aqui que entra a primeira correção importante do debate. Não, a Starlink não vai operar “sozinha”, nem vai eliminar magicamente as operadoras brasileiras da equação. O modelo oficial da SpaceX para Direct to Cell depende de parceria com operadoras móveis, que fornecem espectro LTE e integram a solução como se o satélite fosse uma espécie de parceiro de roaming estendido. Foi assim nos Estados Unidos com a T-Mobile e na Nova Zelândia com a One NZ, onde o serviço de mensageria via satélite para celulares 4G LTE já entrou em operação comercial. Em outras palavras: é conexão direta para o usuário final, mas não é um caminho regulatório direto que dispense telecom local. O satélite fala com o celular, mas o negócio ainda conversa com a operadora.
Esse detalhe responde, inclusive, à desconfiança que apareceu nos comentários reproduzidos no rascunho. Quando alguém diz que “se vai passar pelas operadoras não vai funcionar” ou que “ficou com o pé atrás”, está expressando um incômodo compreensível com o histórico das teles no Brasil, mas tecnicamente a intermediação faz parte da lógica de integração da solução. Não se trata de um serviço clandestino orbitando acima da regulação nacional. Trata-se de uma extensão da cobertura móvel, dependente de espectro licenciado, coordenação de rede e arranjos comerciais locais. O discurso de “livre da operadora” é sedutor, mas no estágio atual ele é mais slogan do que desenho real de mercado.
Na prática, o que muda primeiro não é a experiência urbana do consumidor que mora cercado por fibra, 5G e Wi-Fi. Quem deve sentir o impacto inicial são usuários em áreas rurais, operações logísticas, agronegócio, mineração, navegação fluvial, defesa civil, equipes de manutenção de infraestrutura e populações que vivem em regiões onde a cobertura terrestre é precária ou intermitente. Para esse público, o Direct-to-Device tem valor não como luxo tecnológico, mas como camada de continuidade. O celular deixa de ser um objeto que alterna entre “funciona” e “vira tijolo” quando a torre some, e passa a ter uma rota de conectividade suplementar em situações críticas.
Isso não significa, porém, que o serviço chegará ao Brasil com banda larga móvel irrestrita e experiência equivalente ao 4G tradicional. A fase inicial dessas redes costuma começar por mensagens, comunicações de emergência e usos de baixa largura de banda, avançando depois para voz, internet de dados e aplicações mais robustas. A própria Starlink tem apresentado a evolução do Direct to Cell em etapas, com mensageria primeiro e expansão posterior para IoT, dados e voz. Existe uma tentação de vender a ideia como “internet satelital completa no seu celular comum”, mas o cronograma técnico costuma ser bem mais incremental do que o marketing sugere.
Esse ponto se torna ainda mais relevante quando se olha para a concorrência. O usuário trouxe no rascunho a AST SpaceMobile e a Amazon Leo como sinais de pressão futura, e esse raciocínio faz sentido, embora o estágio de maturidade de cada projeto seja muito diferente. A Amazon, por exemplo, já tem mais de 330 satélites em órbita no programa Leo, mas sua própria comunicação oficial indica que o sistema D2D de nova geração está planejado para começar a partir de 2028. Isso quer dizer que a competição existe, mas não deve ser lida como uma corrida perfeitamente sincronizada. A disputa está aberta, porém cada empresa entra nela com cronogramas, arquitetura de espectro e prioridades comerciais diferentes.
A posição da Starlink, hoje, continua sendo a de maior vantagem operacional. A empresa já transformou o negócio satelital em uma máquina comercial de escala global, com milhões de clientes ativos e uma constelação massiva em operação. Isso não a torna invencível, mas lhe dá duas vantagens muito difíceis de replicar: presença orbital e velocidade de execução. Em mercados de infraestrutura, especialmente os dependentes de autorização estatal, a empresa que chega primeiro com tecnologia funcionando não leva apenas clientes. Leva também o privilégio de ajudar a moldar a própria regulação que os concorrentes terão de seguir depois.
É justamente aí que a decisão da Anatel fica mais estratégica do que parece. Ao ampliar a autorização da Starlink e, ao mesmo tempo, emitir um alerta regulatório, a agência sinalizou que percebe o risco de deixar uma tecnologia transformadora crescer dentro de um marco pensado para um setor menos híbrido do que o atual. O D2D embaralha fronteiras entre serviço móvel, satélite, espectro, roaming, cobertura obrigatória e competição. Se a telefonia por satélite no celular comum se consolidar, a distinção clássica entre operadora móvel e provedor satelital vai começar a perder nitidez. E quando a fronteira regulatória fica borrada, os primeiros a se beneficiar costumam ser os atores com maior capacidade financeira, técnica e jurídica para operar na ambiguidade.
Há ainda um ponto que quase ninguém está discutindo com profundidade suficiente: o D2D não é apenas uma inovação de cobertura. É também uma redistribuição de poder na cadeia de telecom. Hoje, a cobertura móvel depende fortemente de quem possui torres, backhaul, espectro, licenças e presença local. Com o avanço da conectividade satelital direta, parte dessa dependência se desloca para quem controla constelações, capacidade orbital, software de rede e integração global. Em outras palavras, a torre pode continuar valendo muito, mas o céu começa a ganhar poder de barganha. O que parece apenas um avanço técnico pode se tornar, no médio prazo, uma reorganização estrutural da hierarquia do setor.
Isso traz implicações que vão além do mercado. Cobertura de emergência, soberania comunicacional, resposta a desastres, monitoramento ambiental e conectividade em regiões sensíveis passam a depender de acordos entre empresas privadas globais, operadoras locais e reguladores nacionais. O serviço pode ser excelente para integrar áreas isoladas, mas também aumenta a importância estratégica de empresas estrangeiras no coração da infraestrutura digital brasileira. Não se trata de paranoia anti-inovação. Trata-se de reconhecer que conectividade nunca é apenas conectividade. Ela também é poder, dependência e capacidade de intervenção.
O que pode dar errado? Muita coisa. O primeiro risco é o atraso comercial: a regulação avança, o entusiasmo cresce e o público descobre que ainda não há parceria fechada, plano anunciado nem cobertura realmente disponível. O segundo é a frustração de expectativa: vender o D2D como substituto de rede terrestre pode criar decepção quando o serviço se mostrar mais lento, mais limitado ou mais situacional do que a propaganda deixou entender. O terceiro risco é regulatório: se Anatel, operadoras e empresas satelitais não chegarem a um modelo claro de convivência, a inovação pode virar uma longa novela burocrática. E há ainda o risco geopolítico, menos discutido, de concentração excessiva de conectividade crítica nas mãos de poucas empresas transnacionais.
A leitura madura, portanto, não é a de que o Brasil acabou de ganhar “internet de celular via satélite” em sentido pleno e imediato. A leitura correta é mais interessante — e mais séria. O país abriu uma porta regulatória relevante para que o modelo Direct-to-Device entre de vez na agenda operacional das telecomunicações. Isso já é grande coisa. Mas entre a autorização e o serviço em massa existe um corredor inteiro de integração técnica, acordos comerciais, ajustes normativos, certificações, coordenação de espectro e definição de responsabilidade. A boa tecnologia costuma morrer menos por falta de engenharia e mais por excesso de fricção institucional.
Análise da equipe PixBugTech
O caso da Starlink no Brasil mostra uma mudança de época. Durante muitos anos, a conectividade satelital foi tratada como solução cara, periférica e quase sempre separada da experiência cotidiana do celular. O D2D altera essa percepção porque desloca o satélite do quintal técnico das telecom para o bolso do usuário. É a primeira vez em que a promessa orbital deixa de exigir um equipamento visivelmente diferente e tenta se infiltrar no dispositivo mais banal da vida digital: o smartphone comum.
A empolgação, no entanto, precisa ser filtrada por uma visão menos publicitária. Não estamos diante do fim das operadoras, nem do colapso das redes terrestres, nem de uma libertação instantânea dos usuários da infraestrutura tradicional. O que se desenha é um modelo híbrido, em que satélite e rede móvel passam a conviver de forma mais íntima. Isso é tecnologicamente elegante, comercialmente poderoso e regulatoriamente explosivo. E por isso importa tanto.
Se a Starlink conseguir fechar acordos locais e iniciar a oferta no Brasil, o primeiro efeito real não será uma revolução urbana. Será uma ampliação silenciosa da cobertura em lugares onde o mercado convencional falhou ou nunca chegou de verdade. Se esse passo funcionar, o impacto mais profundo virá depois: uma nova rodada de disputa por espectro, por clientes e pelo próprio significado do que é uma operadora em um mundo em que a torre já não basta sozinha.
No fim, a história é quase irônica. O projeto mais ambicioso da SpaceX continua sendo sair da Terra. Mas o negócio que mais avança, por enquanto, é justamente o que ajuda a Terra a se comunicar melhor com ela mesma.
👉 Dúvida? Então veja mais em: [https://pixbugtech.com/linksuteis](https://pixbugtech.com/linksuteis)