noticias
Banco Central aperta regras para cripto no Brasil e outubro pode separar quem fica de quem sai do mercado
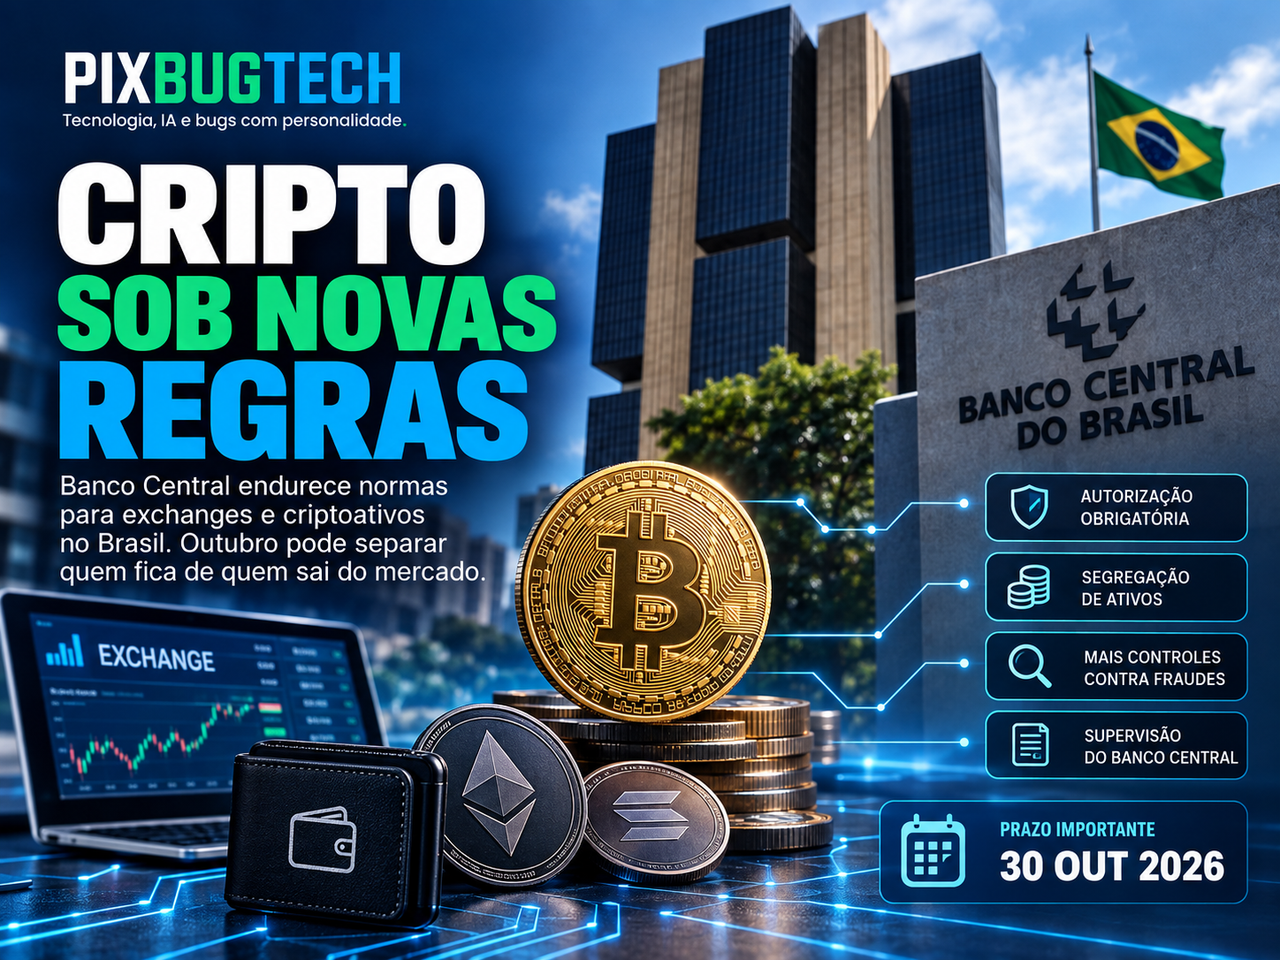
**Categoria editorial:** Mercado | Criptoativos | Regulação
Banco Central aperta regras para cripto no Brasil e outubro pode separar quem fica de quem sai do mercado
**Linha fina:** Exchanges e custodiante entram em uma nova fase de supervisão, com autorização obrigatória, segregação patrimonial, controles antifraude e regras que aproximam o mercado cripto do sistema financeiro tradicional.
**Meta description:** Banco Central endurece regras para exchanges e criptoativos no Brasil, com autorização obrigatória, controles antifraude e nova supervisão do setor.
**Slug amigável:** banco-central-regras-criptoativos-exchanges-brasil-2026
**Editoria:** Mercado
**Autor:** Redação PixBugTech
**Data:** 10 de agosto de 2026
---
Durante boa parte da história das criptomoedas no Brasil, abrir uma plataforma para negociar ativos digitais era muito mais uma questão empresarial e tecnológica do que uma licença financeira propriamente dita. Esse período está chegando ao fim. O Banco Central construiu um regime no qual empresas que intermedeiam, custodiam ou executam operações com ativos virtuais passam a conviver com autorização, exigências patrimoniais, controles internos, prevenção a fraudes, segurança cibernética, auditoria e supervisão contínua.
O próximo marco importante é 30 de outubro de 2026. Empresas que já estavam atuando quando a regulamentação entrou em vigor precisam protocolar seu pedido de autorização dentro do período de adaptação estabelecido pelo Banco Central. Quem apresentar o pedido tempestivamente poderá continuar operando enquanto o processo é analisado. Quem simplesmente ignorar o cronograma não terá a mesma liberdade para permanecer no mercado.
É uma mudança maior do que parece.
O Brasil não está regulando o Bitcoin ou tentando controlar uma blockchain descentralizada. Está regulando as empresas que se colocam entre o usuário e esses ativos.
É nessa diferença que está praticamente toda a história.
O Banco Central não assumiu o controle das criptomoedas
Existe uma interpretação equivocada recorrente quando novas normas sobre criptoativos aparecem: imaginar que o Banco Central passou a controlar Bitcoin, Ethereum ou outras redes descentralizadas.
Tecnicamente, isso não aconteceu.
Uma rede pública como a do Bitcoin continua funcionando segundo seu próprio protocolo distribuído. O BC não aprova uma transação na blockchain, não define o preço do ativo e não controla sua emissão.
O poder regulatório aparece nos intermediários.
Exchanges, custodiantes e outras empresas que prestam serviços com ativos virtuais no Brasil passam a operar dentro de um perímetro institucional muito mais parecido com aquele existente no sistema financeiro.
A distinção é fundamental.
Regular uma blockchain e regular uma empresa que guarda bilhões de reais em criptoativos de clientes são problemas completamente diferentes.
O segundo é exatamente o terreno no qual autoridades financeiras tradicionalmente atuam.
Nasce oficialmente a prestadora de serviços de ativos virtuais
A base legal começou a ser construída com a Lei 14.478, de 2022, que estabeleceu diretrizes para a prestação de serviços de ativos virtuais. Posteriormente, o governo atribuiu ao Banco Central competência para regulamentar e supervisionar essas atividades.
O desenho amadureceu com normas publicadas pelo BC em novembro de 2025 e colocadas em funcionamento de maneira escalonada a partir de 2026.
A regulamentação divide as sociedades especializadas em três grandes modalidades.
Existem as intermediárias de ativos virtuais, responsáveis por aproximar participantes e viabilizar determinadas operações; as custodiantes, cuja função central envolve guarda e controle desses ativos; e as corretoras de ativos virtuais, que podem reunir atividades de intermediação e custódia dentro dos limites definidos pela norma.
Isso parece burocrático, mas resolve uma questão que acompanhou o setor durante anos: quem exatamente está segurando o ativo do cliente e qual responsabilidade essa empresa assume quando algo dá errado?
Agora essa resposta começa a ser formalizada.
Exchange deixa de ser apenas uma empresa de tecnologia
Essa talvez seja a consequência empresarial mais profunda.
Durante a primeira fase da economia cripto, muitas plataformas gostavam de se apresentar essencialmente como empresas de tecnologia.
O argumento fazia sentido até certo ponto. Elas ofereciam software, conectavam usuários e executavam operações envolvendo ativos digitais.
O problema surge quando uma empresa passa a custodiar patrimônio de milhões de pessoas, movimentar grandes volumes financeiros e controlar as chaves necessárias para movimentar esses ativos.
Nesse momento, chamar toda a estrutura apenas de “plataforma tecnológica” começa a esconder boa parte do risco.
O Banco Central está desmontando essa ambiguidade.
Quem controla patrimônio de terceiros precisa demonstrar capacidade financeira, operacional, tecnológica e de governança compatível com essa responsabilidade.
O glamour da startup começa a encontrar a planilha do compliance.
O dinheiro do cliente não pode ser confundido com o dinheiro da exchange
Uma das mudanças mais importantes envolve segregação patrimonial.
As prestadoras precisam criar mecanismos para separar os ativos virtuais pertencentes aos clientes daqueles de propriedade da própria empresa.
Isso ataca diretamente um dos riscos históricos do setor.
Quando uma plataforma mistura recursos próprios com patrimônio de clientes, problemas de liquidez, gestão ou insolvência podem produzir uma confusão devastadora sobre quem efetivamente possui cada ativo.
A regulamentação brasileira estabelece políticas específicas de segregação, identificação das carteiras e mecanismos relacionados à comprovação das reservas.
Há ainda previsão de auditoria independente periódica sobre a separação desses ativos.
Isso não torna uma exchange incapaz de quebrar.
Regulação nenhuma consegue fazer isso.
Mas pode dificultar que o patrimônio do cliente desapareça dentro da contabilidade da empresa sem que ninguém perceba até ser tarde demais.
Prova de reserva deixa de ser apenas ferramenta de marketing
Após grandes colapsos internacionais no mercado cripto, diversas empresas passaram a divulgar mecanismos conhecidos como *proof of reserves*, ou prova de reservas.
A ideia básica é demonstrar que os ativos que a plataforma afirma manter em nome dos clientes realmente existem.
O problema é que uma fotografia das reservas não mostra necessariamente todas as obrigações da empresa.
Uma instituição pode provar que possui determinado volume de Bitcoin sem revelar, naquele mesmo mecanismo, dívidas, garantias, empréstimos ou outras responsabilidades financeiras.
Por isso, prova de reservas e auditoria contábil são coisas diferentes.
O modelo brasileiro tenta colocar essas peças dentro de um conjunto maior de controles.
Isso é importante porque transparência em blockchain pode demonstrar que determinado endereço possui ativos, mas não revela automaticamente toda a saúde financeira da empresa que controla aquela carteira.
Blockchain é ótima para provar que uma moeda está ali.
É bem menos eficiente para contar o que a empresa prometeu fazer com ela.
O próximo filtro acontece em outubro
Para empresas que já estavam operando quando o novo regime começou, o Banco Central estabeleceu um período de transição.
O prazo de 30 de outubro de 2026 se tornou, portanto, uma espécie de divisor regulatório.
Prestadoras enquadradas no período de adaptação precisam apresentar o pedido de autorização e demonstrar que possuem estrutura adequada para continuar funcionando dentro do novo modelo.
A partir dessa transição, instituições supervisionadas pelo Banco Central também encontram restrições para realizar ou viabilizar operações com prestadores brasileiros que permaneçam fora do regime de autorização ou do processo regular de adaptação.
Na prática, uma empresa pode continuar tendo site, aplicativo e servidores.
Mas ficar desconectada dos trilhos financeiros regulados transforma completamente sua capacidade de operar.
É aí que a regulação ganha dentes.
O custo de ser uma exchange brasileira vai aumentar
Compliance custa dinheiro.
Auditoria custa dinheiro.
Segurança cibernética custa dinheiro.
Profissionais especializados em prevenção à lavagem de dinheiro custam dinheiro.
Infraestrutura de custódia, monitoramento de transações, relatórios regulatórios e gestão de risco também custa.
Essa conta deve atingir primeiro plataformas pequenas e empresas que cresceram durante o período de regulação mais leve.
Para grandes operadores internacionais ou grupos financeiros consolidados, esses custos são relevantes, mas absorvíveis.
Para uma exchange pequena, podem decidir se o negócio ainda faz sentido.
É exatamente aí que aparece uma contradição típica da regulação financeira.
Regras mais exigentes podem reduzir riscos e afastar operadores frágeis.
Ao mesmo tempo, aumentam a barreira de entrada e podem concentrar mercado nas empresas que possuem dinheiro suficiente para cumprir todas essas exigências.
Segurança e concentração podem crescer juntas.
O conteúdo que originou a pauta tem um interesse comercial claro
Há um detalhe importante que precisa ser separado da notícia regulatória.
A publicação que ganhou circulação pelo MSN é originalmente um conteúdo patrocinado publicado pela CNN Brasil e identificado como material da Coinbase.
O próprio texto informa que a empresa prepara seu pedido de autorização no Brasil e apresenta sua experiência regulatória internacional como vantagem competitiva.
Isso não significa que os fatos regulatórios apresentados sejam falsos.
O prazo existe.
As regras existem.
As exigências existem.
Mas a conclusão comercial de que determinada empresa estaria naturalmente mais preparada ou representaria uma referência de segurança é uma posição do anunciante, e não uma constatação independente da PixBugTech.
É exatamente para isso que existe separação entre publicidade e jornalismo.
A regulamentação merece análise.
A empresa anunciante merece o mesmo escrutínio que qualquer concorrente.
Bancos também começam a entrar definitivamente nesse território
Outra mudança importante é que o mercado de ativos virtuais deixa de existir como uma espécie de ilha separada do sistema bancário.
As normas permitem que determinadas instituições financeiras autorizadas pelo Banco Central prestem serviços relacionados a intermediação e custódia de ativos virtuais, desde que cumpram os requisitos aplicáveis.
Isso coloca exchanges nativas de criptomoedas e instituições financeiras tradicionais em rota de convergência.
Para os bancos, é oportunidade.
Para as exchanges, é competição.
Um banco já possui grande parte da infraestrutura de governança, compliance, identificação de clientes, gerenciamento de risco e relacionamento regulatório exigida pelo BC.
Uma startup cripto precisa construir boa parte disso.
É uma vantagem competitiva silenciosa.
A indústria que nasceu prometendo substituir intermediários financeiros pode terminar disputando clientes justamente com os maiores intermediários financeiros do país.
A ironia seria engraçada se não envolvesse tanto dinheiro.
Stablecoins são uma das grandes razões para o aperto
O avanço das stablecoins ajuda a explicar por que o Banco Central está acelerando o enquadramento.
Esses ativos procuram manter referência de valor ligada a moedas ou outros ativos, sendo o dólar a referência dominante em grande parte do mercado.
Na prática, stablecoins criaram uma infraestrutura extremamente eficiente para transferir valor digitalmente.
Essa eficiência tem dois lados.
Para usuários legítimos, permite liquidação rápida, acesso internacional e integração entre plataformas.
Para fraudadores, a mesma velocidade pode facilitar a retirada de recursos do alcance do sistema financeiro convencional.
Dinheiro roubado por fraude bancária pode ser convertido rapidamente em ativo virtual, enviado ao exterior ou transferido para uma carteira controlada diretamente pelo criminoso.
Quanto maior a velocidade, menor o tempo disponível para detectar e interromper a fraude.
É exatamente nessa janela que aparece uma das normas mais recentes do BC.
Agora o Banco Central quer criar tempo onde a blockchain criou velocidade
Em 7 de agosto, o Banco Central avançou mais uma peça nesse quebra-cabeça.
A Resolução BCB 584 amplia os controles de prevenção a fraudes para serviços de ativos virtuais e cria, a partir de 1º de janeiro de 2027, uma retenção cautelar de 24 horas em determinadas situações.
A regra alcança transferências para entidades do mercado de ativos virtuais constituídas no exterior e para carteiras autocustodiadas quando os critérios definidos pela norma forem atingidos.
Entre eles está o equivalente a US$ 10 mil por operação ou no total movimentado pelo cliente naquele dia, além de operações que apresentem risco suficiente para exigir análise adicional segundo os controles da instituição.
É importante entender o significado.
Não se trata de confisco nem de bloqueio definitivo.
É uma janela destinada à análise da transação.
A lógica regulatória é bastante clara: se a característica mais perigosa da fraude digital é a velocidade, o regulador está tentando comprar tempo.
A carteira própria virou uma fronteira regulatória delicada
Esse ponto provavelmente produzirá um dos debates mais interessantes dos próximos anos.
Uma carteira autocustodiada é aquela na qual o próprio usuário controla as chaves necessárias para movimentar os ativos.
É uma das ideias centrais da cultura original das criptomoedas.
“Se as chaves não são suas, as moedas não são suas” virou praticamente um lema do setor.
Do ponto de vista regulatório, entretanto, a autocustódia cria uma dificuldade evidente.
Quando recursos saem de uma instituição supervisionada e entram em uma carteira privada, torna-se muito mais difícil determinar imediatamente quem está do outro lado.
A blockchain registra a movimentação.
O que ela não fornece automaticamente é identidade civil.
O desafio do regulador será combater fraudes sem transformar autocustódia em sinônimo de comportamento suspeito.
Essa fronteira entre liberdade tecnológica e rastreabilidade financeira deve produzir conflitos importantes.
A travel rule leva identidade para um sistema criado para endereços
Outra peça relevante é a chamada *travel rule*.
O princípio vem do combate à lavagem de dinheiro: determinadas informações sobre remetente e beneficiário precisam acompanhar uma transferência entre instituições.
Isso funciona naturalmente no sistema bancário, onde contas estão vinculadas a pessoas identificadas.
No universo cripto, a infraestrutura técnica nasceu de outra lógica.
Uma blockchain enxerga endereços.
O regulador quer enxergar pessoas.
Fazer essas duas camadas conversarem exige que exchanges troquem informações e mantenham mecanismos capazes de identificar os participantes das operações.
Isso melhora capacidade investigativa.
Também aumenta enormemente a quantidade de dados pessoais e financeiros armazenados pelas plataformas.
E esse é o outro lado da moeda.
Quanto mais informação o regulador exige, mais valioso fica o banco de dados da exchange
A concentração de informações cria um risco que quase sempre recebe menos atenção do que deveria.
Uma plataforma regulada pode reunir identidade, documentos, histórico de transações, endereços de carteiras, dispositivos utilizados, contas bancárias vinculadas e informações sobre contrapartes.
Esses dados são ouro para sistemas de prevenção a fraudes.
Também são ouro para criminosos.
Quanto maior a exigência de rastreabilidade, maior precisa ser a exigência de segurança cibernética.
Um grande vazamento em uma instituição desse tipo não revela apenas que alguém possui criptomoedas.
Pode revelar quanto possui, onde movimentou e quais carteiras utiliza.
Em determinados casos, transformar informação financeira digital em risco físico é uma possibilidade que não deveria ser ignorada.
A regulação também pode mudar quais criptomoedas chegam ao usuário
Plataformas reguladas precisam possuir políticas para seleção, listagem, suspensão e retirada de ativos.
Isso significa que a explosão de tokens disponíveis em algumas exchanges pode encontrar um filtro mais duro.
Não basta perguntar se tecnicamente é possível listar determinado ativo.
Será necessário avaliar risco, estrutura do projeto, liquidez, tecnologia, características do emissor quando houver e outros fatores relevantes.
A consequência provável é um mercado regulado menos parecido com um supermercado infinito de tokens e mais parecido com uma prateleira submetida a critérios internos de risco.
Isso pode eliminar parte do lixo especulativo.
Também coloca bastante poder nas mãos das plataformas.
Ser listado por uma grande exchange pode determinar liquidez e visibilidade de um projeto.
Regulação não elimina gatekeepers.
Às vezes cria gatekeepers mais fortes.
O investidor ganha proteção, mas não ganha garantia de rentabilidade
Esse ponto precisa ser absolutamente claro.
Uma exchange autorizada pelo Banco Central não transforma Bitcoin, Ether ou qualquer outro criptoativo em investimento garantido.
Supervisão regulatória reduz determinados riscos institucionais.
Ela pode melhorar custódia, controles, segregação patrimonial, transparência e capacidade de fiscalização.
Não elimina volatilidade.
Não impede um token de perder valor.
Não garante que determinado projeto tecnológico sobreviva.
Não transforma especulação em renda fixa.
E não significa que o Banco Central esteja endossando economicamente cada ativo disponível na plataforma.
Existe uma diferença enorme entre dizer “esta instituição pode prestar o serviço” e dizer “este ativo é um bom investimento”.
As duas frases não devem ser confundidas.
O mercado cripto brasileiro está sendo bancarizado
No fundo, todas essas regras apontam na mesma direção.
A fronteira entre “empresa cripto” e “instituição financeira” está ficando muito menos nítida.
Governança.
Capital.
Auditoria.
Prevenção à lavagem de dinheiro.
Segurança cibernética.
Gerenciamento de riscos.
Segregação de patrimônio.
Reporte regulatório.
Supervisão.
O vocabulário é praticamente o mesmo utilizado no sistema financeiro convencional.
Esse processo pode trazer legitimidade institucional para um setor que passou anos convivendo com fraudes, empresas improvisadas e colapsos de governança.
Mas existe um preço.
Parte do caráter aberto e experimental da primeira geração de serviços cripto será substituída por estruturas mais caras, formais e centralizadas.
Outubro não será o fim da regulação; será o começo da fiscalização
É tentador tratar 30 de outubro como a grande data final do marco cripto brasileiro.
Provavelmente será o contrário.
O prazo representa a passagem entre duas fases.
Primeiro foi necessário criar as regras.
Depois identificar quem pretende continuar jogando segundo elas.
A terceira etapa será observar se as instituições conseguem cumprir aquilo que prometeram.
É aí que autorizações, auditorias, controles antifraude, fiscalização e medidas prudenciais começam a importar de verdade.
A regulamentação publicada pelo Banco Central não extingue o risco do mercado de ativos virtuais.
Ela muda quem precisa responder por ele.
Durante anos, a indústria cripto repetiu que código substituía confiança.
A experiência mostrou que isso funciona para alguns problemas.
Para uma empresa que guarda patrimônio de milhões de pessoas, ainda precisamos saber quem controla as chaves, onde está o dinheiro e quem responde quando algo dá errado.
É exatamente essa pergunta que o Banco Central decidiu parar de deixar sem resposta.
👉 Dúvida? Então veja mais em: [https://pixbugtech.com/linksuteis](https://pixbugtech.com/linksuteis)