noticias
Demanda de IA aperta oferta e Samsung cobra até 15% mais por fabricação de chips, dizem fontes
**Categoria editorial:** Inteligência Artificial / Semicondutores
Demanda de IA aperta oferta e Samsung cobra até 15% mais por fabricação de chips, dizem fontes
**Linha fina:** Reajustes teriam atingido processos de 4 nm, 5 nm e 8 nm em julho, enquanto a linha SF4 de Pyeongtaek opera no limite e clientes chineses enfrentam menor poder de negociação.
**Meta description:** Demanda de IA pressiona fábricas de chips e Samsung teria elevado preços em até 15% nos processos de 4 nm, 5 nm e 8 nm para novos pedidos.
**Slug:** `samsung-precos-chips-ia-foundry-15`
Matéria completa
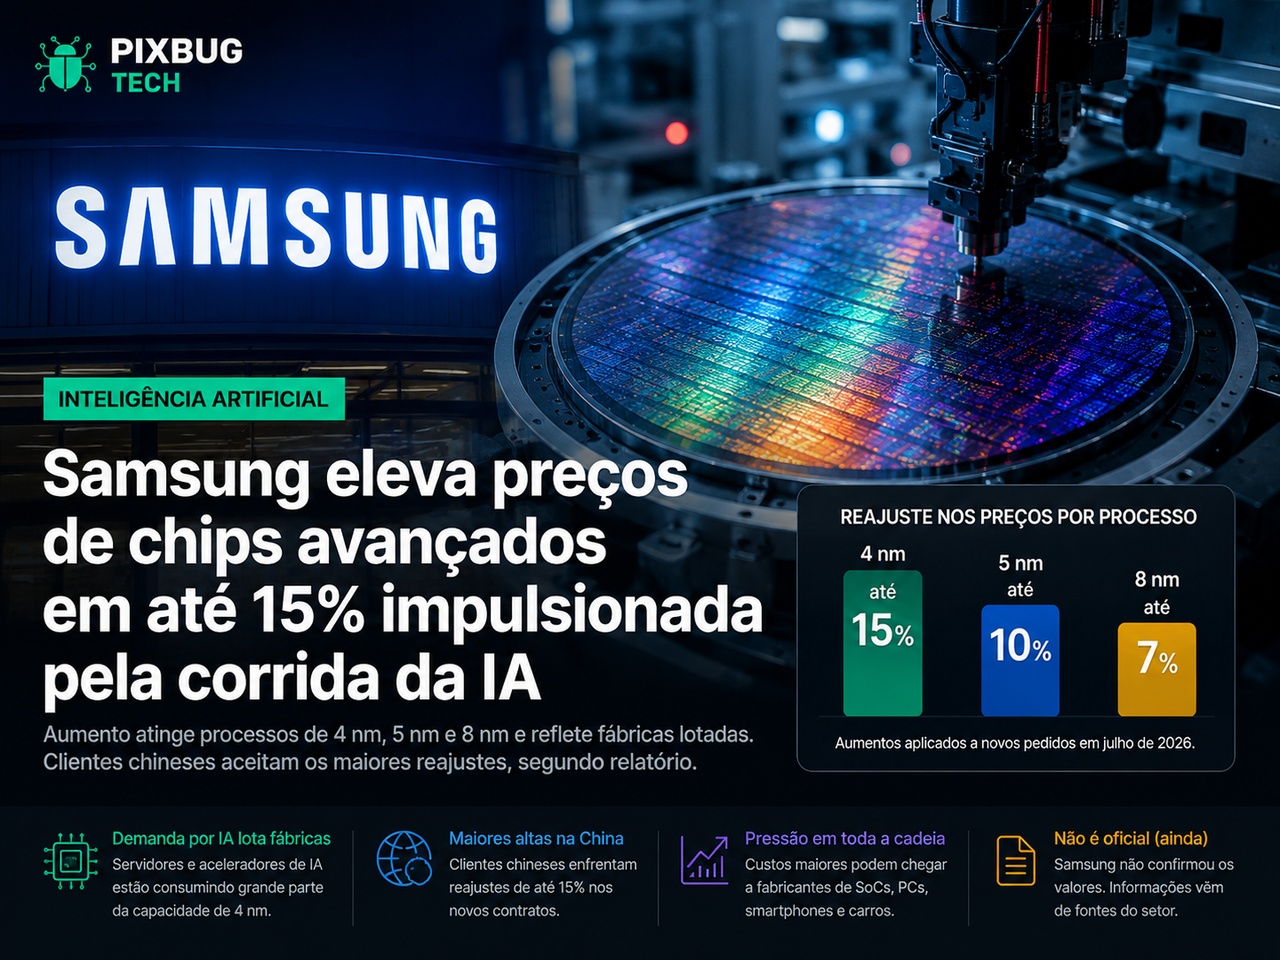
O crescimento da infraestrutura de inteligência artificial está deixando de pressionar apenas o mercado de GPUs, memória HBM e servidores. A disputa por capacidade chegou com força às fábricas que produzem os próprios chips. Segundo fontes ouvidas pela Reuters e repercutidas pelo Tom’s Hardware em 19 de agosto de 2026, a Samsung Electronics elevou em julho os preços de novos pedidos em alguns de seus processos de fabricação, com reajustes que chegaram a 15% para determinados clientes. A empresa não confirmou publicamente os valores e afirmou que não comenta detalhes operacionais desse tipo.
Os aumentos relatados atingem o processo SF4, de 4 nanômetros, o SF5, de 5 nanômetros, e a fabricação de 8 nanômetros. Para clientes na China e nos Estados Unidos, os preços do SF4 teriam avançado entre 10% e 15% em relação ao mês anterior. No caso de clientes de Taiwan, a alta teria ficado entre 5% e 10%. O SF5 teria subido de 10% a 15%, enquanto o processo de 8 nanômetros teria recebido reajuste próximo de 10%.
O movimento não ocorre porque a Samsung tenha repentinamente se tornado dominante em fabricação por contrato. A situação é quase o contrário: a pressão sobre a capacidade da TSMC, líder disparada do setor, está empurrando pedidos para alternativas que durante anos tiveram menos poder para impor preço.
A IA está transformando capacidade fabril em recurso escasso
Uma foundry fabrica chips projetados por outras empresas. O cliente entrega o projeto do circuito e contrata a produção em um determinado processo tecnológico, como 4 nm ou 5 nm. Quanto menor e mais avançado o nó, de maneira simplificada, maior tende a ser o potencial para reunir mais transistores e melhorar desempenho ou eficiência energética — embora o nome comercial do processo já não corresponda literalmente ao tamanho de cada transistor.
O problema atual é capacidade.
A linha SF4 da Samsung em Pyeongtaek, na Coreia do Sul, estaria operando em capacidade máxima desde o fim de 2025. Ela atende clientes externos, incluindo a Qualcomm, mas também fabrica componentes usados dentro da própria estrutura de produtos da Samsung, como base dies para memórias HBM. Isso cria uma disputa pouco visível: um mesmo conjunto de equipamentos precisa atender clientes da foundry e demandas internas de um conglomerado que também está surfando a expansão da IA.
A Samsung confirma ao menos a direção geral dessa pressão, ainda que não confirme os reajustes específicos. Nos resultados do segundo trimestre de 2026, a companhia afirmou que o negócio de foundry melhorou de forma significativa antes de provisões relacionadas a incentivos, impulsionado pela demanda por base dies de HBM e por pedidos de clientes dos Estados Unidos. Para o segundo semestre, a empresa espera ampliar vendas de produtos de 4 nm e registra aumento da demanda de clientes americanos e chineses em diferentes nós de fabricação.
Não é difícil enxergar de onde vem a fila.
A infraestrutura de IA exige GPUs, ASICs personalizados, processadores de rede, controladores, chips de memória e uma série de componentes auxiliares. Nem todos precisam dos processos mais avançados disponíveis. Um acelerador pode usar tecnologia de ponta em seu chip principal e depender de componentes fabricados em nós mais antigos para alimentação, interfaces, comunicação ou controle.
Por isso, o boom não pressiona apenas 2 nm ou 3 nm. Ele se espalha pela fábrica.
TSMC continua enorme, mas sua própria força ajuda a Samsung
O mercado de foundries permanece extremamente concentrado.
Dados da Counterpoint Research referentes ao primeiro trimestre de 2026 colocam a TSMC com aproximadamente **73% da receita mundial de pure foundry**, enquanto a Samsung aparece em segundo lugar com cerca de **7%**. A diferença é brutal e ajuda a colocar o reajuste em perspectiva: não estamos vendo uma troca de liderança, mas uma redistribuição de pedidos em um mercado no qual a líder não consegue absorver indefinidamente todo crescimento de demanda.
A própria Counterpoint atribui parte do crescimento do setor ao aumento dos pedidos de GPUs para IA, ASICs especializados e encapsulamento avançado. A consultoria aponta utilização elevada nos processos N4 e N5 da TSMC justamente por causa dessa procura.
Quando a capacidade da fornecedora dominante fica congestionada, a segunda colocada ganha uma coisa que durante muito tempo faltou à Samsung Foundry: poder de negociação.
Segundo a Reuters, clientes que não conseguem obter toda a capacidade desejada na TSMC estão procurando Samsung e Intel. Esse deslocamento dá à fabricante sul-coreana espaço para elevar preços sem necessariamente perder o pedido.
É uma mudança importante para uma divisão que, segundo estimativas do setor citadas pela Reuters, acumula prejuízos desde 2022.
Por que os clientes chineses sentem mais
A parte geopolítica talvez seja ainda mais importante que a tecnológica.
Fabricantes chineses enfrentam restrições impostas pelos Estados Unidos à exportação de equipamentos avançados de produção de semicondutores. Isso limita a velocidade com que a indústria doméstica consegue avançar em determinados processos e aumenta a dependência de capacidade fabril localizada fora da China.
Segundo as fontes da Reuters, a demanda chinesa pela Samsung está especialmente forte, mas a companhia não consegue atender todos os pedidos. Clientes americanos também consomem capacidade, enquanto outra parcela precisa permanecer reservada aos próprios produtos da Samsung.
Quando o comprador possui poucas alternativas, a negociação muda rapidamente.
O aumento de até 15% relatado para alguns clientes chineses não precisa ser interpretado apenas como inflação de custos industriais. Ele também reflete uma assimetria estratégica: empresas que têm acesso limitado a outras fábricas são mais propensas a aceitar condições menos favoráveis para garantir produção.
As restrições americanas foram desenhadas para limitar o avanço da capacidade chinesa em semicondutores sofisticados. Um efeito colateral é aumentar o valor comercial das foundries estrangeiras que ainda podem atender parte dessa demanda.
O verdadeiro gargalo não é simplesmente “fazer chips menores”
A corrida por IA costuma ser resumida a uma disputa pelo nó mais avançado, mas o sistema é bem mais complexo.
Um servidor de IA não existe apenas porque uma GPU saiu de uma linha de 3 nm ou 4 nm. O produto final depende de memória HBM, wafers, encapsulamento avançado, substratos, equipamentos de litografia, energia, resfriamento, interconexões e componentes produzidos em processos muito menos glamourosos.
A TrendForce já vinha alertando em junho que a demanda de servidores e dispositivos de IA estava deslocando capacidade fabril e apertando também segmentos considerados maduros. A consultoria observou que foundries vêm destinando uma parcela maior da produção a componentes relacionados à IA, alterando a oferta disponível para outros mercados.
Isso ajuda a explicar por que o processo de 8 nm aparece no mesmo movimento de preços que 4 nm e 5 nm.
A IA está funcionando como uma espécie de aspirador industrial de capacidade: começa pelos aceleradores de maior valor e depois alcança chips auxiliares, memória, componentes de alimentação e fabricação de nós que já existiam muito antes do atual ciclo de investimentos.
A Samsung está vendendo capacidade e competindo consigo mesma
Há uma particularidade na Samsung que merece mais atenção.
A TSMC é essencialmente uma foundry dedicada. A Samsung, por sua vez, atua simultaneamente em memória, fabricação por contrato, desenvolvimento de chips e eletrônicos de consumo.
Isso pode ser uma vantagem tecnológica enorme.
A companhia tenta vender aos clientes a possibilidade de integrar fabricação lógica, memória HBM e encapsulamento avançado dentro de um mesmo ecossistema. Em março, a própria Samsung afirmou que pretende explorar justamente essa combinação como uma estratégia para competir na era dos semicondutores de IA.
Mas integração também significa conflitos internos por recursos.
Uma linha de 4 nm utilizada para produzir um chip de um cliente externo pode ser a mesma infraestrutura necessária para fabricar componentes associados às memórias HBM da própria Samsung. Se o negócio de memória oferece margens excepcionais, a empresa precisa decidir economicamente onde cada wafer produzido gera mais valor.
Nesse cenário, aumentar o preço da foundry é também uma forma de selecionar quais pedidos externos justificam ocupar uma capacidade que poderia ser utilizada internamente.
Esse talvez seja um dos aspectos mais importantes da história.
Não é apenas “Samsung cobrando mais”. É capacidade industrial adquirindo um preço de oportunidade maior dentro da própria companhia.
Os reajustes podem chegar ao consumidor?
Não necessariamente de forma direta ou imediata.
O custo de fabricação de um wafer representa apenas uma parte do preço final de um processador, GPU, smartphone ou servidor. Há desenvolvimento do chip, encapsulamento, memória, montagem, logística, margens e muitos outros componentes na formação do preço.
Grandes compradores também negociam contratos de longo prazo e podem absorver parte do aumento, especialmente quando o produto final possui margem elevada.
Mas reajustes simultâneos em várias etapas da cadeia começam a se acumular.
Memórias ficaram mais caras. Encapsulamento avançado está disputado. Capacidade fabril está apertada. Data centers consomem GPUs em escala sem precedentes. Quando vários fornecedores descobrem ao mesmo tempo que podem cobrar mais, a tendência deixa de ser um problema isolado de componentes e passa a pressionar o custo total da infraestrutura.
Isso afeta primeiro empresas que compram chips diretamente e fabricantes de equipamentos. Em uma etapa posterior, pode aparecer nos preços de servidores, serviços de nuvem, eletrônicos ou mesmo no custo de operar serviços de IA.
Não existe, entretanto, evidência suficiente para atribuir qualquer futuro aumento específico de smartphones ou PCs a esse reajuste relatado da Samsung.
Pequenos clientes podem ficar para trás antes dos consumidores
O impacto mais imediato pode não aparecer em uma etiqueta de preço.
Quando uma fábrica opera próxima do limite, capacidade deixa de ser distribuída apenas por ordem de chegada. Volume, relacionamento comercial, rentabilidade e importância estratégica passam a pesar.
Uma empresa que precisa de algumas dezenas de milhares de wafers compete, direta ou indiretamente, com gigantes que negociam milhões de componentes e podem garantir contratos plurianuais.
Para startups de chips, fabricantes menores e empresas tentando criar aceleradores próprios de IA, isso pode significar prazos maiores, preços piores ou dificuldade para conseguir capacidade em um nó desejado.
É uma consequência pouco discutida da corrida da IA: a expansão das gigantes pode tornar a fabricação de novos concorrentes mais difícil justamente quando investidores querem financiar alternativas.
A demanda que estimula inovação também pode aumentar a barreira de entrada.
O reajuste também é uma tentativa de consertar a economia da Samsung Foundry
Durante anos, a Samsung investiu bilhões para desafiar a posição da TSMC, mas teve dificuldades com rendimento de fabricação, escala e conquista de clientes em processos avançados.
Preço baixo era uma ferramenta para atrair pedidos.
A situação atual permite experimentar o movimento inverso.
A Reuters cita o analista Lee Min-hee, da BNK Investment & Securities, avaliando que reajustes adicionais poderiam ajudar a divisão de foundry a retornar à lucratividade já em 2027. Isso é uma projeção de analista, não uma previsão confirmada pela Samsung.
A própria empresa informou em julho que espera melhora do negócio com maior utilização das fábricas, melhores yields — a proporção de chips funcionais obtidos em cada wafer — e condições de preço mais firmes.
Essa combinação é poderosa.
Uma fábrica mais cheia distribui custos fixos sobre uma quantidade maior de wafers. Yield melhor reduz desperdício. Preços maiores aumentam receita por pedido.
Se os três fatores avançarem juntos, uma linha que anteriormente queimava caixa pode mudar de perfil rapidamente.
A IA está mudando quem possui poder na cadeia
Durante grande parte da história recente dos semicondutores, fabricantes de chips negociavam obsessivamente redução de custo com foundries.
O atual ciclo de IA está invertendo parte dessa relação.
Quando clientes disputam espaço de fabricação, o fornecedor deixa de vender apenas wafers. Ele vende prioridade.
A consequência estratégica é que empresas capazes de controlar produção avançada, memória e encapsulamento passam a ocupar uma posição ainda mais central na economia digital. GPUs podem carregar a marca mais conhecida, mas sem algumas poucas empresas capazes de fabricar fisicamente esses circuitos, todo o restante da pilha de IA para.
Essa concentração também cria riscos.
Um problema operacional em uma fábrica importante, uma disputa comercial entre países, novas sanções ou uma expansão de demanda acima do previsto podem repercutir rapidamente em cadeias globais que já trabalham com pouca folga.
A corrida pela inteligência artificial está sendo apresentada como uma disputa de modelos e software, mas uma parte decisiva dessa competição acontece em salas limpas onde não há chatbot algum.
Análise da equipe
O reajuste relatado da Samsung é um sinal mais importante do que os 15% sugerem isoladamente.
A Samsung continua muito distante da TSMC em participação global de foundry. Mas, pela primeira vez em algum tempo, essa distância não impede a empresa de ganhar poder de preço. O motivo não é uma vitória tecnológica repentina sobre a concorrente taiwanesa; é um mercado em que a demanda está crescendo mais rápido do que a capacidade disponível em determinados pontos.
Isso muda a estratégia.
Durante anos, a Samsung precisava convencer clientes a abandonar uma líder dominante. Agora, parte desses clientes chega porque a líder simplesmente não possui capacidade infinita.
A situação chinesa adiciona outra camada. Restrições tecnológicas criadas para reduzir a autonomia de fabricação da China também tornam empresas chinesas mais dependentes de um grupo reduzido de fornecedores externos. Capacidade industrial e geopolítica começam a aparecer na mesma planilha de preços.
O ponto a acompanhar não é apenas se a Samsung fará novos reajustes.
Será preciso observar se a empresa consegue transformar fábricas cheias em yields melhores, margens sustentáveis e clientes de longo prazo; se a TSMC expande capacidade rápido o suficiente para aliviar a pressão; e se Intel e foundries chinesas conseguem capturar parte dos pedidos que hoje estão procurando espaço.
Se a procura por infraestrutura de IA continuar crescendo, a disputa mais importante pode deixar de ser apenas quem desenha o melhor acelerador.
Será quem consegue encontrar uma fábrica com espaço para produzi-lo.
👉 Dúvida? Então veja mais em: https://pixbugtech.com/linksuteis