noticias
Microsoft fez US$ 24,1 bilhões com a OpenAI e a engrenagem financeira da IA ficou impossível de ignorar
**Categoria editorial:** Inteligência Artificial, Cloud e Mercado
Microsoft fez US$ 24,1 bilhões com a OpenAI e a engrenagem financeira da IA ficou impossível de ignorar
**Linha fina:** A criadora do ChatGPT virou simultaneamente cliente, parceira tecnológica e ativo bilionário da Microsoft. O arranjo explica parte do crescimento da IA — e também revela uma concentração que o mercado terá de aprender a medir.
**Meta description:** Microsoft registrou US$ 24,1 bilhões ligados à OpenAI. Os números revelam como cloud, investimento e IA formaram uma engrenagem bilionária.
**Slug amigável:** microsoft-openai-24-bilhoes-azure-economia-ia
**Palavra-chave principal:** Microsoft e OpenAI
**Editoria:** Inteligência Artificial
**Autor:** Redação PixBugTech
**Data:** 8 de agosto de 2026
A parceria entre Microsoft e OpenAI chegou a uma escala na qual chamar uma empresa simplesmente de “investidora” da outra já explica muito pouco.
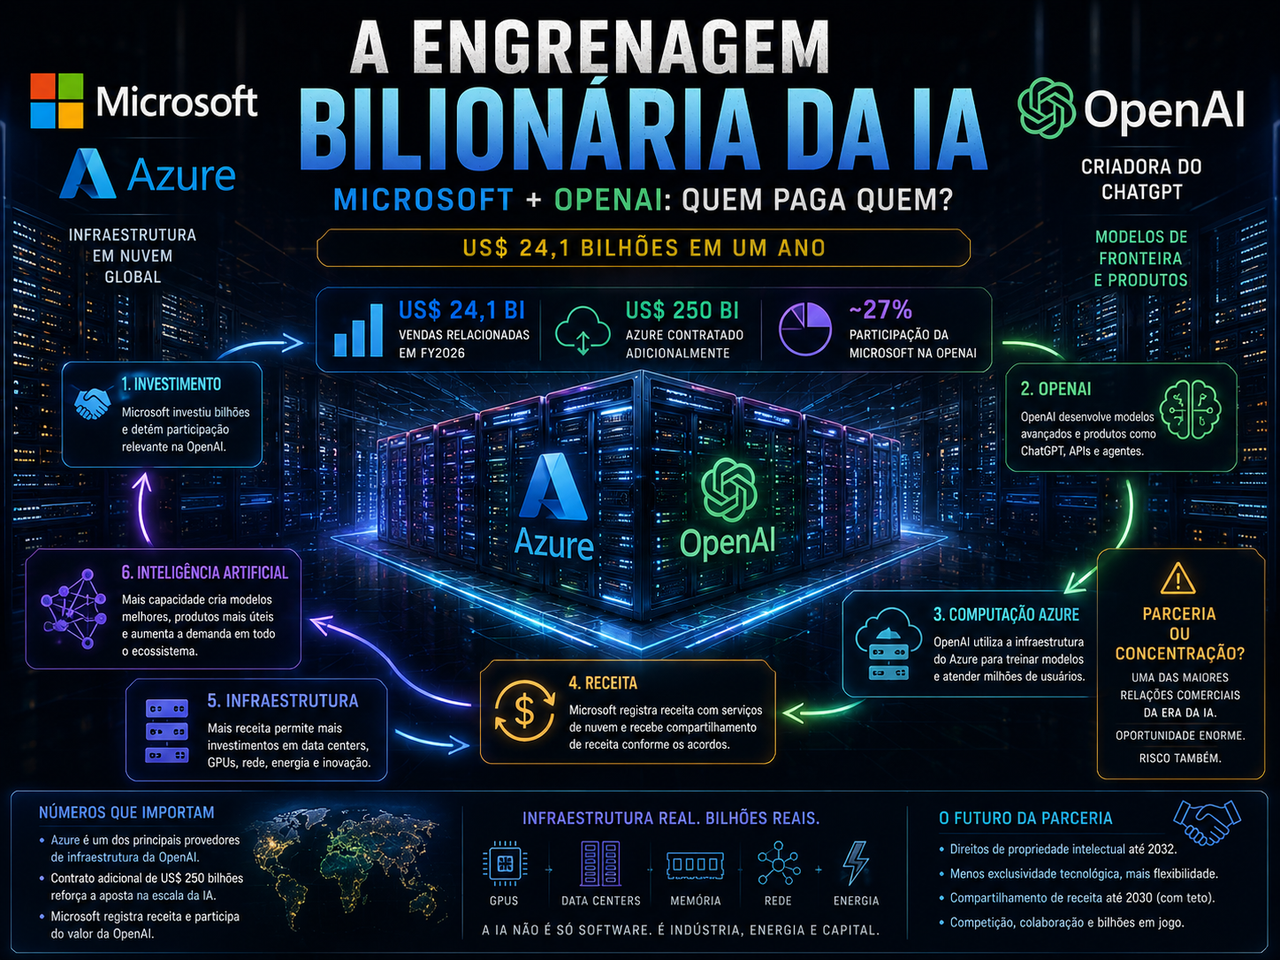
No ano fiscal encerrado em junho de 2026, a Microsoft registrou **US$ 24,1 bilhões em vendas relacionadas aos acordos comerciais com a OpenAI**, incluindo componentes ligados ao compartilhamento de receitas entre as companhias. É dinheiro suficiente para transformar uma aliança tecnológica numa das relações comerciais mais relevantes de toda a economia da inteligência artificial.
O número é impressionante, mas a arquitetura por trás dele é ainda mais interessante.
A Microsoft colocou bilhões na OpenAI, possui uma participação relevante na companhia, fornece parte da infraestrutura computacional que mantém seus modelos funcionando, incorpora tecnologias da parceira em produtos próprios e recebe pagamentos relacionados aos acordos entre as empresas. A OpenAI, por sua vez, precisa justamente dessa infraestrutura para treinar modelos e servir produtos usados por centenas de milhões de pessoas.
É como se uma fabricante de motores também tivesse participação na montadora, vendesse a fábrica onde os carros são produzidos, recebesse parte da receita dos veículos e ainda utilizasse aquela tecnologia nos próprios produtos.
Só que, neste caso, a fábrica é um data center.
E o combustível são GPUs, memória, redes, eletricidade e alguns bilhões de dólares por ano.
A relação já não cabe na palavra “investimento”
Quando a Microsoft começou a investir na OpenAI, a interpretação parecia relativamente simples: uma gigante consolidada de tecnologia estava financiando um laboratório promissor em troca de acesso privilegiado à próxima geração de inteligência artificial.
Essa descrição envelheceu rapidamente.
A relação passou a incluir capital, participação acionária, propriedade intelectual, APIs, serviços de nuvem, compartilhamento de receita e grandes contratos futuros de infraestrutura.
Após a recapitalização concluída em 2025, a Microsoft passou a deter aproximadamente **27% da OpenAI Group PBC**, participação então avaliada em cerca de **US$ 135 bilhões**. O acordo também estabeleceu que a OpenAI contrataria **US$ 250 bilhões adicionais em serviços Azure**.
Isso muda completamente a pergunta relevante.
Não é mais:
**“Quanto a Microsoft investiu na OpenAI?”**
É:
**“Quantas partes diferentes da economia da OpenAI passaram a gerar valor para a Microsoft?”**
A resposta já envolve mais de uma coluna da planilha.
A OpenAI virou uma gigantesca cliente de computação
Modelos de fronteira são caros antes, durante e depois do treinamento.
Treinar exige clusters enormes de aceleradores, redes extremamente rápidas, armazenamento e energia. Depois que o modelo está pronto, cada pergunta feita pelos usuários ainda precisa ser processada em algum lugar.
Esse segundo estágio — inferência — transforma popularidade em uma conta operacional permanente.
Quanto mais o ChatGPT é utilizado, mais capacidade computacional precisa existir por trás dele.
É aí que a Microsoft aparece não apenas como sócia, mas como fornecedora.
O Azure fornece uma parcela importante da infraestrutura necessária para manter esses sistemas funcionando. Isso significa que o crescimento de um produto da OpenAI pode simultaneamente ampliar a demanda pela nuvem da Microsoft.
O cliente cresce.
A conta de infraestrutura cresce junto.
Para uma empresa de cloud, é uma posição quase invejável.
É aí que começa a conversa sobre “dinheiro circular”
O desenho naturalmente gera uma crítica que tem se espalhado entre investidores e analistas: empresas de tecnologia investem dinheiro em laboratórios de IA, e esses laboratórios gastam parte relevante do capital contratando infraestrutura justamente das companhias que os financiaram.
Visto rapidamente, parece um `while(true)` financeiro:
**Microsoft investe → OpenAI compra computação → Microsoft registra receita → OpenAI cresce → precisa de mais computação.**
É tentador chamar isso de receita artificial.
Só que essa conclusão seria rápida demais.
Existe um serviço econômico real sendo prestado. GPUs estão funcionando, data centers foram construídos, energia está sendo consumida e modelos estão atendendo usuários. A OpenAI efetivamente precisa daquela infraestrutura.
Uma empresa investir em seu cliente não transforma automaticamente a posterior compra em venda fictícia.
Mas também seria ingênuo fingir que a relação é equivalente à de dois agentes completamente independentes negociando no mercado aberto.
O ponto importante não é acusar uma fraude contábil sem evidência.
É perceber que **investimento, demanda e receita estão economicamente interligados**.
Isso torna a qualidade dessa receita mais difícil de analisar.
Não existe “bug de dinheiro infinito”
A cultura geek conhece bem a piada do *infinite money glitch*.
Investe-se dinheiro numa companhia.
Ela compra seu serviço.
Você registra receita.
A receita aumenta a percepção de que seu negócio de IA está crescendo.
O mercado valoriza a companhia.
Parece um belo exploit.
Só existe um problema: data centers não aceitam meme como pagamento.
Alguém precisa financiar servidores.
Alguém precisa comprar GPUs.
Alguém precisa pagar energia.
Alguém precisa remunerar engenheiros.
E, eventualmente, os usuários finais precisam gerar receita suficiente para sustentar toda a cadeia.
O circuito pode funcionar enquanto o capital disponível, o crescimento dos produtos e as receitas finais continuarem crescendo.
Ele se torna problemático se o consumo de infraestrutura avançar muito mais rapidamente que a capacidade da camada final de monetizar essa computação.
O bug não está no fluxo de dinheiro.
Está na possibilidade de o fluxo depender permanentemente de mais capital chegando por uma extremidade.
US$ 24,1 bilhões não podem ser comparados diretamente com os US$ 37 bilhões de IA
Há uma armadilha matemática importante nessa história.
Em abril, Satya Nadella afirmou que o negócio de inteligência artificial da Microsoft havia ultrapassado **US$ 37 bilhões em ARR**, com crescimento de 123% em relação ao ano anterior.
ARR significa *Annual Recurring Revenue*: uma taxa anualizada baseada no ritmo de receita recorrente observado naquele momento.
Já os **US$ 24,1 bilhões ligados à OpenAI** representam vendas registradas durante o exercício fiscal encerrado em junho.
São métricas de naturezas diferentes.
Portanto, pegar 24,1, dividir por 37 e anunciar que OpenAI representa exatamente 65% da receita de IA da Microsoft produziria uma porcentagem matematicamente bonita e economicamente ruim.
Uma métrica olha para vendas reconhecidas durante um período.
A outra anualiza o ritmo observado em determinado momento.
O fato de os números não poderem ser divididos diretamente não diminui a importância da OpenAI.
Só impede que Excel seja utilizado como arma branca.
O dado de US$ 625 bilhões é ainda mais revelador
Existe outro indicador que mostra a dimensão futura dessa relação.
No trimestre encerrado em dezembro de 2025, a Microsoft informou possuir **US$ 625 bilhões em commercial remaining performance obligations**, ou RPO comercial.
RPO representa contratos assinados cuja receita ainda será reconhecida no futuro.
A própria Microsoft informou que **aproximadamente 45% desse saldo estava relacionado à OpenAI**.
Aplicar mecanicamente 45% sobre US$ 625 bilhões produz algo próximo de US$ 281 bilhões.
Mas é importante não cometer outro pecado contra a contabilidade.
Isso não significa que Microsoft receberá US$ 281 bilhões da OpenAI amanhã.
Os contratos possuem prazos diferentes, reconhecimento ao longo dos anos e condições específicas. A Microsoft informou naquele período que aproximadamente um quarto do RPO comercial total seria reconhecido nos 12 meses seguintes.
O número serve para outra coisa.
Ele mostra **concentração**.
Uma parte gigantesca do backlog comercial futuro da Microsoft passou a depender de uma única empresa de inteligência artificial.
E isso merece atenção.
OpenAI é cliente grande o suficiente para virar risco de concentração
Para qualquer fornecedor de infraestrutura, conseguir um cliente que compra dezenas ou centenas de bilhões em serviços parece um sonho.
Até o cliente ficar grande demais.
Quanto maior sua participação na carteira futura, maior a exposição caso alguma coisa dê errado.
Se a OpenAI crescer como previsto, a Microsoft possui uma posição extraordinariamente favorável.
Vende infraestrutura.
Participa do valor da companhia.
Integra a tecnologia nos próprios produtos.
Recebe compartilhamento de receita.
Pode desenvolver produtos sobre propriedade intelectual licenciada.
O relacionamento possui várias fontes potenciais de retorno.
Mas o contrário também é verdadeiro.
Se o crescimento da OpenAI desacelerar severamente, se os custos de inferência permanecerem altos demais, se concorrentes comprimirem preços ou se compromissos futuros de infraestrutura precisarem ser renegociados, a Microsoft também sentirá parte dessa desaceleração.
O melhor cliente da festa pode ser também aquele cuja falta seria mais percebida quando as luzes acendessem.
Microsoft está tentando não depender demais justamente enquanto ganha bilhões
Há uma ironia estratégica interessante.
Enquanto os números financeiros mostram uma integração enorme, as duas empresas estão **reduzindo parte da dependência tecnológica mútua**.
Em abril de 2026, o acordo foi novamente revisado. A Microsoft continuou como principal parceira de nuvem, mas a OpenAI ganhou liberdade maior para atender seus produtos por outros provedores. Os direitos da Microsoft sobre modelos e produtos da OpenAI continuam até 2032, porém passaram a ser **não exclusivos**.
A Microsoft também deixou de pagar participação de receita à OpenAI.
No sentido inverso, os pagamentos de compartilhamento de receita da OpenAI para a Microsoft continuam até 2030, agora sujeitos a um teto agregado.
Em outras palavras:
**financeiramente próximas, tecnologicamente menos presas.**
Não é contradição.
É gerenciamento de risco.
A OpenAI também percebeu que um único provedor era uma coleira muito cara
A infraestrutura necessária para IA está se tornando tão estratégica que depender de um único fornecedor representa risco operacional.
Se um laboratório possui demanda maior que a capacidade disponível de seu parceiro, crescimento vira problema de supply chain.
A própria mudança de contrato mostra isso.
OpenAI pode utilizar mais provedores.
Microsoft deixou de possuir certas exclusividades.
Ambas ganharam maior capacidade de buscar oportunidades separadamente. ([OpenAI][6])
Essa transformação ocorre justamente quando os modelos exigem cada vez mais recursos físicos.
A velha ideia de que software é infinitamente escalável encontra uma pequena inconveniência chamada **hardware**.
É possível copiar o código rapidamente.
Não é possível copiar um data center de dois gigawatts com `Ctrl+C` e `Ctrl+V`.
A verdadeira guerra da IA está ficando menos glamourosa
Quando o público pensa em inteligência artificial, vê modelos.
GPT.
Claude.
Gemini.
Agentes.
Benchmarks.
O dinheiro cada vez maior está em outra camada.
Terreno.
Energia.
Subestações.
GPUs.
Memória.
Fibra óptica.
Resfriamento.
Contratos de cloud.
A IA parece software para o usuário.
Na escala industrial, ela está virando infraestrutura pesada.
E a Microsoft percebeu isso cedo.
Seu ativo estratégico não é apenas possuir acesso aos modelos da OpenAI.
É possuir uma das maiores infraestruturas computacionais capazes de executá-los.
O laboratório produz inteligência.
A cloud vende o lugar onde a inteligência mora.
Na corrida do ouro, ainda há bastante dinheiro vendendo pá.
O contrato de US$ 250 bilhões mostra a escala da aposta
Em outubro de 2025, OpenAI e Microsoft anunciaram oficialmente que a primeira havia contratado **US$ 250 bilhões adicionais em serviços Azure**.
Um contrato desse tamanho não deve ser interpretado como uma fatura enviada para pagamento imediato.
É compromisso de longo prazo.
Mas revela algo importante sobre as expectativas das duas empresas.
Elas projetam uma demanda de computação colossal.
Para cumprir isso, Microsoft precisa continuar construindo infraestrutura.
OpenAI precisa continuar encontrando usos e clientes suficientes para justificar o consumo dessa infraestrutura.
Essa relação conecta duas apostas.
Microsoft aposta que haverá enorme demanda por computação de IA.
OpenAI aposta que conseguirá transformar essa computação em produtos economicamente valiosos.
O contrato é onde as duas teses se encontram.
E o capital necessário é igualmente absurdo
A OpenAI concluiu em março de 2026 uma rodada com **US$ 122 bilhões em capital comprometido**, numa avaliação pós-investimento de **US$ 852 bilhões**. A própria companhia descreveu acesso duradouro à capacidade computacional como vantagem estratégica fundamental.
O tamanho da rodada ajuda a compreender a economia do setor.
Estamos falando de uma empresa de software que precisa levantar capital em escala comparável ao orçamento anual de países inteiros porque seu produto consome infraestrutura física gigantesca.
Isso não se parece com o antigo modelo de startup de internet.
Não basta escrever software e comprar alguns servidores.
Modelos de fronteira estão aproximando empresas de IA da lógica de companhias intensivas em capital.
É quase uma indústria pesada com uma interface de chat.
A economia de IA começa a parecer uma stack financeira
O stack tecnológico já conhecemos:
aplicação;
modelo;
framework;
acelerador;
servidor;
rede;
data center.
Agora existe também o **stack financeiro**:
usuário paga assinatura;
empresa de IA recebe;
empresa compra computação;
cloud registra receita;
cloud investe em infraestrutura;
fabricantes vendem chips;
investidores financiam empresas;
participações acionárias se valorizam;
novas rodadas financiam mais computação.
Tudo está conectado.
E quanto mais conectado, mais difícil fica identificar em qual camada está surgindo o retorno econômico final.
Essa pergunta importa porque infraestrutura pode registrar crescimento mesmo antes de os clientes finais demonstrarem retorno proporcional em seus próprios negócios.
Vender GPUs prova que existe demanda por GPUs.
Não prova automaticamente que todo comprador conseguiu transformar essas GPUs em lucro.
É uma diferença simples que exuberância financeira costuma esquecer.
O usuário corporativo é quem precisa fechar essa conta
No fim da cadeia há uma empresa utilizando IA para alguma coisa.
Programar.
Atender clientes.
Analisar documentos.
Automatizar processos.
Criar conteúdo.
Fazer pesquisa.
Esse cliente precisa receber valor suficiente para continuar pagando.
Se uma companhia gasta US$ 10 milhões por ano com inteligência artificial e economiza US$ 30 milhões, excelente.
Se gasta US$ 10 milhões e produz uma apresentação um pouco mais bonita, algum CFO eventualmente fará uma pergunta desagradável.
A sustentabilidade econômica da infraestrutura depende dessa camada.
Microsoft pode vender computação para OpenAI.
OpenAI pode vender tokens para empresas.
Mas, no final, alguém precisa produzir valor econômico fora do circuito tecnológico.
É ali que a teoria encontra o caixa.
Isso não significa que a “bolha da IA” está prestes a explodir
Os números grandes naturalmente alimentam comparações com bolhas especulativas.
Há razões legítimas para cautela.
Investimentos são gigantescos.
Infraestrutura é construída antecipadamente.
Receita e custos crescem em ritmos diferentes.
Empresas assumem compromissos de longo prazo baseadas em estimativas extremamente otimistas de demanda.
Mas existe também atividade econômica real.
Azure cresce.
Empresas compram IA.
Consumidores pagam assinaturas.
Desenvolvedores utilizam APIs.
Hardware está sendo efetivamente instalado.
Chamar tudo de bolha é tão simplista quanto considerar qualquer crescimento prova automática de retorno.
A pergunta correta não é se existe IA real.
Existe.
É se **a quantidade de capital alocada hoje poderá gerar retorno proporcional amanhã**.
Essa resposta ainda está sendo compilada.
Quem ganha primeiro são os fornecedores de infraestrutura
Essa talvez seja a parte mais clara da história.
Enquanto ainda discutimos quais agentes substituirão quais tarefas e quanto empresas economizarão, fabricantes de aceleradores, memória, equipamentos de rede e provedores de nuvem já recebem enormes encomendas.
O risco econômico está distribuído de maneira desigual.
A cloud cobra pela computação.
O fabricante cobra pelo chip.
A concessionária cobra pela energia.
O laboratório de IA precisa descobrir como transformar tudo isso em um produto lucrativo.
É a velha corrida do ouro com um detalhe moderno.
Agora a pá possui refrigeração líquida e custa dezenas de milhares de dólares.
O que quase ninguém discute: a concentração pode moldar quais IAs sobrevivem
Construir modelos de fronteira exige tanto capital que poucos laboratórios conseguem competir.
Isso cria uma barreira que cresce junto com a tecnologia.
Se acesso a centenas de milhares de GPUs, contratos energéticos e data centers multibilionários se torna pré-requisito, inteligência artificial de fronteira passa a depender de um grupo reduzido de empresas capazes de financiar essa infraestrutura.
Clouds ganham poder.
Fabricantes de chips ganham poder.
Grandes laboratórios ganham poder.
Pequenos concorrentes precisam encontrar nichos, modelos menores ou investidores dispostos a financiar sua computação.
O resultado pode ser paradoxal.
IA torna criação de software mais democrática.
A infraestrutura que produz as IAs mais avançadas torna-se menos democrática.
Na interface, todo mundo consegue experimentar.
No backend, meia dúzia de empresas controla a usina.
Isso ajuda a explicar a corrida por modelos menores
Existe uma saída técnica para parte dessa dependência: reduzir o custo de inferência.
Modelos menores.
Quantização.
Mixture of Experts.
Distilação.
Inferência local.
Chips especializados.
Caches.
Roteamento inteligente entre modelos.
Toda redução de custo por tarefa muda a matemática.
Se uma consulta que hoje exige um modelo gigantesco puder ser resolvida por outro dez vezes menor, a quantidade necessária de infraestrutura diminui.
Esse é um dos motivos pelos quais eficiência virou tão importante quanto benchmark.
O melhor modelo comercial talvez não seja o que obtém 97 em um teste.
Pode ser aquele que obtém 94 custando um décimo.
Em escala de bilhões de consultas, três pontos de benchmark podem valer menos que alguns megawatts.
Microsoft está se preparando para um mundo pós-exclusividade
A empresa também vem construindo modelos próprios e ampliando seu catálogo com tecnologias de diferentes fornecedores.
Isso reduz a dependência de uma única companhia.
É uma decisão sensata.
Se Microsoft controla a infraestrutura e a distribuição empresarial, não precisa necessariamente apostar todo o futuro em um único modelo.
Pode transformar Azure numa camada onde diferentes inteligências competem.
Nesse cenário, a posição estratégica da Microsoft fica interessante.
Se OpenAI vencer, Microsoft participa.
Se outros modelos vencerem, eles também podem acabar utilizando Azure.
A melhor posição durante uma guerra de modelos talvez seja possuir o estacionamento onde todos deixam as GPUs.
OpenAI também quer controlar mais da própria infraestrutura
Do outro lado, OpenAI possui incentivo inverso.
Quanto mais sua operação depende de provedores externos, maior a parcela de sua economia capturada pela infraestrutura.
Por isso os movimentos para diversificar cloud e ampliar capacidade própria são estratégicos.
A empresa precisa evitar que sucesso de produto se transforme apenas em uma conta de computação ainda maior.
Essa é uma das tensões fundamentais da economia atual de IA.
Um chatbot pode crescer explosivamente.
Mas cada usuário adicional custa alguma coisa.
Reduzir esse custo é tão importante quanto adicionar novas funções.
Na velha internet, o custo marginal de atender mais um usuário podia tornar-se minúsculo.
Na IA generativa, cada usuário novo continua pedindo ao servidor para pensar.
Pensar ainda não é grátis.
US$ 24,1 bilhões são uma fotografia. Os US$ 250 bilhões são a aposta
O número divulgado sobre o ano fiscal mostra quanto a relação já cresceu.
O compromisso futuro mostra até onde as empresas acreditam que ela poderá chegar.
É nesse contraste que está a notícia realmente importante.
Não se trata apenas de Microsoft ter registrado US$ 24,1 bilhões relacionados à OpenAI.
Trata-se de uma das maiores empresas do mundo possuir:
participação de aproximadamente 27% numa das maiores companhias privadas de IA;
um contrato de mais US$ 250 bilhões em serviços Azure;
direitos de propriedade intelectual que atravessam a próxima década;
e uma carteira futura fortemente exposta à demanda da mesma parceira.
Isso não é mais parceria comercial normal.
É quase uma arquitetura econômica compartilhada.
Se a OpenAI cresce, Microsoft ganha em vários lugares
Imagine o ChatGPT dobrando de tamanho.
Mais usuários significam mais inferência.
Mais inferência significa mais computação.
Mais computação pode significar mais Azure.
Maior crescimento pode aumentar o valor da participação acionária da Microsoft.
Produtos OpenAI mais valiosos também podem melhorar serviços Microsoft que utilizam aquela tecnologia.
É um multiplicador estratégico interessante.
Só existe uma regra pouco divertida:
o crescimento precisa continuar fazendo sentido economicamente.
Usuários gratuitos precisam eventualmente ajudar a converter receita.
Empresas precisam renovar contratos.
Agentes precisam gerar produtividade mensurável.
Custos de computação precisam cair.
Caso contrário, o crescimento pode produzir uma situação curiosa na qual todos comemoram o aumento da demanda enquanto alguém precisa financiar uma quantidade cada vez maior de hardware para mantê-la.
Se a OpenAI tropeça, Microsoft também não sai ilesa
A diversificação reduz o risco, mas não apaga a exposição.
Um cliente que representa parcela significativa da carteira futura merece monitoramento.
Isso não significa prever falência ou colapso.
Significa reconhecer concentração.
Empresas fazem isso o tempo inteiro com fornecedores, mercados e grandes compradores.
A OpenAI tornou-se estrategicamente importante demais para ser analisada apenas como participação financeira.
Ela é parte da demanda de infraestrutura.
Parte da estratégia de produto.
Parte da história de crescimento de IA.
Parte do backlog.
E parte do valuation.
Microsoft está diversificando porque grandes alianças costumam ser muito agradáveis até o momento em que deixam de ser.
O verdadeiro produto da corrida de IA pode ser computação
Nos últimos anos, discutimos qual empresa possuiria o melhor chatbot.
Talvez esse tenha sido apenas o primeiro round.
Quanto mais a IA entra em empresas, sistemas operacionais, programação e agentes, mais o recurso fundamental deixa de ser o chatbot específico e passa a ser **capacidade de computação disponível a preço competitivo**.
Modelos podem mudar rapidamente.
Aplicativos podem ser substituídos.
APIs podem ser trocadas.
Data centers levam anos para construir.
Energia precisa ser contratada.
GPUs precisam ser fabricadas.
Nesse sentido, Microsoft talvez esteja fazendo uma aposta muito menos glamourosa que “vencer a OpenAI”.
Está tentando ser uma das empresas que possuem o terreno industrial onde a era da IA precisa funcionar.
É uma estratégia mais parecida com eletricidade do que com software.
A IA ganhou seu próprio problema de concentração sistêmica
Há uma última questão.
Microsoft e OpenAI não estão sozinhas nesse tipo de relação.
A indústria inteira está formando alianças entre laboratórios, clouds, fabricantes de chips e investidores.
Isso cria uma rede econômica cada vez mais interdependente.
Uma empresa financia.
Outra compra infraestrutura.
Uma terceira fornece chips.
A valorização de uma participação afeta balanços.
Contratos futuros justificam novos data centers.
Novos data centers sustentam expectativas de demanda.
Esse sistema pode produzir enorme crescimento.
Também pode transmitir problemas com eficiência semelhante.
Se uma grande empresa de IA reduzir compras abruptamente, fornecedores sentem.
Se um fornecedor atrasar infraestrutura, o laboratório sente.
Se o custo energético subir, todos sentem.
A cadeia de IA está deixando de parecer uma coleção de startups.
Está começando a parecer um setor industrial.
O dinheiro finalmente mostrou onde a IA realmente mora
Para o usuário, ChatGPT parece uma caixa branca onde frases entram e respostas saem.
A contabilidade conta outra história.
Por trás de cada resposta existe infraestrutura física.
E por trás dessa infraestrutura existem contratos que já alcançam centenas de bilhões de dólares.
Os **US$ 24,1 bilhões registrados pela Microsoft no ano fiscal de 2026** mostram quanto a OpenAI já pesa nessa máquina.
O compromisso de **US$ 250 bilhões adicionais em Azure** mostra quanto as duas companhias esperam que ela ainda cresça.
Não há evidência suficiente para chamar esse arranjo de receita falsa.
Também seria superficial tratá-lo como uma relação comercial comum.
Microsoft financiou parte da empresa que se tornou uma de suas maiores compradoras de computação, detém aproximadamente 27% dela e continua conectada aos seus produtos e receitas, mesmo enquanto ambas reduzem a exclusividade tecnológica.
É uma das engrenagens mais fascinantes — e mais concentradas — da economia atual.
Durante anos perguntamos se a inteligência artificial conseguiria gerar dinheiro.
Agora sabemos pelo menos quem está faturando primeiro.
**O servidor não precisa esperar a AGI para mandar a conta.**
👉 Dúvida? Então veja mais em: [https://pixbugtech.com/linksuteis](https://pixbugtech.com/linksuteis)