noticias
Nvidia quer transformar chips de IA em classe de ativos; Gundlach vê sinal de topo do mercado
Categoria editorial
Inteligência Artificial / Mercado / Infraestrutura
Título principal
Nvidia quer transformar chips de IA em classe de ativos; Gundlach vê sinal de topo do mercado
Linha fina
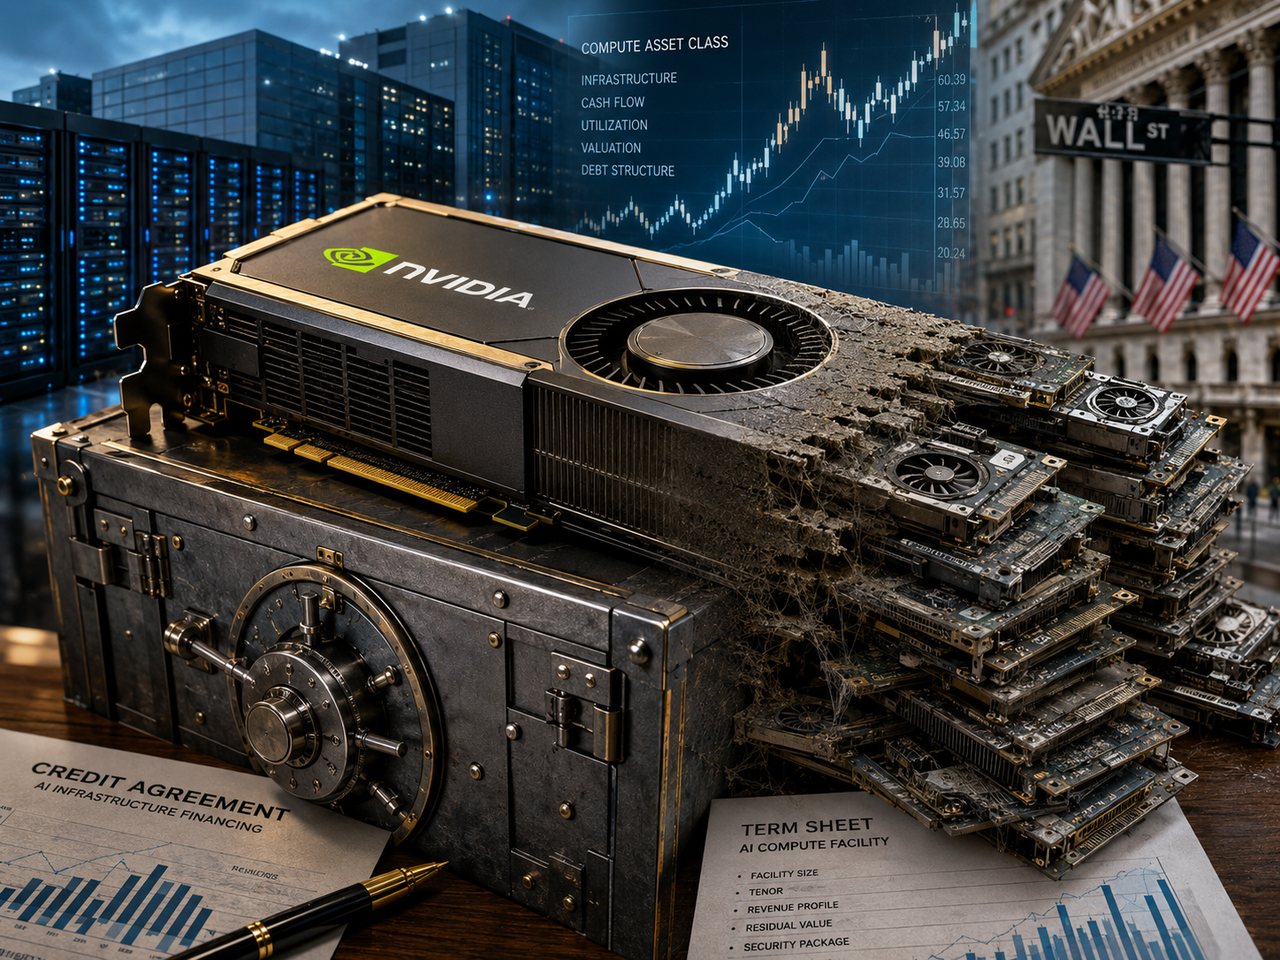
A fabricante tenta atrair mais de US$ 500 bilhões de capital de terceiros para financiar infraestrutura de IA, mas a estratégia levanta uma pergunta incômoda: quanto vale uma GPU quando a dívida usada para comprá-la ainda terá muitos anos pela frente?
Meta description
Nvidia quer transformar infraestrutura de IA em uma classe de ativos, mas Jeff Gundlach alerta para o risco de financiar GPUs com dívida de longo prazo.
Slug amigável
`nvidia-chips-ia-classe-ativos-gundlach-risco-mercado`
Matéria completa
A corrida pela inteligência artificial está entrando em uma fase em que chips, data centers e capacidade computacional começam a ser tratados não apenas como tecnologia, mas como ativos financeiros.
A Nvidia anunciou em 10 de agosto acordos com Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs e KKR para criar plataformas independentes de financiamento capazes de mobilizar, ao longo do tempo, **mais de US$ 500 bilhões em capital de terceiros para infraestrutura de IA**. O dinheiro não representa receita da Nvidia, nem um único fundo de US$ 500 bilhões: a proposta é formar diferentes estruturas de capital para financiar clientes interessados em construir ou utilizar grandes instalações computacionais.
Para Jensen Huang, fundador e CEO da Nvidia, há uma mudança estrutural acontecendo.
A capacidade computacional utilizada pela inteligência artificial estaria se tornando uma espécie de infraestrutura produtiva, semelhante, em lógica financeira, a ativos como usinas, imóveis comerciais, aeronaves ou redes de telecomunicações.
Jeffrey Gundlach, CEO da gestora DoubleLine Capital e um dos investidores de renda fixa mais conhecidos de Wall Street, acha que exatamente aí pode morar o problema.
Segundo ele, transformar chips de IA em uma nova classe de ativos pode ser o tipo de engenharia financeira que costuma aparecer perto de momentos de excesso no mercado.
A crítica não depende de acreditar ou não no futuro da inteligência artificial.
Ela depende de uma pergunta bem mais concreta:
**quanto valerá o equipamento usado como garantia quando a dívida ainda estiver sendo paga?**
O plano de US$ 500 bilhões da Nvidia
A iniciativa anunciada pela Nvidia reúne alguns dos maiores administradores de capital do planeta.
Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs e KKR assinaram memorandos de entendimento com a fabricante para desenvolver estruturas dedicadas ao financiamento de infraestrutura baseada em computação acelerada.
Na prática, investidores institucionais poderiam financiar projetos de data centers enquanto empresas de IA, provedores de nuvem e outros operadores utilizariam essa capacidade durante anos.
A Nvidia fornece a plataforma tecnológica.
As instituições financeiras analisariam individualmente clientes, contratos, utilização prevista dos equipamentos, fluxo de caixa e valor residual dos ativos antes de conceder financiamento.
Essa separação é importante.
O anúncio de US$ 500 bilhões não significa que BlackRock, KKR ou qualquer outra participante tenha colocado imediatamente esse dinheiro sobre a mesa.
Trata-se de uma meta agregada de capital de terceiros que as diferentes plataformas pretendem mobilizar ao longo do tempo.
A Nvidia também informou que, em determinados projetos, poderá oferecer mecanismos de proteção relacionados ao valor residual equivalentes a até 25% da oportunidade analisada. Reuters calculou que, considerando todo o volume potencial, essa exposição poderia chegar teoricamente a cerca de US$ 125 bilhões, embora a empresa diga que qualquer apoio será decidido caso a caso.
É uma mudança relevante no modelo econômico da corrida pela IA.
Até agora, a discussão estava concentrada em quem conseguiria comprar GPUs.
A próxima discussão será sobre **quem financiará quem precisa comprá-las**.
Por que transformar computação em uma classe de ativos
Uma classe de ativos normalmente precisa possuir algumas características básicas.
Ela deve apresentar valor econômico mensurável, capacidade de gerar fluxo de caixa e alguma previsibilidade sobre seu valor futuro.
Um imóvel comercial pode produzir aluguel.
Uma aeronave pode ser arrendada.
Uma usina pode vender energia.
A Nvidia tenta demonstrar que uma infraestrutura de inteligência artificial pode funcionar de maneira semelhante.
Um cluster equipado com GPUs não permanece parado esperando valorização.
Ele pode executar treinamento de modelos, inferência, geração de imagens, processamento científico, simulações, robótica, aplicações empresariais e uma variedade crescente de cargas computacionais.
Quanto maior a utilização, maior pode ser sua receita.
Por isso Huang resume sua tese afirmando que, na economia da IA, capacidade computacional pode ser transformada diretamente em faturamento.
Há ainda outro componente importante na argumentação da Nvidia: **CUDA**.
O ecossistema de software desenvolvido pela companhia permite que GPUs antigas continuem recebendo otimizações, novas bibliotecas e suporte para diferentes aplicações.
A empresa sustenta que isso aumenta a vida econômica do hardware e reduz a velocidade com que equipamentos anteriores deixam de gerar receita.
É uma defesa tecnicamente plausível.
Mas ela não elimina o risco apontado por Gundlach.
O problema não é o chip parar de funcionar
GPUs de data center não precisam quebrar fisicamente para perder valor econômico.
Esse é o ponto central da discussão.
Um acelerador pode continuar funcionando perfeitamente durante muitos anos e, mesmo assim, tornar-se menos competitivo diante de uma geração nova que execute determinada carga mais rapidamente ou consumindo menos energia por operação.
Estudo publicado em 2026 analisando a evolução das GPUs de data center da Nvidia encontrou tempos de duplicação inferiores a dois anos para determinados indicadores de desempenho FP16 e FP32.
Em outras palavras, o avanço técnico continua rápido o suficiente para tornar perigosa qualquer hipótese simples de que a capacidade econômica relativa de uma GPU permanecerá estável por uma década.
Isso cria uma diferença importante entre **vida física**, **vida contábil** e **vida econômica**.
Um equipamento pode fisicamente funcionar por dez anos.
Uma companhia pode depreciá-lo contabilmente durante cinco ou seis.
Mas o período no qual ele consegue competir economicamente depende de preço de energia, demanda, compatibilidade de software, geração do hardware, eficiência e custo das alternativas disponíveis.
É exatamente essa incerteza que interessa aos credores.
Gundlach olha para o prazo da dívida
A crítica feita por Gundlach ataca o chamado risco de duração.
Imagine um data center financiado com dívida de longo prazo.
O empréstimo é concedido considerando que equipamentos, contratos e fluxo de caixa daquele projeto terão valor suficiente durante vários anos.
Agora imagine que novas gerações de aceleradores reduzam drasticamente o custo necessário para executar as mesmas tarefas.
O equipamento antigo ainda funciona.
Mas sua receita pode cair.
O valor de revenda também pode cair.
Caso o operador enfrente dificuldades financeiras, o credor descobre que a garantia oferecida originalmente talvez valha muito menos do que previa.
Gundlach ironizou essa estrutura comparando financiamentos extremamente longos garantidos por chips de vida econômica incerta a títulos lastreados em produtos cuja durabilidade ninguém conhece direito.
Por trás da provocação existe uma pergunta financeira bastante convencional: **o vencimento da dívida combina com a duração econômica do ativo que a sustenta?**
Quando a resposta é incerta, o risco aumenta.
Mas existe uma evidência importante a favor da Nvidia
O problema é que a história não termina na rápida evolução tecnológica das GPUs.
Hardware antigo continua encontrando compradores.
A própria Nvidia utiliza a A100 como principal exemplo.
Lançada em 2020, a GPU baseada na arquitetura Ampere continua sendo usada comercialmente em treinamento, ajuste de modelos, inferência e computação de alto desempenho.
A CoreWeave revelou recentemente um contrato envolvendo capacidade baseada em A100 que se estende até 2029.
Isso significa que uma GPU apresentada nove anos antes ainda deverá estar produzindo receita contratada.
Há uma razão técnica interessante para isso.
Nem todo data center consegue simplesmente retirar equipamentos antigos e instalar a geração mais nova.
Sistemas recentes podem exigir alimentação elétrica muito mais densa e refrigeração líquida.
Instalações projetadas para racks tradicionais não necessariamente conseguem receber essas máquinas sem reformas profundas na distribuição de energia e no sistema de resfriamento.
O resultado é aparentemente contraditório.
Uma GPU muito menos poderosa pode continuar economicamente atraente justamente porque a infraestrutura onde ela está instalada não consegue acomodar facilmente uma alternativa mais moderna.
Isso fortalece a argumentação da Nvidia de que valor residual não depende exclusivamente de desempenho máximo.
Uma GPU velha pode continuar boa sem continuar sendo excelente
Esse detalhe é essencial para entender a discussão.
O mercado de inteligência artificial não possui apenas uma carga de trabalho.
Treinar um modelo de fronteira exige uma quantidade enorme de capacidade computacional e normalmente favorece os aceleradores mais modernos disponíveis.
Executar um modelo pequeno, servir aplicações empresariais ou realizar tarefas de inferência menos exigentes é diferente.
Equipamentos antigos podem migrar para atividades menos sofisticadas.
É semelhante ao que acontece com servidores tradicionais.
Uma máquina pode sair de uma função crítica e continuar trabalhando durante anos em aplicações secundárias.
Esse movimento cria uma espécie de cascata econômica.
GPUs mais novas ocupam as tarefas onde desempenho e eficiência justificam seu preço.
Gerações anteriores descem para cargas menos exigentes.
Se existir demanda suficiente em cada nível dessa cascata, a vida econômica dos equipamentos pode ser muito maior do que uma análise baseada exclusivamente na velocidade de inovação sugeriria.
E é exatamente essa hipótese que Wall Street terá de precificar.
O risco verdadeiro aparece quando utilização e preço caem juntos
Existe, porém, um cenário bem menos confortável.
Imagine que bilhões de dólares sejam investidos na construção de data centers com expectativa de crescimento contínuo da procura por inteligência artificial.
A capacidade instalada aumenta rapidamente.
Ao mesmo tempo, novos chips ficam mais eficientes e cada GPU passa a produzir mais tokens por unidade de tempo.
Se a demanda por aplicações não crescer na mesma proporção, surge capacidade ociosa.
Os preços de aluguel de GPU diminuem.
Equipamentos antigos perdem competitividade.
O valor residual utilizado nos modelos financeiros cai.
Nesse cenário, diferentes riscos deixam de ser independentes.
O faturamento diminui justamente quando a garantia também está perdendo valor.
Essa correlação é particularmente perigosa para estruturas financiadas com grande quantidade de dívida.
Wall Street está financiando a próxima etapa da corrida pela IA
A discussão também revela outra mudança importante.
A corrida da inteligência artificial está ficando cara demais para depender apenas dos balanços das empresas de tecnologia.
Reuters informou que os investimentos combinados das grandes empresas do setor deverão ultrapassar US$ 730 bilhões em 2026, enquanto fundos de private equity e crédito privado ocupam um papel crescente no financiamento da expansão computacional.
Isso ajuda a explicar por que Nvidia e grandes gestores de recursos estão se aproximando.
Para a fabricante, financiamento mais barato significa mais clientes capazes de construir infraestrutura utilizando seus produtos.
Para os gestores, data centers oferecem a possibilidade de transformar uma gigantesca onda de investimento tecnológico em ativos capazes de gerar taxas, juros e retornos de longo prazo.
Para empresas menores de inteligência artificial, a estrutura pode diminuir uma barreira fundamental: encontrar bilhões de dólares antes mesmo de começar a operar o hardware.
Existe, portanto, uma lógica econômica real.
O perigo aparece se disponibilidade de crédito começar a produzir projetos que não seriam economicamente viáveis sem esse financiamento.
O precedente dos mercados financeiros merece atenção
Grandes transformações econômicas frequentemente produzem novos instrumentos financeiros.
Ferrovias fizeram isso.
Imóveis fizeram isso.
Telecomunicações fizeram isso.
Internet também fez.
Isso não significa automaticamente que exista uma bolha.
O problema começa quando a engenharia financeira passa a ocultar a qualidade econômica do ativo subjacente.
Transformar milhares de GPUs em contratos, empréstimos e eventualmente títulos negociáveis não muda o fato de que, no final da cadeia, alguém precisa utilizar aquelas máquinas e gerar receita suficiente para pagar a infraestrutura.
Sem clientes, nenhuma estrutura financeira salva o projeto.
A diferença entre uma nova classe de ativos legítima e uma bolha pode acabar sendo muito menos tecnológica do que parece.
Será **taxa de utilização, receita e fluxo de caixa**.
Análise da equipe PixBugTech
A provocação de Gundlach é útil porque desloca o debate para longe da pergunta preguiçosa sobre existir ou não uma “bolha da IA”.
Há algo muito mais interessante acontecendo.
A Nvidia está tentando transformar sua liderança tecnológica em **infraestrutura financeira**.
CUDA já funciona como uma barreira competitiva de software.
A cadeia de GPUs funciona como plataforma de hardware.
Agora, mecanismos de financiamento podem adicionar uma terceira camada ao ecossistema.
Se um cliente consegue obter financiamento mais barato para construir infraestrutura Nvidia porque investidores acreditam que aquele hardware possui mercado secundário, alta utilização e valor residual, a decisão tecnológica deixa de ser apenas qual GPU possui melhor desempenho.
Passa a envolver também **qual plataforma é mais fácil de financiar**.
Esse efeito pode ser poderoso.
Um concorrente pode desenvolver um acelerador tecnicamente excelente e ainda enfrentar dificuldade para competir se bancos, fundos, locadoras de capacidade, desenvolvedores e operadores de data centers considerarem o ecossistema Nvidia uma garantia mais previsível.
O financiamento, portanto, pode se tornar uma nova forma de vantagem competitiva.
Mas existe um ponto que merece vigilância.
A Nvidia vende os equipamentos que fazem parte dos projetos e pode, em determinadas operações, oferecer proteção parcial sobre seu valor residual.
Quanto mais profundamente fornecedores, clientes e financiadores ficarem conectados, mais difícil será distinguir crescimento impulsionado por demanda final de crescimento facilitado pelo próprio mecanismo de financiamento.
Isso não caracteriza automaticamente financiamento circular.
Mas exige transparência.
A pergunta relevante não será apenas quantos bilhões foram investidos.
Será quanto dinheiro está chegando das empresas e consumidores que realmente utilizam inteligência artificial no fim da cadeia.
O que quase ninguém está discutindo
Existe ainda uma consequência menos óbvia.
Se capacidade computacional realmente virar uma classe de ativos, o mercado pode começar a criar instrumentos financeiros baseados não apenas em data centers, mas no próprio preço do processamento.
Contratos futuros de capacidade computacional já estão sendo estudados academicamente como uma maneira de transferir e precificar o risco relacionado ao custo futuro de GPUs.
Pesquisa publicada em julho de 2026 discute justamente a formação desse mercado e destaca uma diferença fundamental em relação a commodities tradicionais: capacidade computacional não pode ser simplesmente armazenada hoje para ser utilizada anos depois da mesma maneira que petróleo ou metais.
Um servidor parado durante uma hora perdeu aquela oportunidade de gerar receita para sempre.
Isso torna a economia do compute especialmente dependente de utilização.
Se esse mercado amadurecer, empresas poderão tentar proteger preços futuros de capacidade computacional da mesma forma que companhias aéreas protegem parte do custo de combustível.
Seria uma transformação profunda.
A inteligência artificial deixaria de possuir apenas chips negociados no mercado.
Passaria a possuir **mercados financeiros construídos sobre a capacidade desses chips**.
A pergunta que decidirá se Gundlach está certo
Nem Jensen Huang nem Jeffrey Gundlach precisam estar completamente certos.
As duas teses podem coexistir.
A Nvidia possui evidências de que GPUs antigas conseguem continuar gerando receita muito depois de perderem o status de tecnologia de ponta.
Gundlach possui bons motivos para questionar estruturas de dívida de longo prazo lastreadas em uma categoria de equipamento submetida a mudanças tecnológicas extremamente rápidas.
O teste será econômico.
Nos próximos anos será necessário observar utilização de GPUs antigas, preços de aluguel, mercado secundário, duração real dos contratos, inadimplência dos operadores, valor residual dos equipamentos e participação da própria Nvidia nas garantias oferecidas.
Se as GPUs continuarem trabalhando durante oito ou dez anos e produzindo receita previsível, Huang poderá ter ajudado a criar uma nova categoria de infraestrutura financeira.
Se os equipamentos perderem valor muito mais rápido do que os modelos dos credores preveem, Gundlach provavelmente não será o último investidor a lembrar que tecnologia de ponta envelhece em uma velocidade pouco compatível com certas planilhas de dívida.
Porque, no fim, a discussão não é se inteligência artificial será importante.
Essa etapa parece cada vez menos controversa.
A questão de centenas de bilhões de dólares é outra:
**uma GPU continuará sendo um bom ativo financeiro quando deixar de ser uma boa GPU de última geração?**
👉 Dúvida? Então veja mais em: https://pixbugtech.com/linksuteis