noticias
Pagamento em segundos: por que o checkout em tempo real está mudando o comércio digital
** dLocal**
Pagamento em segundos: por que o checkout em tempo real está mudando o comércio digital
Durante muito tempo, pagar pela internet significou preencher números de cartão, informar data de validade, código de segurança, aguardar autenticações e torcer para que a transação não fosse recusada no caminho. Essa experiência continua presente em boa parte do comércio eletrônico, mas uma infraestrutura diferente está crescendo rapidamente por baixo dos checkouts: os **Real-Time Payments, ou RTPs**.
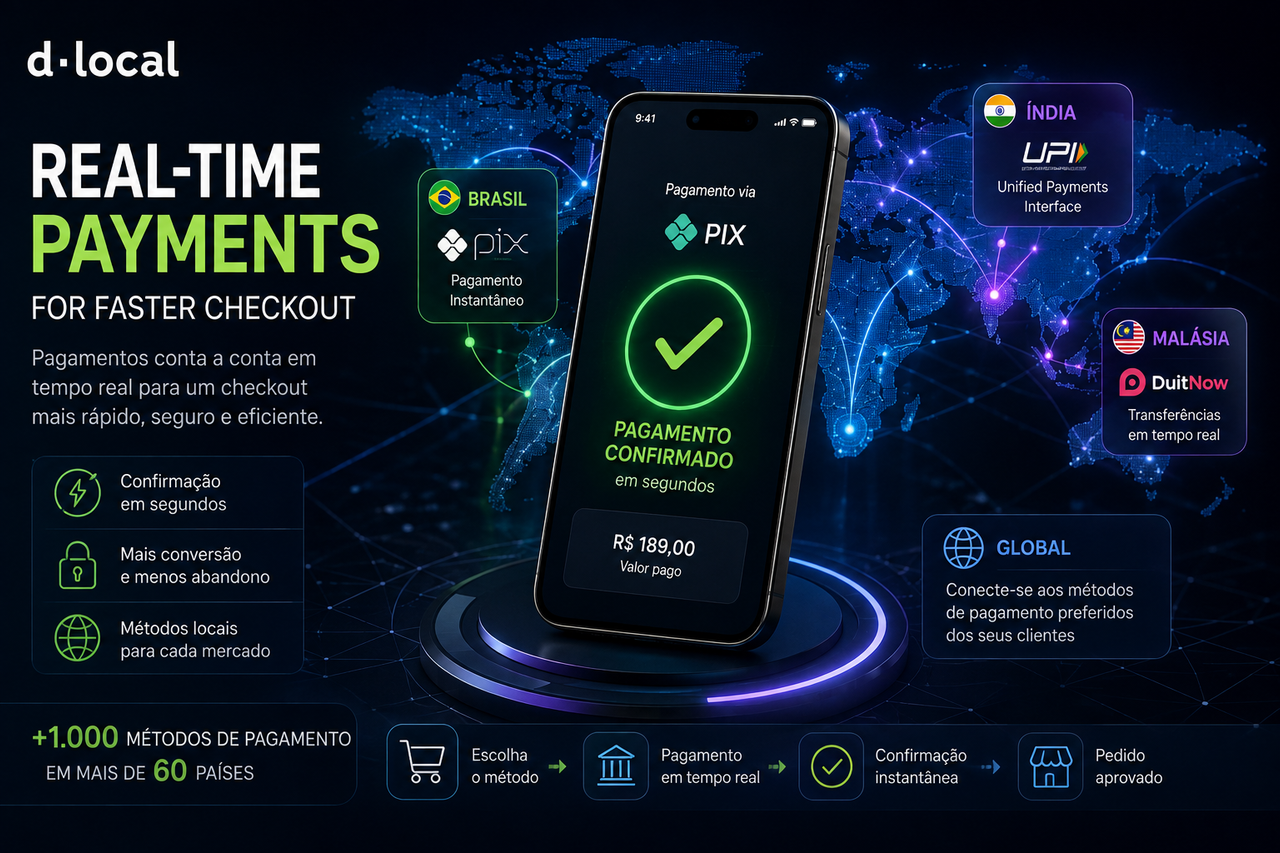
São sistemas capazes de movimentar dinheiro diretamente entre contas e confirmar o pagamento praticamente em tempo real, inclusive fora do horário bancário tradicional. No Brasil, o exemplo mais evidente é o Pix. Na Índia, a UPI transformou pagamentos instantâneos em uma infraestrutura de escala nacional. Na Malásia, o DuitNow segue lógica semelhante.
Para o consumidor, a mudança parece simples: escolher o método, autorizar o pagamento e receber a confirmação.
Para uma empresa que vende em vários países, porém, existe uma complexidade muito maior escondida atrás desse botão.
É nesse ponto que empresas de infraestrutura de pagamentos como a **dLocal** entram na equação.
O checkout virou parte da estratégia de crescimento
Uma compra digital pode fracassar nos últimos segundos.
O consumidor encontrou o produto, comparou preços, decidiu comprar, chegou ao checkout — e então encontra um método de pagamento que não utiliza, um cartão que não é aprovado ou uma sequência de etapas que torna a operação mais trabalhosa do que deveria.
Cada obstáculo adicional cria uma nova oportunidade de abandono.
Por isso, pagamentos deixaram de ser apenas uma função administrativa do comércio eletrônico. Eles se tornaram parte da experiência do produto e, em negócios internacionais, da própria estratégia de entrada em novos mercados.
O problema é que não existe um padrão universal.
O comportamento financeiro de um consumidor brasileiro não é necessariamente o mesmo de um indiano, mexicano, nigeriano ou indonésio. Métodos dominantes em um país podem ter importância quase irrelevante em outro.
Tentar exportar exatamente o mesmo checkout para dezenas de mercados significa ignorar uma das partes mais locais do comércio: **a maneira como as pessoas preferem pagar**.
O que realmente acontece em um pagamento em tempo real
Um Real-Time Payment é fundamentalmente diferente de uma compra tradicional realizada com cartão.
No cartão, existe uma rede formada por emissor, adquirente, bandeira, processadores e outros participantes que autorizam e liquidam a transação.
Em um RTP, o fluxo pode utilizar uma infraestrutura bancária instantânea que transfere recursos de uma conta para outra e devolve a confirmação da operação em poucos segundos.
Isso reduz uma das maiores incertezas do checkout: o intervalo entre o cliente acreditar que pagou e o comerciante saber efetivamente que recebeu a confirmação.
A disponibilidade permanente também muda a experiência.
Sistemas desse tipo são projetados para operar continuamente, inclusive durante noites, fins de semana e feriados. Não há necessidade de esperar a abertura do próximo dia útil para que uma instrução de pagamento seja processada da maneira tradicional.
No comércio digital, poucos segundos fazem diferença.
O Brasil já vive essa transformação
Para brasileiros, talvez seja difícil perceber o tamanho dessa mudança porque o Pix tornou a experiência de pagamento instantâneo rapidamente cotidiana.
Pagar um restaurante, transferir dinheiro para alguém, comprar em uma loja virtual ou quitar uma cobrança utilizando um QR Code passou a ser comportamento banal.
Essa banalidade é justamente o sinal de que a infraestrutura funcionou.
Uma tecnologia financeira se torna realmente importante quando deixa de parecer extraordinária.
O comerciante não precisa explicar detalhadamente como funciona o sistema. O consumidor reconhece a marca, entende o fluxo e sabe o que fazer.
Para uma empresa estrangeira que deseja vender no Brasil, portanto, aceitar apenas métodos internacionais pode significar oferecer tecnicamente um checkout funcional, mas comercialmente incompleto.
Localizar pagamentos é tão importante quanto traduzir a página.
Pix no Brasil, UPI na Índia, DuitNow na Malásia
A dificuldade aumenta quando o negócio deixa de olhar apenas para um país.
A dLocal trabalha com diferentes redes locais e inclui entre os sistemas de pagamentos em tempo real suportados o Pix brasileiro, a UPI indiana e o DuitNow da Malásia.
Eles compartilham o princípio da transferência rápida, mas pertencem a mercados, instituições financeiras, regras técnicas e ambientes regulatórios diferentes.
Para uma empresa global, integrar individualmente cada infraestrutura significa lidar com APIs distintas, requisitos locais, fluxos de autenticação, conciliação, moedas e particularidades operacionais.
A proposta da dLocal é colocar uma camada entre o comerciante global e essa fragmentação.
Em vez de transformar cada expansão internacional em um novo projeto completo de pagamentos, a empresa oferece acesso a métodos locais por meio de uma infraestrutura integrada.
Segundo números atualmente divulgados pela própria dLocal, sua plataforma reúne mais de **1.000 métodos de pagamento em mais de 60 países**, além de diferentes produtos para recebimentos, pagamentos, plataformas e gestão de risco.
O valor dessa arquitetura não está simplesmente na quantidade.
Está em evitar que o consumidor precise abandonar hábitos locais para comprar de uma empresa estrangeira.
Uma API pode esconder dezenas de infraestruturas
O conceito parece contraditório: quanto mais mercados uma empresa atende, maior tende a ser sua complexidade.
Plataformas de pagamento tentam fazer o movimento inverso.
A empresa integra uma API e a infraestrutura intermediária assume parte do trabalho necessário para conversar com meios de pagamento diferentes.
Para a equipe de desenvolvimento de um comércio eletrônico, isso pode significar trabalhar com uma camada técnica mais uniforme enquanto o provedor administra diferenças existentes entre os países.
Por baixo dessa abstração continuam existindo bancos, adquirentes, redes instantâneas, carteiras, moedas, controles de fraude e exigências regulatórias.
A complexidade não desaparece.
Ela muda de lugar.
Esse talvez seja o aspecto mais importante para entender plataformas como a dLocal: seu produto não é simplesmente o botão que aparece no checkout. É a infraestrutura responsável por conectar aquele botão a sistemas financeiros que podem estar a milhares de quilômetros da sede do comerciante.
Velocidade também muda o caixa
Pagamentos instantâneos possuem outro efeito menos perceptível para quem está comprando.
Liquidação e confirmação mais rápidas podem melhorar a visibilidade sobre o fluxo financeiro.
Em operações tradicionais, valores podem permanecer em diferentes estados de processamento antes que seja possível considerá-los efetivamente disponíveis ou conciliados.
Quando a confirmação acontece praticamente no momento da transação, sistemas financeiros e operacionais recebem informação mais rapidamente.
Isso pode beneficiar processos como liberação de pedidos, conciliação, controle de estoque, gestão de serviços digitais e acompanhamento de caixa.
Em negócios de grande escala, minutos multiplicados por milhões de transações deixam de ser um detalhe operacional.
Passam a representar infraestrutura financeira.
Menos etapas podem significar menos abandono
Existe ainda uma vantagem bastante concreta no desenho do checkout.
Cada novo campo, página, redirecionamento ou autenticação adiciona atrito.
Isso não significa que toda etapa adicional seja ruim. Algumas são necessárias para segurança, prevenção de fraude ou exigências regulatórias.
Mas um checkout eficiente procura eliminar aquilo que não acrescenta valor.
Quando o consumidor já possui acesso a uma conta compatível com determinado sistema instantâneo, o pagamento pode ocorrer sem algumas das etapas presentes em outros métodos.
A dLocal argumenta que essa característica contribui para checkouts mais rápidos e melhores taxas de conclusão.
A companhia divulga, inclusive, taxas de conversão de até 97% para determinadas implementações de Pix. Como toda métrica comercial desse tipo, o número deve ser entendido no contexto da operação da empresa: conversão real varia conforme segmento, consumidor, desenho do checkout, valor da compra, risco e inúmeras outras condições.
Não existe uma taxa universal que qualquer loja obterá simplesmente adicionando um novo botão.
O princípio, entretanto, é sólido: **oferecer ao consumidor um método conhecido e reduzir fricção tende a remover motivos para abandonar uma compra**.
RTP não torna fraude magicamente impossível
Existe um cuidado importante em qualquer discussão sobre pagamentos instantâneos.
Trocar cartões por transferências conta a conta modifica o perfil de risco, mas não elimina fraude.
Alguns problemas característicos do ecossistema de cartões deixam de existir ou assumem outra forma. Dados de cartão não precisam necessariamente participar daquele fluxo, e o mecanismo tradicional de chargeback não se aplica da mesma maneira a todos os sistemas de pagamento instantâneo.
Isso não significa que criminosos desapareçam.
Fraudes de engenharia social, comprometimento de contas, identidades falsas, manipulação do consumidor e transações autorizadas sob engano continuam sendo problemas reais.
Há ainda uma característica particularmente importante dos pagamentos instantâneos: velocidade funciona nos dois sentidos.
Dinheiro legítimo chega rápido.
Dinheiro enviado a um fraudador também.
Por isso, uma infraestrutura moderna de RTP precisa ser acompanhada por autenticação, monitoramento, análise de risco e processos operacionais compatíveis com a velocidade das transações.
Instantâneo não pode significar descuidado.
O próximo passo é tirar o Pix até mesmo do QR Code tradicional
O desenvolvimento desses sistemas também não parou na primeira geração.
A própria dLocal vem trabalhando com novas experiências sobre a infraestrutura Pix.
Entre elas está o Pix Automático, destinado a pagamentos recorrentes, além de soluções como SmartPix, apresentada pela companhia como uma forma de permitir pagamentos iniciados pelo comerciante a partir de consentimento anterior do usuário.
A direção tecnológica é clara.
O RTP começou como uma alternativa à transferência bancária tradicional.
Depois entrou no comércio eletrônico por meio de QR Codes e códigos copiáveis.
Agora começa a avançar para experiências mais próximas da conveniência que tornou o cartão tão poderoso: consentir uma vez, pagar com menos etapas e permitir recorrência.
Quando isso acontece, a disputa deixa de ser “cartão contra transferência”.
Passa a ser uma competição entre **experiências de pagamento**.
Mercados emergentes não são um único mercado
Essa discussão é especialmente relevante para a dLocal porque a empresa concentra sua estratégia em mercados de alto crescimento na América Latina, Ásia, África e Oriente Médio.
Agrupar todos eles sob a expressão “mercados emergentes” é conveniente para análises financeiras, mas perigoso para produto.
Eles são profundamente diferentes.
Há países nos quais cartões possuem grande penetração.
Outros dependem fortemente de carteiras digitais.
Em partes da África, mobile money tornou o telefone uma infraestrutura financeira mesmo para pessoas sem relacionamento bancário convencional.
No México, pagamentos em dinheiro associados ao comércio digital continuam relevantes.
No Brasil, Pix tornou pagamentos instantâneos praticamente obrigatórios para qualquer operação que pretenda oferecer uma experiência local completa.
Localização financeira significa reconhecer essas diferenças.
Não basta converter dólares em reais.
O checkout global está ficando mais local
Existe uma aparente contradição no comércio eletrônico contemporâneo.
Empresas querem vender globalmente, mas consumidores querem pagar localmente.
Essa combinação favorece infraestruturas capazes de conectar as duas pontas.
Para uma empresa internacional, interessa construir uma plataforma relativamente uniforme, com conciliação, APIs, monitoramento e gestão centralizados.
Para quem compra, interessa abrir a página e encontrar Pix, UPI, carteira digital, transferência ou qualquer outro método que já faça parte de sua vida financeira.
A tecnologia de pagamentos precisa esconder a distância entre essas duas expectativas.
É esse problema que serviços como a dLocal tentam resolver.
Quando pagamentos deixam de ser uma etapa e viram infraestrutura
A evolução dos Real-Time Payments diz algo maior sobre o futuro do comércio digital.
Durante anos, o checkout foi tratado como o momento final da compra.
Hoje ele está se tornando parte de uma infraestrutura distribuída que influencia conversão, expansão internacional, experiência do cliente, risco e fluxo financeiro.
Se uma empresa consegue entrar em um novo país sem reconstruir toda a camada de pagamentos e oferecer desde o primeiro dia os métodos que os consumidores locais reconhecem, pagamentos deixam de funcionar apenas como custo operacional.
Tornam-se habilitadores de mercado.
A dLocal construiu sua proposta justamente em torno dessa abstração: conectar empresas globais a métodos de pagamento locais utilizando uma infraestrutura centralizada.
Para RTPs, isso significa colocar sistemas como Pix, UPI e outras redes instantâneas dentro de uma estratégia internacional de checkout.
O resultado ideal quase não aparece para o consumidor.
Ele escolhe como quer pagar.
Confirma.
A compra é aprovada.
E segue em frente.
Talvez essa seja a melhor medida de maturidade para qualquer tecnologia de pagamentos: quando bilhões de operações técnicas, regras financeiras e integrações desaparecem atrás de uma experiência que leva apenas alguns segundos.
**Este conteúdo é patrocinado pela dLocal. A empresa participou comercialmente da publicação. A redação e a apresentação técnica do tema foram produzidas para informar o leitor sobre a tecnologia e o mercado de pagamentos em tempo real.**
👉 Dúvida? Então veja mais em: https://pixbugtech.com/linksuteis