noticias
Pix: como o Brasil transformou pagamentos instantâneos em uma revolução cotidiana
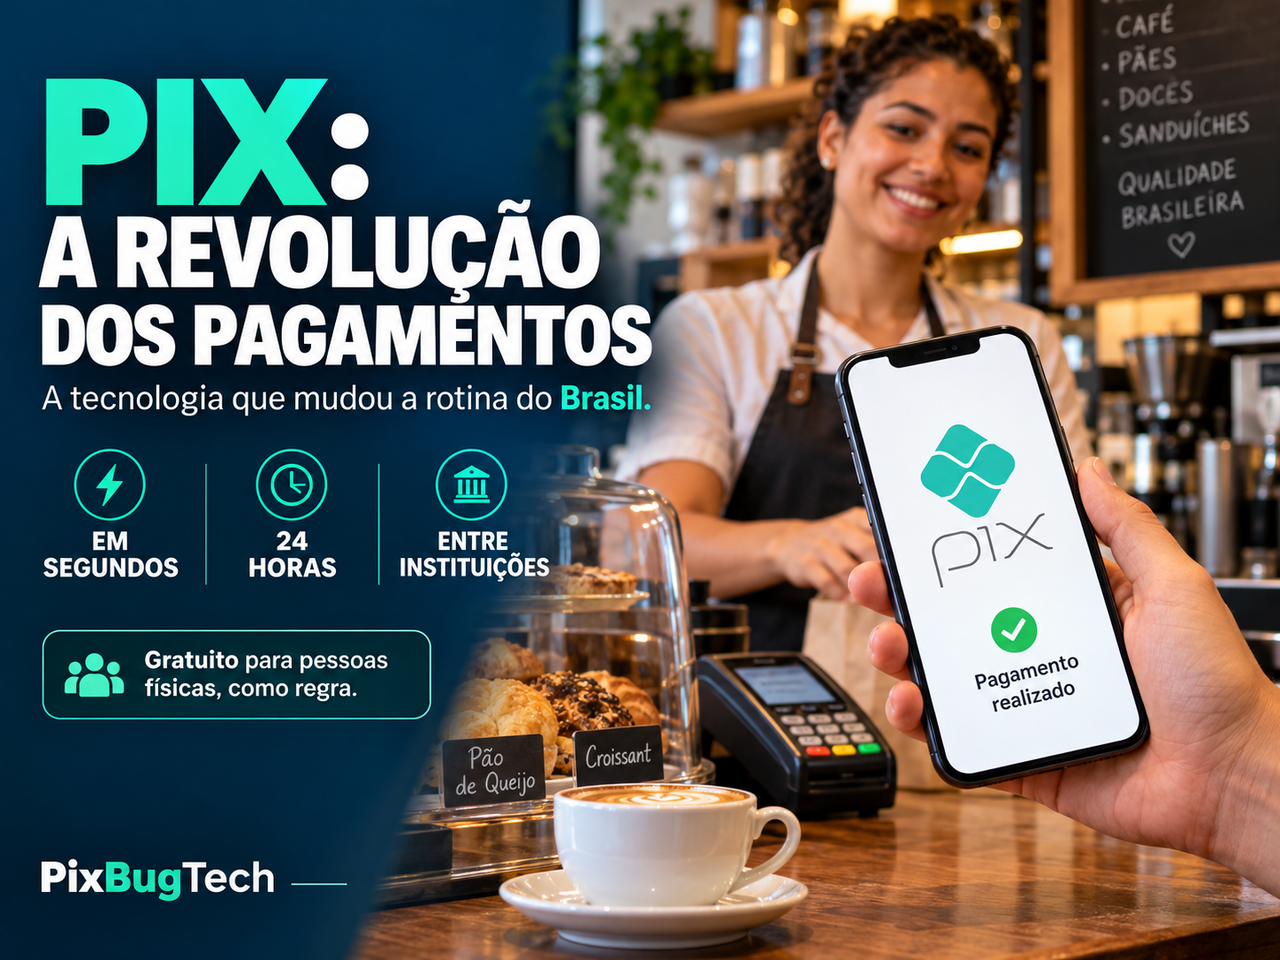
**Rapidez, facilidade de uso e gratuidade para pessoas físicas explicam parte do sucesso. Por trás do aplicativo, uma infraestrutura compartilhada conecta instituições, amplia a concorrência e muda a maneira de pagar e receber.**
Poucas tecnologias passaram a fazer parte da rotina brasileira tão rapidamente quanto o Pix. Ele está na compra do supermercado, no pagamento de um serviço, na divisão da conta entre amigos e na transferência para um familiar. A operação leva poucos segundos e funciona a qualquer hora, inclusive em fins de semana e feriados.
Essa presença ajuda a explicar a avaliação de Murilo Rabusky, especialista em tecnologias financeiras e diretor de Negócios da Lina Open X. Em entrevista ao Olhar Digital, ele classificou o Pix como o maior caso de sucesso de infraestrutura financeira digital do país. A afirmação representa a análise do especialista, mas encontra respaldo na escala de utilização do sistema.
Segundo o Banco Central, foram realizadas mais de 7 bilhões de transações em janeiro de 2026. O resultado revela uma mudança que vai além da adoção de uma ferramenta: o pagamento instantâneo se tornou uma expectativa. Para muitos usuários, esperar pelo próximo dia útil deixou de fazer sentido em transferências cotidianas.
O sucesso começou antes do primeiro pagamento
O Pix entrou em operação plena em 16 de novembro de 2020. Sua construção envolveu o Banco Central, instituições participantes e discussões sobre regras, padrões técnicos e necessidades dos usuários. O lançamento foi precedido pelo cadastramento de chaves e por uma fase de funcionamento restrito, destinada à implantação gradual e aos ajustes finais.
Essa preparação importa porque o Pix não é apenas uma função adicionada ao aplicativo de um banco. Ele é um arranjo de pagamentos com regras comuns e infraestrutura que permite a comunicação entre instituições diferentes.
A experiência aparece no aplicativo escolhido pelo cliente, mas a utilidade depende de uma rede compartilhada. Quem tem conta em uma instituição consegue pagar alguém que utiliza outra, sem exigir que ambos adotem o mesmo serviço. Essa interoperabilidade é uma das bases de sua popularização.
O que acontece por trás de uma transferência
Para o usuário, fazer um Pix pode parecer tão simples quanto informar uma chave, conferir o destinatário e confirmar o valor. Nos bastidores, componentes diferentes trabalham para localizar a conta e concluir a movimentação financeira.
Um deles é o Diretório de Identificadores de Contas Transacionais, o DICT. Ele permite consultar informações da conta associada a uma chave, como CPF, CNPJ, telefone, e-mail ou chave aleatória. Os dados retornados ajudam a identificar o recebedor antes da confirmação.
Outro componente é o Sistema de Pagamentos Instantâneos, o SPI, operado pelo Banco Central. Ele realiza a liquidação dos pagamentos entre instituições distintas, processando cada transação em tempo real. Uma vez liquidada, a operação não pode simplesmente ser cancelada; uma devolução envolve uma movimentação posterior de recursos.
Essa arquitetura permite uma experiência simples sem exigir que o cidadão conheça seus detalhes técnicos. O usuário precisa compreender o suficiente para operar com segurança, enquanto a complexidade da comunicação entre instituições permanece nos bastidores.
Rapidez e gratuidade reduziram obstáculos
O Pix reúne características que se reforçam: disponibilidade contínua, liquidação em poucos segundos e facilidade de iniciar pagamentos. Chaves e QR Codes reduzem a necessidade de digitar dados bancários completos, embora também seja possível transferir informando os dados da conta.
A gratuidade para pessoas físicas diminuiu uma barreira relevante, sobretudo em operações de pequeno valor. Dividir uma despesa ou enviar uma quantia a um familiar se torna mais conveniente quando não existe uma tarifa a considerar em cada transferência.
É necessário, porém, preservar a precisão: o Pix não é gratuito em todas as situações. Pessoas físicas podem ser tarifadas em hipóteses específicas, como certos recebimentos com finalidade comercial ou uso de atendimento presencial ou por telefone quando há meios eletrônicos disponíveis.
Pessoas jurídicas também podem pagar tarifas, conforme a operação e as condições da instituição. Microempreendedores individuais e empresários individuais seguem, no Pix, as regras aplicáveis às pessoas físicas. Para quem utiliza o sistema profissionalmente, conhecer essas condições faz parte da gestão dos custos.
O impacto no comércio vai além de receber rápido
Para um pequeno negócio, confirmar o dinheiro na conta pode facilitar a conclusão de uma venda e a organização do caixa. A disponibilidade contínua também permite receber fora do expediente bancário, acompanhando o horário em que a atividade comercial realmente acontece.
Mas receber rapidamente não resolve sozinho a administração financeira. Uma empresa ainda precisa identificar o cliente, vincular o pagamento à venda ou à cobrança correta, registrar devoluções e conciliar os recebimentos. O Pix movimenta o dinheiro; a organização do negócio depende dos processos e sistemas utilizados ao redor dele.
Há também um efeito sobre a competição. Como observa Rabusky, a interoperabilidade passou a ser uma regra, obrigando bancos e fintechs a repensar produtos e experiências. A disputa ganha espaço na qualidade do aplicativo, no atendimento, na integração com o comércio e nas ferramentas de gestão.
A expansão cria um efeito de rede: quanto mais pessoas e estabelecimentos aceitam Pix, mais útil ele se torna. Isso ajuda a transformar a adoção inicial em hábito, porque o usuário encontra oportunidades frequentes de utilizá-lo.
Chaves, usuários e transações são medidas diferentes
A dimensão do Pix exige cuidado na leitura dos números. Uma chave representa uma forma de localizar uma conta, não uma pessoa diferente. O mesmo usuário pode manter várias chaves e utilizar mais de uma instituição.
Pessoas físicas podem cadastrar até cinco chaves por conta, enquanto pessoas jurídicas podem cadastrar até vinte. Por isso, um grande total de chaves não equivale ao mesmo número de brasileiros ou empresas participantes.
Da mesma forma, bilhões de transações representam operações realizadas durante um período. Para avaliar a adoção, é preciso observar indicadores complementares: usuários, frequência de uso, quantidade de pagamentos e valores movimentados.
Mais funcionalidades, mais responsabilidade
O Pix Automático amplia o sistema para cobranças recorrentes, como mensalidades, assinaturas e contas de serviços. O pagador autoriza previamente a modalidade e define condições; a empresa encaminha as cobranças, e os pagamentos são realizados conforme as regras autorizadas.
A funcionalidade pode reduzir etapas repetitivas, mas não dispensa acompanhamento. Conferir valores, administrar autorizações e cancelar cobranças quando necessário continua sendo importante. Também não se deve confundir pagamento automático com concessão automática de crédito.
A segurança é outro desafio permanente. A rapidez que beneficia uma transação legítima também pode acelerar a saída do dinheiro em um golpe. Uma transferência pode estar tecnicamente autenticada e, ainda assim, ter sido feita porque a vítima foi enganada.
O Mecanismo Especial de Devolução, o MED, procura facilitar a recuperação de recursos em casos de fraude. Seu funcionamento depende da análise das instituições e da existência de valores recuperáveis nas contas envolvidas; não há garantia de devolução integral.
O MED também não é um mecanismo geral para resolver insatisfação com compras ou transferências feitas por engano. Conferir o destinatário, verificar a cobrança e confirmar o recebimento no próprio aplicativo são cuidados que continuam necessários.
Análise da equipe
O Pix demonstra como uma infraestrutura bem organizada pode produzir uma mudança ampla sem exigir uma experiência complicada. Sua força está na combinação entre regras compartilhadas, participação de diferentes instituições e solução de problemas frequentes.
O benefício aparece tanto para o consumidor quanto para o mercado. Pessoas ganham conveniência, negócios recebem com rapidez e instituições precisam competir por serviços que agreguem valor. Ao mesmo tempo, a adoção digital ainda depende de acesso, compreensão e condições de uso.
O próximo estágio do sucesso será preservar a confiança enquanto o sistema se expande. Novas funcionalidades precisam continuar compreensíveis, e a resposta às fraudes deve acompanhar a escala das operações. A qualidade do Pix será medida pela facilidade de pagar, mas também pela capacidade de proteger e orientar quem depende dele todos os dias.
👉 Dúvida? Então veja mais em: https://pixbugtech.com/linksuteis