noticias
Pix por aproximação perde teto fixo de R$ 500 e passa a aceitar valores maiores
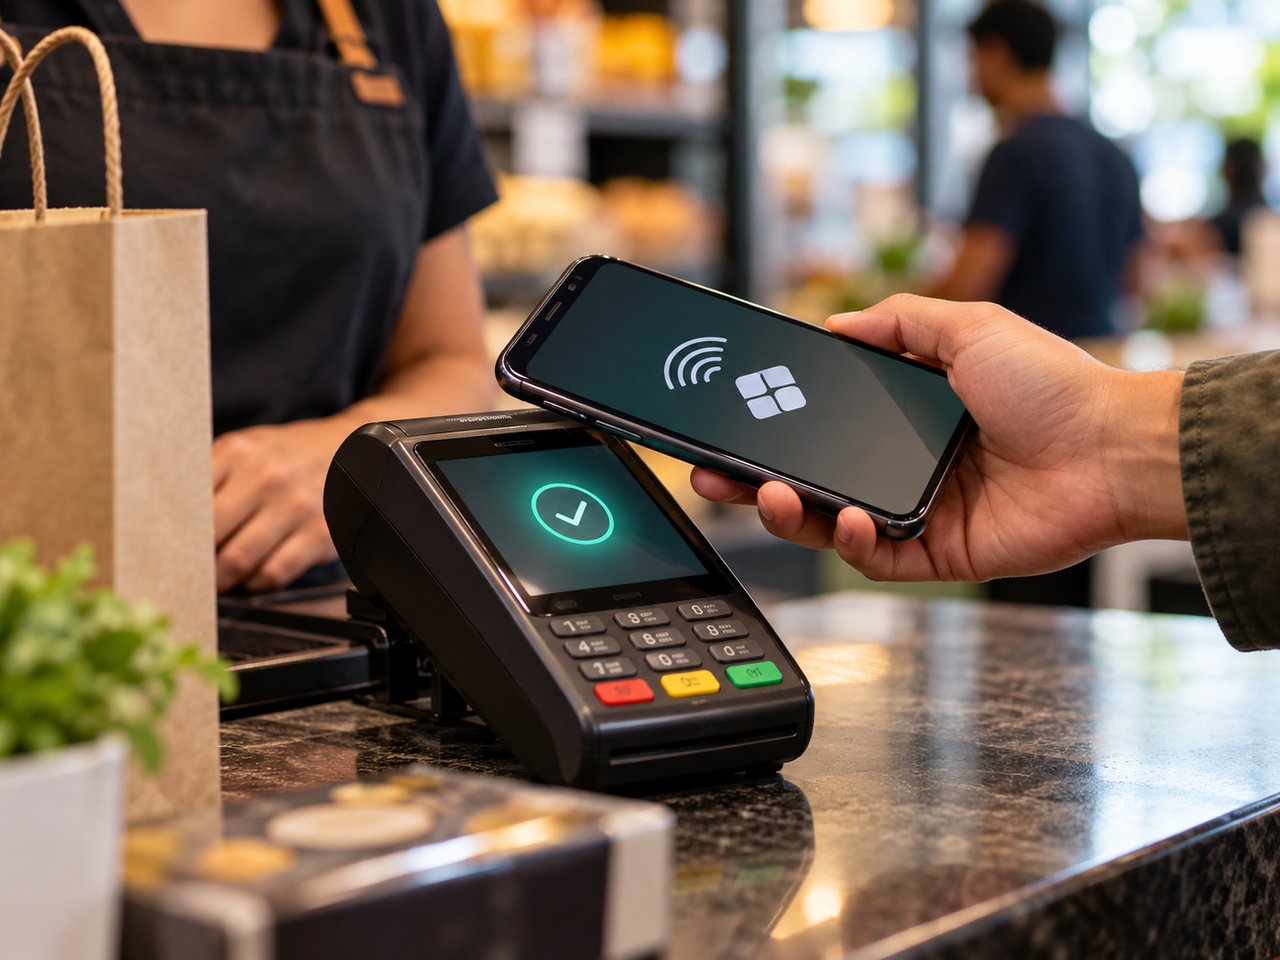
Categoria editorial
**Fintech e Serviços Digitais**
Pix por aproximação perde teto fixo de R$ 500 e passa a aceitar valores maiores
**Nova regra do Banco Central entrou em vigor em 1º de outubro e aproxima o Pix por NFC do funcionamento tradicional do sistema; para pagar acima de R$ 500, porém, o usuário pode precisar ajustar os limites no aplicativo do banco.**
**Meta description:** Pix por aproximação deixa de ter teto fixo de R$ 500 e passa a aceitar valores maiores. Usuário pode precisar ajustar o limite no app do banco.
**Slug:** `pix-por-aproximacao-acima-500-limite-banco-central`
Matéria completa
Pix por aproximação perde teto fixo de R$ 500 e passa a aceitar valores maiores
O **Pix por aproximação** acaba de ganhar uma mudança importante. Desde **1º de outubro de 2026**, deixou de existir o teto específico de **R$ 500 por transação** que limitava esse tipo de pagamento.
A alteração foi definida pelo Banco Central por meio da **Instrução Normativa BCB nº 746, de 16 de junho de 2026**, publicada no Diário Oficial no dia seguinte e com efeitos programados para outubro.
Na prática, pagamentos por aproximação passam a seguir uma lógica semelhante àquela já utilizada nas demais transações Pix.
Isso significa que uma compra de R$ 800, R$ 1.500 ou outro valor superior a R$ 500 poderá ser feita simplesmente aproximando o celular de uma maquininha compatível — desde que os limites da conta permitam aquela operação.
E é justamente aí que aparece o detalhe mais importante para o usuário: **o teto regulatório desapareceu, mas isso não significa que todos os aplicativos bancários automaticamente liberarão valores maiores.**
O limite de R$ 500 acabou, mas o seu banco ainda pode manter esse valor
Até agora, o Pix por aproximação tinha um limite máximo específico de R$ 500 por transação.
Mesmo que uma pessoa tivesse um limite diário de Pix de R$ 10 mil, por exemplo, não poderia utilizar R$ 800 em uma única operação por aproximação.
Essa trava específica deixou de existir.
A partir de agora, entram em cena os limites configurados para o Pix na própria conta.
Dependendo da instituição financeira, o aplicativo pode continuar exibindo inicialmente um valor de R$ 500 ou outro limite definido anteriormente.
Nesse caso, será necessário acessar a área de **limites do Pix** no aplicativo e solicitar a alteração.
Os bancos são obrigados a disponibilizar mecanismos para que clientes pessoa física possam solicitar aumento ou redução desses valores.
A redução normalmente pode ser aplicada de forma imediata. Já aumentos podem passar por análise de segurança e não precisam entrar em vigor instantaneamente.
O Pix por aproximação está ficando mais parecido com um cartão
A mudança é particularmente relevante porque remove uma das limitações que diferenciavam o Pix por aproximação do pagamento tradicional com cartão.
O procedimento é semelhante: o usuário aproxima o celular de uma maquininha compatível com NFC, confere as informações da transação e confirma o pagamento.
A diferença ocorre nos bastidores.
Em vez de passar pelas redes tradicionais de cartões, a transferência utiliza a infraestrutura do Pix e pode ser iniciada pelo aplicativo bancário ou por uma carteira digital autorizada.
Para funcionar, o smartphone precisa ter **NFC**, a maquininha precisa aceitar esse tipo de comunicação e o aplicativo ou carteira utilizado deve ser compatível com o sistema.
Com a retirada do teto de R$ 500, a modalidade deixa de ficar praticamente restrita a compras de menor valor.
Pagamentos maiores trazem conveniência — e aumentam a importância dos limites
Eliminar um teto regulatório não significa abandonar mecanismos de segurança.
Os limites configuráveis continuam desempenhando papel importante no Pix.
É justamente por isso que o Banco Central não simplesmente transformou todos os pagamentos por aproximação em operações sem restrição de valor.
O usuário continua sujeito aos limites definidos para sua conta e às políticas de segurança da instituição financeira.
Isso permite que alguém, por exemplo, mantenha um limite relativamente baixo para pagamentos rápidos e solicite valores maiores apenas quando necessário.
Também continua sendo importante considerar as restrições existentes para transações em determinados horários e os controles de risco usados pelos bancos.
Em outras palavras: **a tecnologia ficou mais flexível, mas a proteção passa a depender ainda mais da configuração escolhida pelo usuário.**
Por que o Banco Central mudou a regra?
Quando o Pix por aproximação começou a ser implementado, o teto de R$ 500 funcionava como uma camada adicional de proteção durante a fase inicial da tecnologia.
Era uma maneira de limitar exposição enquanto bancos, carteiras digitais, maquininhas e usuários se adaptavam ao novo modelo.
Com a evolução da infraestrutura e dos mecanismos de autenticação, manter uma limitação específica começou a fazer menos sentido.
O Banco Central decidiu então equiparar essa modalidade às demais formas de utilização do Pix.
A instituição também alterou regras relacionadas à chamada **Jornada Sem Redirecionamento**, utilizada no Open Finance para permitir que determinados pagamentos sejam iniciados sem obrigar o consumidor a abandonar o ambiente onde está realizando a compra.
As duas mudanças seguem a mesma lógica: reduzir etapas durante o pagamento sem eliminar controles de segurança.
O que muda na prática para o usuário
Imagine uma compra de **R$ 1.200**.
Antes da nova regra, mesmo que o cliente tivesse limite Pix suficiente, não poderia concluir esse valor em uma única operação por aproximação.
Agora isso pode ser possível.
O usuário aproxima o smartphone da maquininha, confirma a operação e o pagamento segue pela infraestrutura do Pix.
Mas existe uma condição: a conta precisa estar configurada para permitir aquele valor.
Caso o aplicativo continue com R$ 500 como limite disponível para esse tipo de operação, o cliente terá de acessar a gestão de limites e solicitar a alteração.
A experiência, portanto, pode variar entre bancos.
Essa diferença merece atenção porque pode gerar uma impressão equivocada de que a regra “não funcionou” para determinado usuário.
Na realidade, o Banco Central eliminou o teto obrigatório. Cada conta continua sujeita às configurações de segurança aplicáveis.
Aproximação pode ampliar ainda mais o uso do Pix no comércio físico
O Pix se tornou extremamente popular em transferências, pagamentos por QR Code e compras online, mas o cartão ainda possui uma vantagem considerável no comércio presencial: a simplicidade.
Aproximar um cartão ou celular normalmente exige menos etapas do que abrir um aplicativo, selecionar Pix, escanear um QR Code, conferir os dados e confirmar.
O Pix por aproximação tenta reduzir exatamente essa diferença.
Ao aproximar o smartphone diretamente da maquininha, parte da experiência passa a se parecer com pagamentos contactless já consolidados.
Remover o teto de R$ 500 amplia bastante o número de situações em que essa experiência pode ser utilizada.
Supermercados, restaurantes, eletrônicos, serviços e compras de maior valor entram mais facilmente nessa equação.
Isso também aumenta a competição entre Pix, cartões de crédito, débito e carteiras digitais.
Mas existe uma diferença importante em relação ao cartão
Apesar da experiência visual semelhante, Pix e cartão continuam sendo sistemas diferentes.
No cartão de crédito, existe uma relação de crédito, prazo de pagamento, parcelamento e mecanismos específicos de contestação.
No Pix, a transferência ocorre de forma praticamente imediata entre as contas.
Isso significa que conveniência não deve ser confundida com equivalência completa entre as modalidades.
Quanto mais fácil se torna realizar pagamentos Pix de valores elevados, mais importante fica conferir corretamente o recebedor, o valor da operação e as informações exibidas antes da confirmação.
A aproximação reduz etapas.
Ela não elimina a necessidade de atenção.
Análise da equipe
A retirada do teto de R$ 500 pode parecer apenas uma pequena mudança operacional, mas representa mais um passo na transformação do Pix em infraestrutura de pagamento presencial.
Até agora, havia uma contradição curiosa.
O usuário podia realizar um Pix tradicional de milhares de reais, mas, ao tentar usar a forma potencialmente mais rápida — simplesmente aproximando o telefone da maquininha — encontrava uma barreira artificial de R$ 500.
Essa diferença começa a desaparecer.
Para os bancos e empresas de pagamento, a consequência é maior pressão para criar experiências realmente simples de configuração de limites.
Se aumentar ou reduzir o valor disponível exigir navegar por diversos menus escondidos, parte da vantagem da aproximação se perde.
Para comerciantes, a mudança pode ampliar a competição entre meios de pagamento.
E para o consumidor surge um novo equilíbrio: **quanto mais simples fica pagar, mais importante se torna controlar quanto pode ser pago.**
O Pix por aproximação não ficou ilimitado.
Ele ficou configurável.
E essa diferença é provavelmente a parte mais importante da nova regra.
👉 Dúvida? Então veja mais em: https://pixbugtech.com/linksuteis