noticias
Satélites devem levar IoT a quase 200 milhões de conexões até 2035 e mudar o mapa da internet das coisas
**Categoria editorial:** Tecnologia e Inovação IoT e Conectividade
Satélites devem levar IoT a quase 200 milhões de conexões até 2035 e mudar o mapa da internet das coisas
**Linha fina:** A combinação de satélites LEO, redes 5G NTN e dispositivos de baixo consumo começa a eliminar uma das maiores limitações da IoT: depender de antenas terrestres para permanecer conectada.
**Meta description:** Satélites LEO e redes 5G NTN prometem levar IoT a áreas sem cobertura, conectando agricultura, logística, energia e veículos em escala global até 2035.
**Slug:** `iot-via-satelite-conexoes-2035`
**Palavra-chave principal:** IoT via satélite
Matéria completa
A Internet das Coisas passou boa parte de sua história esbarrando em uma contradição bastante terrestre: podemos colocar sensores em praticamente qualquer objeto, mas ainda precisamos encontrar uma rede para que eles consigam enviar os dados.
A expansão das redes de satélites começa a desmontar essa barreira.
Uma projeção da Omdia estima que o número de conexões de **IoT via satélite** poderá passar de 7,7 milhões, registrados em 2023, para aproximadamente 197,7 milhões em 2035. Isso representaria crescimento médio composto próximo de 31% ao ano durante o período — uma previsão, portanto, e não uma garantia de que o mercado atingirá exatamente esse volume.
O número chama atenção, mas a transformação mais importante está por trás dele.
Satélites estão deixando de funcionar apenas como uma infraestrutura especializada, usada com terminais caros e equipamentos proprietários, para se aproximarem da arquitetura das próprias redes móveis. E, quando um pequeno sensor consegue alternar entre uma torre celular e um satélite usando tecnologias padronizadas, a definição prática de “área sem cobertura” começa a mudar.
O espaço está virando parte da rede móvel
Durante décadas, comunicação por satélite e telefonia celular foram ecossistemas relativamente separados.
Um rastreador marítimo ou equipamento instalado em uma região remota normalmente precisava utilizar modem, antena e serviço desenvolvidos especificamente para determinada rede de satélites.
A evolução das chamadas **Non-Terrestrial Networks, ou NTN**, modifica essa arquitetura.
O 3GPP, organização responsável pelas especificações técnicas usadas pelas redes móveis, incorporou na Release 17 suporte para tecnologias como NB-IoT e eMTC operando sobre redes não terrestres. Na prática, isso criou uma base padronizada para que dispositivos IoT compatíveis possam utilizar satélites como parte da infraestrutura de comunicação.
É uma diferença importante.
Em vez de construir duas soluções independentes — uma celular e outra satelital — fabricantes podem trabalhar com uma arquitetura na qual a rede terrestre é usada sempre que disponível e o satélite entra quando o equipamento deixa a área de cobertura.
Um sensor instalado em uma máquina agrícola, por exemplo, poderia transmitir dados normalmente por uma rede móvel enquanto estivesse próximo de uma cidade e recorrer à rede de satélites durante operações em regiões isoladas.
Esse conceito de rede híbrida é uma das razões pelas quais a GSMA considera a convergência entre redes celulares e NTN uma das novas frentes da conectividade móvel. A própria entidade destaca que o avanço da Release 17 e das constelações de órbita baixa acelerou um mercado que já existia havia décadas, mas permanecia relativamente especializado.
Por que os satélites LEO fazem tanta diferença
A projeção da Omdia mostra uma diferença particularmente grande entre tecnologias orbitais.
Segundo o levantamento repercutido nesta segunda-feira, 24 de agosto, as conexões de IoT baseadas em satélites de órbita baixa, ou **LEO**, poderiam registrar CAGR de 88,6% entre 2023 e 2035. Para sistemas geoestacionários, a estimativa é de 7,3%.
A diferença está relacionada à própria arquitetura dessas redes.
Satélites geoestacionários ficam a aproximadamente 35,8 mil quilômetros da superfície e permanecem aparentemente sobre a mesma região da Terra. Já constelações LEO operam muito mais próximas do planeta — frequentemente em altitudes de algumas centenas até cerca de 1.500 quilômetros.
A distância menor ajuda a reduzir a latência e permite trabalhar com antenas e dispositivos menores, características particularmente interessantes para IoT. Em compensação, os satélites LEO estão constantemente se deslocando em relação ao solo, exigindo constelações e sistemas de gerenciamento capazes de manter ou restabelecer a comunicação conforme diferentes satélites passam sobre determinado local.
Isso também significa que “cobertura por satélite” não deve ser automaticamente interpretada como banda larga permanente disponível em qualquer ponto do planeta.
Dependendo da constelação, quantidade de satélites, frequência utilizada, antena, consumo energético e aplicação, a comunicação de um dispositivo IoT pode ser intermitente.
Para muitos sensores, porém, isso é suficiente.
Uma estação meteorológica ou um sensor de umidade do solo pode acumular medições durante alguns minutos e transmitir pequenos pacotes quando houver uma janela de comunicação. Não precisa assistir a um vídeo em 4K; precisa conseguir mandar algumas dezenas ou centenas de bytes de maneira confiável.
E essa diferença muda completamente a economia do problema.
Agricultura, energia e logística devem sentir o impacto primeiro
Os primeiros grandes beneficiados tendem a ser justamente setores que colocam equipamentos fora das áreas onde operadoras normalmente têm incentivo econômico para construir infraestrutura.
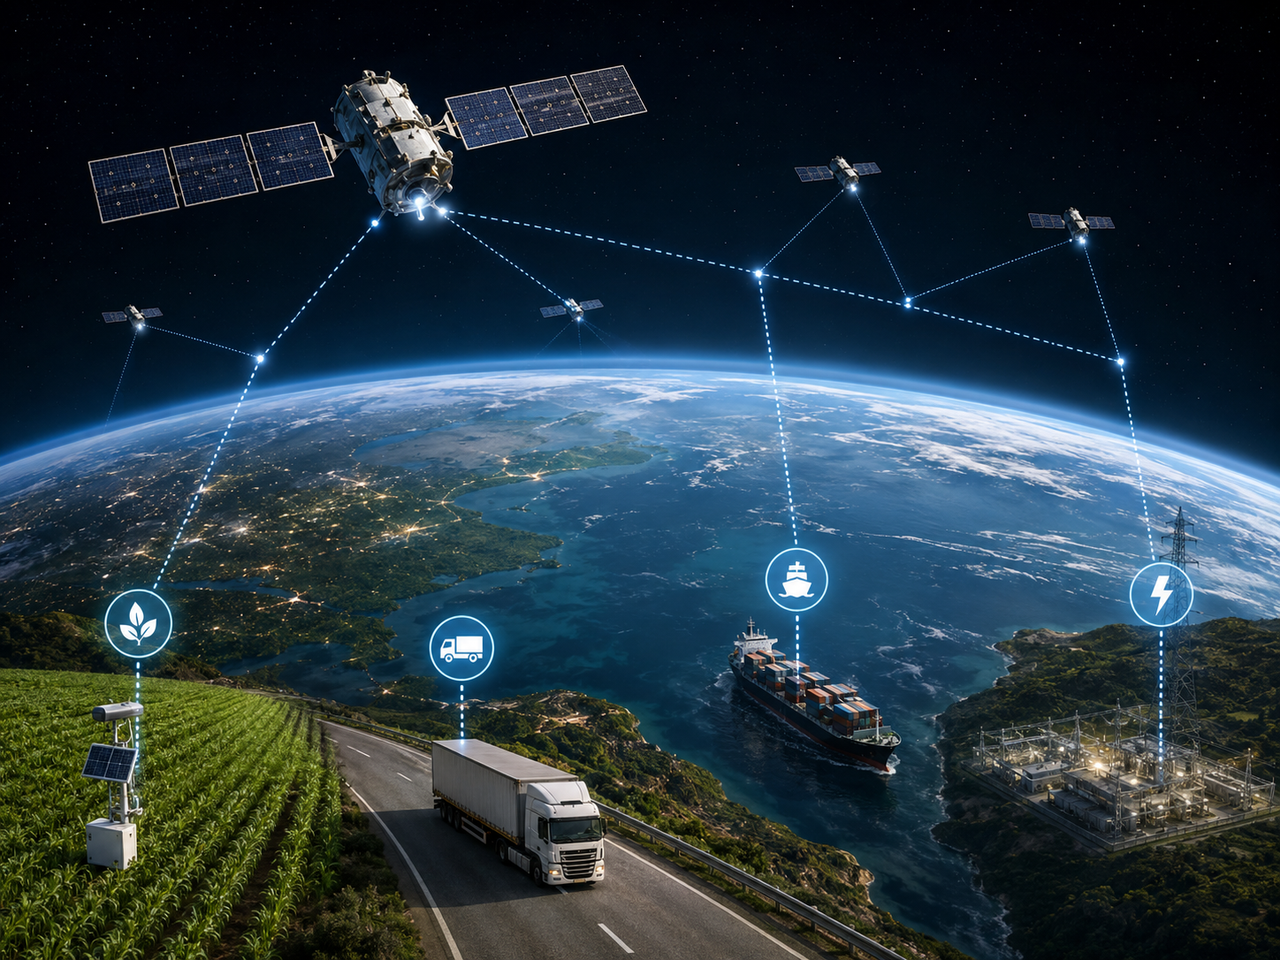
Agricultura, monitoramento ambiental, energia, serviços públicos, transporte, logística e operações marítimas estão entre as aplicações destacadas nas projeções atuais do setor.
Imagine milhares de quilômetros de linhas de transmissão, oleodutos, ferrovias ou estradas.
Colocar uma rede privada ao longo de todo esse território pode ser economicamente inviável. Com IoT via satélite, sensores podem informar temperatura, pressão, vibração, localização, abertura de compartimentos ou falhas sem que seja necessário construir uma torre celular perto de cada dispositivo.
Na agricultura, o mesmo princípio vale para sensores de solo, pluviômetros, estações meteorológicas, máquinas e rastreamento de animais.
No mar, boias, contêineres e embarcações deixam de desaparecer digitalmente durante boa parte das rotas.
O ganho não está necessariamente em transmitir muitos dados.
Está em finalmente conseguir transmitir **algum dado** de lugares que anteriormente permaneciam desconectados.
A mudança já saiu dos laboratórios
A convergência entre redes terrestres e satelitais não existe apenas em apresentações sobre o futuro.
Em maio de 2026, Telenor IoT e Sateliot anunciaram uma parceria para integrar dispositivos NB-IoT a uma rede de satélites LEO baseada no padrão NTN da Release 17 do 3GPP.
Segundo as empresas, testes realizados na Espanha demonstraram cartões SIM da Telenor permanecendo conectados à infraestrutura da Sateliot, com previsão de novos testes em outros países. O objetivo é permitir que equipamentos alternem entre a cobertura celular terrestre e a satelital sem depender de uma arquitetura proprietária completamente separada.
A Telefónica também anunciou, em abril, uma colaboração com a Sateliot para aplicações 5G NTN voltadas inclusive a regiões remotas, comunicação marítima e serviços críticos de segurança e defesa.
São movimentos importantes porque revelam quem provavelmente ocupará uma posição estratégica nesse mercado.
As operadoras tradicionais não precisam necessariamente ser substituídas pelos satélites.
Elas podem se tornar justamente as intermediárias entre constelações espaciais e milhões de clientes empresariais.
O carro também pode virar um terminal híbrido
Um dos números mais agressivos da previsão da Omdia está no setor automotivo.
A consultoria projeta que as remessas anuais de veículos equipados com conectividade satelital poderiam crescer de cerca de 11 mil unidades em 2023 para mais de 112 milhões em 2035. Trata-se de uma estimativa de mercado de longo prazo e deve ser interpretada como cenário projetado, especialmente porque depende da adoção da tecnologia nas novas gerações de veículos.
A aplicação vai muito além de oferecer internet aos passageiros.
Um carro conectado pode utilizar o satélite para telemetria, assistência emergencial, localização, diagnóstico remoto e comunicação quando estiver fora da área atendida pela rede terrestre.
Com redes híbridas suficientemente maduras, o próprio veículo poderia escolher automaticamente qual infraestrutura utilizar.
É o mesmo princípio empregado há anos por smartphones quando alternam entre Wi-Fi e rede celular, mas aplicado a uma rede que também possui uma camada orbital.
Essa integração deverá acontecer principalmente em veículos novos.
Adicionar compatibilidade NTN envolve modem, antenas, certificação e integração à arquitetura eletrônica do automóvel. Por isso, a renovação da frota tende a ser tão importante quanto a expansão das próprias constelações.
A IoT terrestre continuará muito maior
Os quase 198 milhões de dispositivos projetados para IoT satelital parecem uma quantidade gigantesca.
No contexto da Internet das Coisas, entretanto, continuam representando apenas uma pequena parcela.
A GSMA já observava anteriormente que conexões nas quais o satélite é a tecnologia principal deveriam crescer de aproximadamente 6,5 milhões em 2022 para mais de 60 milhões em 2032, enquanto redes celulares e tecnologias locais permaneceriam responsáveis pela enorme maioria dos dispositivos conectados.
A projeção mais recente da Omdia aponta para uma aceleração ainda maior na etapa seguinte dessa expansão, mas não significa que os satélites substituirão 4G, 5G, Wi-Fi, Bluetooth, LoRaWAN ou redes privadas.
O cenário mais provável é o oposto.
Cada tecnologia será utilizada onde fizer mais sentido econômico e técnico.
Nas cidades, uma antena terrestre compartilhada por milhares de dispositivos continuará sendo extremamente eficiente.
Em uma fazenda distante 200 quilômetros da infraestrutura móvel mais próxima, a matemática muda.
É justamente nesse espaço entre as redes que o satélite ganha valor.
O problema econômico que acompanha cada sensor
Existe, porém, uma ironia no crescimento do IoT via satélite.
Um satélite custa muito dinheiro para ser desenvolvido, lançado e operado.
Um sensor IoT frequentemente transmite quase nada.
Temperatura: 27,4 °C.
Umidade: 61%.
Bateria: 84%.
Localização: dois pares de coordenadas.
Fim da transmissão.
Esse tipo de dispositivo gera pouquíssimo tráfego e, consequentemente, também limita a receita que uma operadora consegue obter de cada conexão. A própria análise de mercado citada pela publicação original aponta esse baixo volume de dados como um dos desafios econômicos do segmento.
O modelo de negócios provavelmente dependerá de escala.
Cobrar pouco de um sensor pode funcionar quando existem milhões deles transmitindo dados por anos e praticamente sem intervenção humana.
É por isso que logística, agricultura, energia e automóveis são tão atraentes: são mercados capazes de transformar milhões de pequenos dispositivos em uma base gigantesca de conexões recorrentes.
Segurança também sobe para a órbita
Quanto mais infraestrutura crítica depende desses dispositivos, maior é o impacto de uma falha.
Um sensor agrícola comprometido pode produzir dados errados.
Um sistema de rastreamento adulterado pode esconder uma carga.
Uma rede que monitora infraestrutura energética pode fornecer informações operacionais extremamente sensíveis.
A existência do link satelital não elimina problemas clássicos da IoT: firmware desatualizado, autenticação fraca, credenciais reutilizadas, gerenciamento inadequado de chaves, dependência de fornecedores e equipamentos que permanecem instalados durante dez ou quinze anos.
Na verdade, uma rede verdadeiramente global amplia a superfície que precisa ser protegida.
A padronização ajuda a reduzir algumas dependências proprietárias, mas também exige que operadoras, fabricantes de módulos, empresas de satélite e clientes consigam administrar conjuntamente identidade, autenticação, atualizações e ciclo de vida dos dispositivos.
Essa talvez seja uma das discussões mais importantes da próxima etapa do IoT — e uma das menos fotogênicas.
Análise da equipe
O ponto mais interessante dessa transformação não é colocar bilhões de dispositivos diretamente em satélites.
É eliminar a fronteira técnica entre aquilo que chamávamos de “rede celular” e aquilo que chamávamos de “rede de satélite”.
Quando um mesmo módulo consegue utilizar as duas infraestruturas, o satélite deixa de ser um equipamento especial instalado apenas quando todo o resto falhou. Ele passa a funcionar como outra camada da rede.
O movimento também ajuda a explicar por que a disputa espacial atrai operadoras móveis, fabricantes de chips, empresas de telecomunicações, montadoras e provedores de constelações ao mesmo tempo.
Quem controlar a integração entre essas camadas não estará simplesmente vendendo acesso à internet.
Estará controlando parte da infraestrutura responsável por localizar veículos, monitorar plantações, acompanhar cargas, medir redes elétricas e comunicar máquinas espalhadas por regiões onde hoje sequer existe sinal de celular.
Ao mesmo tempo, previsões para 2035 precisam ser tratadas com cautela.
Custos de lançamento podem mudar, constelações podem atrasar, modelos de negócio podem fracassar, normas podem evoluir e algumas aplicações projetadas hoje podem simplesmente não encontrar clientes suficientes.
A história das telecomunicações está cheia de tecnologias tecnicamente impressionantes que descobriram tarde demais que cobertura e rentabilidade são coisas diferentes.
O sinal mais importante a acompanhar nos próximos anos, portanto, não será apenas quantos satélites foram lançados.
Será quantos dispositivos comuns conseguem realmente utilizá-los, quanto custa manter cada conexão, quanto tempo uma bateria consegue sobreviver nesse cenário e quantas aplicações conseguem justificar economicamente o serviço.
Se essas quatro variáveis convergirem, a próxima revolução da Internet das Coisas poderá acontecer justamente onde a internet terrestre termina.
👉 Dúvida? Então veja mais em: https://pixbugtech.com/linksuteis