noticias
Seu próximo seguro pode ser vendido, calculado e negado por uma IA e talvez ninguém explique por quê
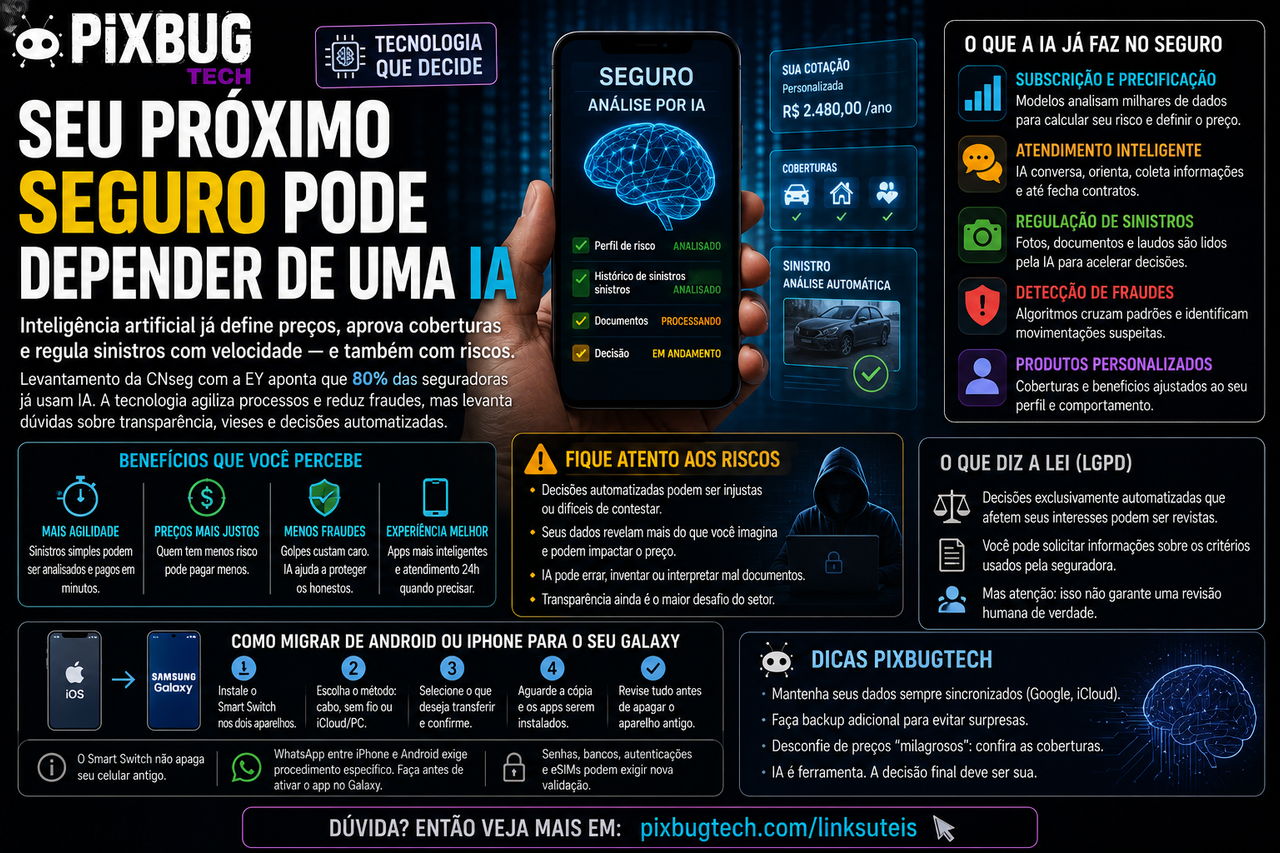
A inteligência artificial está deixando de ocupar apenas os bastidores das seguradoras.
Sistemas que antes ajudavam a organizar documentos, identificar fraudes ou responder perguntas simples começam a participar de decisões muito mais sensíveis: qual seguro será oferecido, quanto ele custará, quais coberturas aparecerão na tela e se um pedido de indenização seguirá rapidamente para pagamento ou será separado para investigação.
No cenário mais conveniente, o consumidor fotografa o carro danificado, envia algumas informações pelo aplicativo e recebe em poucos minutos uma estimativa do reparo.
Documentos são lidos automaticamente, dados da apólice são confrontados com o relato e casos considerados simples avançam sem permanecer durante dias em uma fila humana. Uma tecnologia bem implementada pode reduzir burocracia justamente no momento em que o segurado está enfrentando um acidente, uma perda ou uma situação de emergência.
O mesmo sistema, porém, pode concluir que existe algo suspeito naquela fotografia, atribuir um risco elevado ao endereço do usuário ou decidir que seu perfil não combina com determinado produto. Se ninguém souber explicar o motivo, a eficiência deixa de ser apenas uma melhoria operacional e passa a funcionar como uma autoridade invisível. O cliente não discute mais com um analista identificável. Discute com uma tela que informa que a proposta não foi aceita, o preço aumentou ou o sinistro “precisa de análise adicional”.
O setor segurador brasileiro já atravessou a fase em que a IA podia ser tratada como experimento. Pesquisa conduzida pela Confederação Nacional das Seguradoras em parceria com a EY indica que 80% das empresas consultadas já implantaram alguma solução baseada na tecnologia. Essas companhias representam uma parcela relevante do mercado, e a estimativa de investimento para 2026 está na casa dos bilhões de reais.
Ainda assim, a transformação anunciada é maior do que a transformação efetivamente demonstrada. A maior parte das seguradoras relata ganhos graduais em produtividade, atendimento e redução de tempo, não uma reinvenção completa do modelo de negócio. A IA chegou, mas por enquanto trabalha principalmente para fazer mais rápido aquilo que o setor já fazia. A verdadeira mudança começará quando esses sistemas passarem a definir, de forma contínua, quem merece cobertura, qual risco cada pessoa representa e quanto custa protegê-la.
É nesse momento que a pergunta deixa de ser se uma seguradora utiliza inteligência artificial. A pergunta passa a ser quanto poder ela entregou ao sistema e o que acontece quando ele erra.
A IA já está presente antes mesmo de você pedir o seguro
Uma apólice começa muito antes da assinatura. A seguradora precisa compreender o risco que está assumindo, calcular a probabilidade de ocorrer um evento coberto e definir um preço suficiente para pagar indenizações, manter a operação e preservar margem financeira.
Esse processo é chamado de subscrição. No seguro automóvel, pode considerar modelo do veículo, região de circulação, histórico de sinistros, perfil de uso e características do condutor. Em seguros residenciais, entram localização, tipo de construção, exposição a eventos climáticos e sistemas de proteção. Em seguros de vida, idade, informações de saúde e características da cobertura possuem peso relevante.
Modelos estatísticos sempre fizeram parte dessa atividade. O setor segurador existe porque transforma grandes conjuntos de ocorrências passadas em estimativas sobre eventos futuros. A inteligência artificial não inventou essa lógica. O que mudou foi a quantidade de dados que pode ser processada, a velocidade das análises e a capacidade de encontrar relações que não estavam previamente escritas em uma fórmula tradicional.
Algoritmos podem combinar dados cadastrais, históricos de atendimento, imagens, documentos, padrões de comportamento e informações obtidas por parceiros. Sistemas generativos acrescentam uma camada de linguagem: leem propostas, resumem laudos, extraem dados de arquivos e ajudam funcionários a navegar em regras extensas.
A seguradora passa a conhecer o cliente não apenas pelo formulário preenchido, mas pelos rastros disponíveis em diferentes sistemas. É aí que a personalização começa a parecer menos com um benefício e mais com uma forma sofisticada de classificação.
Um consumidor considerado previsível pode receber uma oferta simples, preço competitivo e contratação quase instantânea. Outro pode ser encaminhado a uma sequência maior de perguntas, exigências documentais ou verificações. A diferença pode acontecer sem que nenhum dos dois saiba que foi colocado em uma categoria distinta.
O seguro personalizado promete cobrar de cada pessoa de acordo com seu risco. O problema é que, quando a personalização se torna extrema, o princípio coletivo do seguro começa a enfraquecer. Em vez de muitas pessoas dividirem a incerteza, cada indivíduo pode ser precificado como um risco isolado, acompanhado e recalculado continuamente.
O algoritmo aprende a cobrar com maior precisão. O consumidor descobre que a solidariedade estatística também tinha algum valor.
O novo corretor pode ser uma conversa automatizada
A próxima etapa pretendida pelas seguradoras é transformar agentes de IA em canais de venda. Em vez de navegar por páginas, selecionar coberturas e preencher formulários, o usuário poderia explicar sua situação em linguagem comum.
Uma pessoa diria que comprou um carro usado, utiliza o veículo para trabalhar e precisa proteger-se contra colisão, roubo e danos a terceiros. A IA interpretaria o contexto, faria perguntas adicionais, compararia produtos e apresentaria uma proposta. Em alguns casos, concluiria a contratação dentro da própria conversa.
Essa experiência reduz uma dificuldade real. Contratos de seguro utilizam termos que nem sempre são compreendidos pelo público. Franquia, carência, limite máximo de indenização, risco excluído e cobertura adicional podem transformar uma compra importante em uma sucessão de caixas marcadas sem plena compreensão.
Uma boa interface conversacional pode traduzir essas regras, apresentar exemplos e ajudar o consumidor a escolher. Mas também pode conduzir a conversa de acordo com os interesses comerciais da plataforma. Um agente controlado pela seguradora não é um consultor neutro. Ele é, ao mesmo tempo, explicador, vendedor e representante da empresa que receberá o prêmio.
A personalização pode ser usada para encontrar a cobertura adequada ou para descobrir a maneira mais eficiente de convencer cada cliente. O sistema pode aprender quais argumentos funcionam, quais pessoas aceitam uma franquia maior e em que ponto da conversa o consumidor tende a abandonar a compra.
Quando um site oferece a mesma página para todos, a persuasão é visível. Quando a IA adapta palavras, exemplos, ordem das opções e tom de voz para cada usuário, a estratégia comercial torna-se individual e difícil de comparar.
Dois consumidores podem pedir o mesmo seguro e receber explicações diferentes. Não necessariamente porque possuem riscos distintos, mas porque o sistema acredita que cada um reage melhor a uma forma específica de venda.
A conversa parece pessoal. A intenção continua corporativa.
Fotografias já podem acelerar a análise de um sinistro
A aplicação mais concreta da IA está na regulação de sinistros. Quando ocorre um evento coberto, a seguradora precisa confirmar o que aconteceu, verificar a apólice, analisar documentos, estimar o dano e decidir se haverá pagamento.
No seguro automóvel, sistemas de visão computacional podem examinar fotografias enviadas pelo celular, identificar peças atingidas e estimar a extensão aparente dos danos. O resultado pode ser cruzado com tabelas de reparo, valores de peças e informações da ocorrência.
Em casos simples, a automação reduz drasticamente o tempo entre o aviso e a autorização. Danos em vidros, pequenos acidentes e ocorrências com documentação completa são candidatos naturais. A Mapfre, por exemplo, já apresentou no Brasil experiências de avaliação remota por imagens e processos automatizados para determinados tipos de sinistro.
A eficiência beneficia os dois lados. O segurado recebe mais rapidamente, enquanto a companhia reduz trabalho repetitivo, custos de vistoria e filas internas. Funcionários podem concentrar-se em casos complexos, nos quais interpretação e negociação continuam necessárias.
O risco aparece quando uma estimativa produzida por imagem é tratada como verdade suficiente. Uma fotografia pode esconder dano estrutural, falha mecânica ou comprometimento de componentes internos. Iluminação ruim, reflexos, sujeira e ângulo inadequado podem alterar a leitura.
O algoritmo também pode ter sido treinado com determinados modelos de veículos, padrões de colisão e condições de imagem. Se encontra algo fora desse repertório, sua confiança pode continuar alta mesmo quando a conclusão está errada.
Uma pessoa experiente reconhece que não consegue avaliar determinada situação sem uma inspeção presencial. Um sistema mal calibrado pode transformar ignorância em porcentagem.
Por isso, automação de sinistros funciona melhor quando resolve ocorrências evidentes e encaminha exceções para análise qualificada. O problema começa quando a seguradora utiliza a IA não apenas para acelerar decisões claras, mas para reduzir pagamentos em situações ambíguas.
Detectar fraude é necessário; transformar qualquer diferença em suspeita não é
Fraudes aumentam custos, prejudicam segurados legítimos e podem comprometer a sustentabilidade de produtos. Seguradoras utilizam análise de dados há anos para encontrar ocorrências repetidas, documentos inconsistentes, relações suspeitas entre pessoas e padrões incompatíveis com relatos.
A IA amplia essa capacidade. Pode comparar imagens para detectar reutilização, identificar alterações em documentos, relacionar endereços, oficinas, contas bancárias e históricos de pedidos. Também consegue priorizar casos para equipes especializadas.
Esse uso é legítimo e necessário. Uma companhia que paga sistematicamente pedidos fraudulentos repassa o prejuízo para toda a carteira por meio de preços maiores.
Mas detecção de fraude não é comprovação de fraude. Um modelo produz sinais, probabilidades e padrões. Ele pode encontrar uma combinação semelhante à observada em casos anteriores sem compreender a explicação particular daquele segurado.
Pessoas que mudam frequentemente de endereço, utilizam veículos em horários incomuns, trabalham de maneira informal ou apresentam documentação fora do padrão podem gerar alertas. Nenhuma dessas características comprova desonestidade.
Se a empresa cria um sistema em que toda sinalização resulta em demora, exigências excessivas ou negativa, o algoritmo passa a punir comportamentos estatisticamente incomuns. O segurado não precisa ter feito algo errado; basta não se parecer com os exemplos que o modelo aprendeu a considerar normais.
Também existe um efeito de retroalimentação. Se determinados grupos são investigados com maior frequência, mais irregularidades serão encontradas neles, ainda que a taxa real seja semelhante à de outros grupos menos fiscalizados. Esses resultados alimentam o sistema e reforçam a impressão de que a suspeita inicial estava correta.
O modelo aprende com a vigilância produzida pelo próprio modelo.
Endereço, aparelho e rotina podem funcionar como substitutos de informações sensíveis
Seguradoras precisam diferenciar riscos, mas não podem utilizar dados de maneira discriminatória ou abusiva. O desafio é que modelos de IA conseguem reconstruir informações sensíveis por meio de variáveis aparentemente neutras.
O endereço pode revelar renda aproximada, infraestrutura urbana, exposição à violência e características demográficas da região. O tipo de aparelho utilizado, os horários de acesso e a forma de pagamento podem funcionar como indicadores econômicos. Dados de mobilidade podem sugerir local de trabalho, rotina e relações pessoais.
Mesmo que raça, religião, condição de saúde ou orientação política não apareçam diretamente no banco de dados, dezenas de variáveis combinadas podem atuar como substitutas. O modelo não precisa receber uma categoria explícita para reproduzir desigualdades associadas a ela.
Esse problema é conhecido como discriminação por procuração. A empresa afirma que não utiliza um atributo protegido, mas o sistema encontra caminhos indiretos para chegar a resultado semelhante.
Há ainda uma diferença entre correlação e justiça. Um grupo pode apresentar determinado padrão histórico porque recebeu menos infraestrutura, serviços ou proteção. Utilizar esse histórico para cobrar mais caro pode transformar desigualdade social em risco individual permanente.
A seguradora dirá que está precificando com precisão. O consumidor perceberá que paga mais porque vive em um lugar no qual quase tudo já custa mais.
Modelos devem ser auditados não apenas para medir a taxa média de acerto, mas para verificar como erros e preços são distribuídos entre grupos, regiões e perfis. Uma IA pode parecer excelente no conjunto e falhar sistematicamente com uma minoria.
Eficiência média não consola quem foi classificado errado sozinho.
O seguro conectado transforma comportamento em preço
Veículos conectados, celulares, relógios inteligentes e sensores domésticos permitem que seguradoras acompanhem riscos em tempo quase real. No seguro automóvel, programas baseados em telemetria podem observar velocidade, frenagens, horários e distâncias percorridas. Em seguros residenciais, sensores detectam vazamentos, fumaça e invasões. Em produtos ligados à saúde, dispositivos vestíveis registram atividade física e outros sinais.
A proposta é recompensar comportamentos considerados seguros. Quem dirige com cautela ou instala dispositivos preventivos poderia pagar menos. O seguro deixaria de utilizar apenas categorias amplas e passaria a considerar como cada pessoa se comporta.
A lógica é atraente enquanto produz desconto. Torna-se mais controversa quando o monitoramento vira condição para obter preço acessível.
Nem toda frenagem brusca representa imprudência. Pode ser uma reação necessária a outro motorista. Dirigir à noite pode indicar maior risco estatístico, mas também pode ser uma obrigação profissional. Uma pessoa com menos atividade física pode estar enfrentando doença, deficiência, falta de segurança no bairro ou jornada exaustiva.
A IA observa o evento. Nem sempre compreende a circunstância.
Dados de comportamento também alteram a relação contratual. O seguro tradicional avalia risco no momento da contratação e cobre eventos futuros dentro das condições estabelecidas. O modelo conectado pode recalcular continuamente o valor do cliente.
Isso cria uma espécie de vigilância remunerada. O segurado aceita compartilhar sua rotina em troca de preço menor, mas a empresa acumula informações valiosas sobre deslocamentos, hábitos e horários.
O consentimento formal não encerra a discussão. Se a alternativa for pagar muito mais, a liberdade de escolha torna-se relativa.
Mais dados não garantem um seguro melhor
A matéria que inspira esta análise cita pesquisas segundo as quais consumidores aceitam compartilhar informações em troca de produtos mais personalizados. Essa disposição existe, mas costuma depender da maneira como a pergunta é apresentada.
“Compartilhar dados para receber uma cobertura adequada” parece razoável. “Permitir que a seguradora monitore seu comportamento, combine informações de parceiros e utilize modelos que você não pode examinar para recalcular seu preço” descreve a mesma troca com menos perfume corporativo.
Existe também uma assimetria. O consumidor fornece dados detalhados sobre si, enquanto recebe pouca informação sobre o modelo que os interpreta. A empresa sabe muito sobre o cliente. O cliente sabe quase nada sobre a lógica que define sua oferta.
A personalização pode ampliar acesso, criando seguros de curta duração, coberturas específicas e produtos mais baratos para grupos antes ignorados. Também pode excluir pessoas que não produzem dados suficientes ou não desejam compartilhá-los.
Quem possui histórico digital amplo e previsível torna-se fácil de classificar. Quem vive fora das plataformas, utiliza dinheiro, troca de aparelho ou possui registros fragmentados pode parecer incerto. E incerteza, no mercado segurador, costuma ter preço.
A economia de dados corre o risco de criar uma nova categoria de consumidor: não o de alto risco, mas o pouco legível pelo algoritmo.
Uma IA pode negar o sinistro sem que a decisão pareça automática
A LGPD assegura ao titular o direito de solicitar revisão de decisões tomadas unicamente com base em tratamento automatizado de dados pessoais quando elas afetarem seus interesses. Também prevê o fornecimento de informações claras e adequadas sobre os critérios e procedimentos utilizados, respeitados os segredos comerciais e industriais.
Na prática, identificar uma decisão exclusivamente automatizada pode ser difícil.
A seguradora pode afirmar que um funcionário aprovou o resultado. Mas, se esse profissional recebe uma recomendação pronta, um índice de fraude e uma conclusão escrita pelo sistema, sua participação pode limitar-se a confirmar aquilo que a máquina apresentou.
Existe uma diferença entre supervisão humana real e um clique humano no fim do processo.
Um revisor precisa ter tempo, autoridade, informação e competência para discordar. Caso seja avaliado pela velocidade com que encerra processos ou receba centenas de alertas semelhantes, a recomendação automatizada tende a tornar-se decisão de fato.
Esse fenômeno é chamado de viés de automação: pessoas atribuem confiança excessiva a sistemas considerados técnicos, sobretudo quando não conhecem profundamente o método utilizado.
A empresa preserva formalmente a presença humana. O algoritmo preserva praticamente todo o poder.
Para o consumidor, o caminho é solicitar a justificativa, os dados utilizados e a revisão da decisão, mantendo registros de protocolos, documentos e comunicações. Nem todo detalhe técnico será revelado, especialmente quando houver alegação de segredo comercial, mas uma negativa não deveria resumir-se a “critérios internos”.
O contrato é entre pessoas jurídicas e pessoas físicas. A inteligência artificial não pode tornar-se uma desculpa para eliminar explicação.
Modelos generativos acrescentam um risco diferente: inventar com linguagem convincente
Grande parte da automação usada no setor segurador não depende de modelos generativos. Classificadores, sistemas estatísticos, visão computacional e ferramentas de reconhecimento de documentos existem há anos.
A nova geração de modelos de linguagem acrescenta outras capacidades. Eles resumem laudos, leem contratos, redigem respostas, orientam atendentes e conduzem conversas. Também podem atuar como uma camada central que coordena diversas ferramentas.
O ganho é flexibilidade. Um agente consegue interpretar linguagem comum e navegar por sistemas que antes exigiam menus rígidos.
O risco é que modelos generativos produzem respostas plausíveis mesmo quando faltam informações. Em um setor regulado, uma frase inventada não é apenas uma inconveniência. Pode significar explicar uma cobertura incorretamente, solicitar um documento desnecessário ou apresentar ao analista uma regra que não existe.
Uma seguradora pode proteger o sistema limitando respostas às suas bases, exigindo referências internas e bloqueando ações sem confirmação. Ainda assim, documentos podem estar desatualizados, sistemas podem divergir e o modelo pode selecionar uma regra errada.
Quanto mais natural for a comunicação, menos o usuário percebe que está diante de uma interpretação automática.
Um formulário ruim parece um formulário ruim. Uma IA errada pode parecer uma especialista paciente.
O corretor não desaparece, mas sua função muda
A expansão dos agentes de IA também afeta corretores, reguladores de sinistros, vistoriadores, atendentes e analistas. Parte do trabalho repetitivo será automatizada, principalmente leitura de documentos, preenchimento de sistemas, comparação de regras e triagem inicial.
Isso pode liberar profissionais para atividades mais complexas. Um corretor pode concentrar-se em riscos empresariais, necessidades familiares e comparação de coberturas. Um regulador pode dedicar mais tempo a sinistros controversos. Um atendente pode resolver situações que exigem negociação.
A versão menos otimista é igualmente plausível. Empresas podem reduzir equipes, aumentar metas e manter pessoas apenas para lidar com exceções produzidas pela automação.
Esse trabalho tende a ser mais difícil. Os casos simples desaparecem, enquanto os humanos recebem situações conflituosas, clientes frustrados e decisões que o modelo não conseguiu concluir.
Também existe o risco de perda de conhecimento. Profissionais iniciantes aprendem examinando ocorrências comuns. Se a IA resolver tudo o que é básico, o setor precisará encontrar outra maneira de formar especialistas capazes de revisar os casos complexos.
Automatizar uma tarefa não elimina a necessidade de compreender como ela deveria ser feita. Às vezes elimina justamente o caminho pelo qual essa compreensão era adquirida.
O fornecedor do algoritmo passa a participar do risco
A pesquisa da CNseg mostra que a maior parte das empresas utiliza uma combinação de desenvolvimento interno e soluções fornecidas por terceiros. Isso significa que decisões importantes podem depender de plataformas em nuvem, APIs, modelos e bancos de dados que não pertencem integralmente à seguradora.
A terceirização acelera projetos e reduz a necessidade de construir tudo do zero. Também cria dependência.
Uma atualização do fornecedor pode alterar resultados. Uma interrupção de serviço pode paralisar análises. Um incidente de segurança pode expor dados. Um modelo treinado para outro país pode interpretar mal documentos, veículos e comportamentos brasileiros.
Mesmo quando o erro nasce em um sistema contratado, a responsabilidade perante o segurado não desaparece. A empresa que escolhe e utiliza a tecnologia continua responsável pela operação e pelo tratamento dos dados.
Isso exige contratos, auditorias, testes, registros e capacidade de substituir fornecedores. Não basta comprar uma solução apresentada como inteligente e confiar no painel comercial.
A seguradora vende proteção contra risco. Seria uma ironia administrativa admirável utilizar IA sem saber exatamente quais riscos ela introduziu.
A fraude também aprenderá a usar inteligência artificial
Os mesmos sistemas que analisam fotografias e documentos podem ser atacados com conteúdo sintético. Imagens geradas ou alteradas, documentos falsificados e áudios artificiais podem tornar fraudes mais convincentes.
Criminosos podem testar quais tipos de imagem passam por sistemas automáticos, explorar pontos cegos dos classificadores e produzir ocorrências em escala. Um processo totalmente digital reduz custos para a seguradora, mas também reduz o custo de tentativa para o fraudador.
Isso levará empresas a adotar verificações mais agressivas, análise de metadados, prova de vida, cruzamento de localização e detecção de conteúdo sintético.
O resultado pode ser uma corrida entre IAs. Uma produz o material fraudulento; outra tenta identificá-lo. No meio está o consumidor legítimo sendo instruído a fotografar novamente o próprio carro porque o sistema não confiou na iluminação.
Quanto mais sofisticada a fraude, maior a tendência de exigir mais dados e etapas de todos. A promessa inicial de simplicidade pode retornar como uma burocracia diferente, feita de selfies, vídeos, códigos e análises invisíveis.
A IA remove o formulário de papel e acrescenta uma auditoria permanente.
Quem será beneficiado primeiro — e quem pode ficar para trás
Os primeiros beneficiados serão consumidores com casos simples, documentação organizada e perfis facilmente interpretados pelos sistemas. Pequenos sinistros podem ser pagos com mais rapidez, contratações podem ocorrer sem deslocamento e produtos de baixo custo podem chegar a públicos antes ignorados.
Empresas grandes também ganham primeiro. Possuem dados históricos, recursos para integração e volume suficiente para transformar pequenas economias em resultados expressivos.
Quem pode ficar para trás são pessoas com situações atípicas, pouca documentação, baixa familiaridade digital ou necessidade de explicação humana. Idosos, consumidores sem acesso estável à internet e trabalhadores com rotinas pouco convencionais podem enfrentar processos desenhados para o comportamento médio.
Pequenas seguradoras também encontram dificuldade. Modelos, infraestrutura, segurança e governança custam caro. A dependência de fornecedores pode aumentar a concentração do mercado e reduzir a diversidade de produtos.
Existe uma promessa de inclusão, especialmente por meio de microseguros e distribuição digital. Mas inclusão não significa apenas permitir que mais pessoas comprem. Significa garantir que consigam compreender o contrato, acionar a cobertura e contestar decisões.
Um seguro vendido em trinta segundos e impossível de discutir depois não representa uma grande vitória tecnológica.
O que uma seguradora responsável deveria oferecer
A adoção de IA precisa vir acompanhada de transparência proporcional ao impacto da decisão. O consumidor não precisa receber o código-fonte do modelo, mas deveria saber quando uma análise automatizada foi relevante, quais categorias de dados foram utilizadas e como pode contestar o resultado.
Modelos precisam ser testados continuamente, não apenas antes do lançamento. Mudanças econômicas, climáticas e comportamentais alteram os dados. Um sistema que funcionava bem pode degradar com o tempo.
Auditorias devem observar erros entre diferentes grupos e regiões. A taxa geral de acerto é insuficiente quando uma minoria recebe negativas incorretas com frequência maior.
Casos sensíveis precisam de revisão humana real. Isso significa uma pessoa capaz de examinar evidências, compreender a contestação e modificar a decisão.
Também é necessário preservar alternativas não digitais. A eficiência do aplicativo não justifica abandonar clientes que dependem de telefone, corretor ou atendimento presencial.
Por fim, a empresa deve separar recomendação comercial de explicação imparcial. Um agente que vende seguros precisa deixar claro que representa a seguradora e que suas sugestões não substituem a leitura das condições contratuais.
Confiança não surge porque a voz da IA parece calma. Surge quando o sistema pode ser questionado e a empresa responde.
A automação será testada no pior dia do cliente
Há uma diferença fundamental entre usar IA para recomendar uma música e utilizá-la em um contrato de seguro. Uma recomendação ruim custa alguns minutos. Uma decisão errada sobre um sinistro pode afetar patrimônio, renda, tratamento médico ou a recuperação de uma família.
O cliente costuma acionar o seguro quando algo já deu errado. É nesse momento que descobrirá se a automação foi desenhada para ajudá-lo ou para proteger exclusivamente a operação da empresa.
A tecnologia pode reduzir prazos, combater fraude e tornar produtos mais acessíveis. Esses benefícios são concretos e justificam investimento. Também pode ampliar vigilância, esconder critérios comerciais e transformar vieses históricos em decisões rápidas.
A velocidade não resolve uma injustiça. Apenas faz com que ela chegue mais cedo.
O avanço mais provável não será uma IA decidindo tudo de uma vez, mas pequenas automações ocupando cada etapa: o chatbot interpreta a necessidade, o modelo calcula o risco, outro sistema define o preço, a visão computacional examina o dano e um agente redige a resposta.
Quando o processo inteiro estiver automatizado, talvez nenhuma ferramenta isolada pareça responsável pela decisão. A seguradora precisará garantir que a soma dessas partes continue explicável e contestável.
Seu próximo seguro pode realmente depender de uma inteligência artificial. O preço pode ser mais adequado, a contratação mais simples e o pagamento mais rápido. Mas o teste decisivo não será o que a IA consegue aprovar em segundos.
Será aquilo que ela nega — e se ainda haverá alguém disposto a explicar por quê.
👉 Dúvida? Então veja mais em: https://pixbugtech.com/linksuteis