noticias
Starlink ultrapassa TIM na banda larga e mostra como o satélite está mudando a internet no Brasil
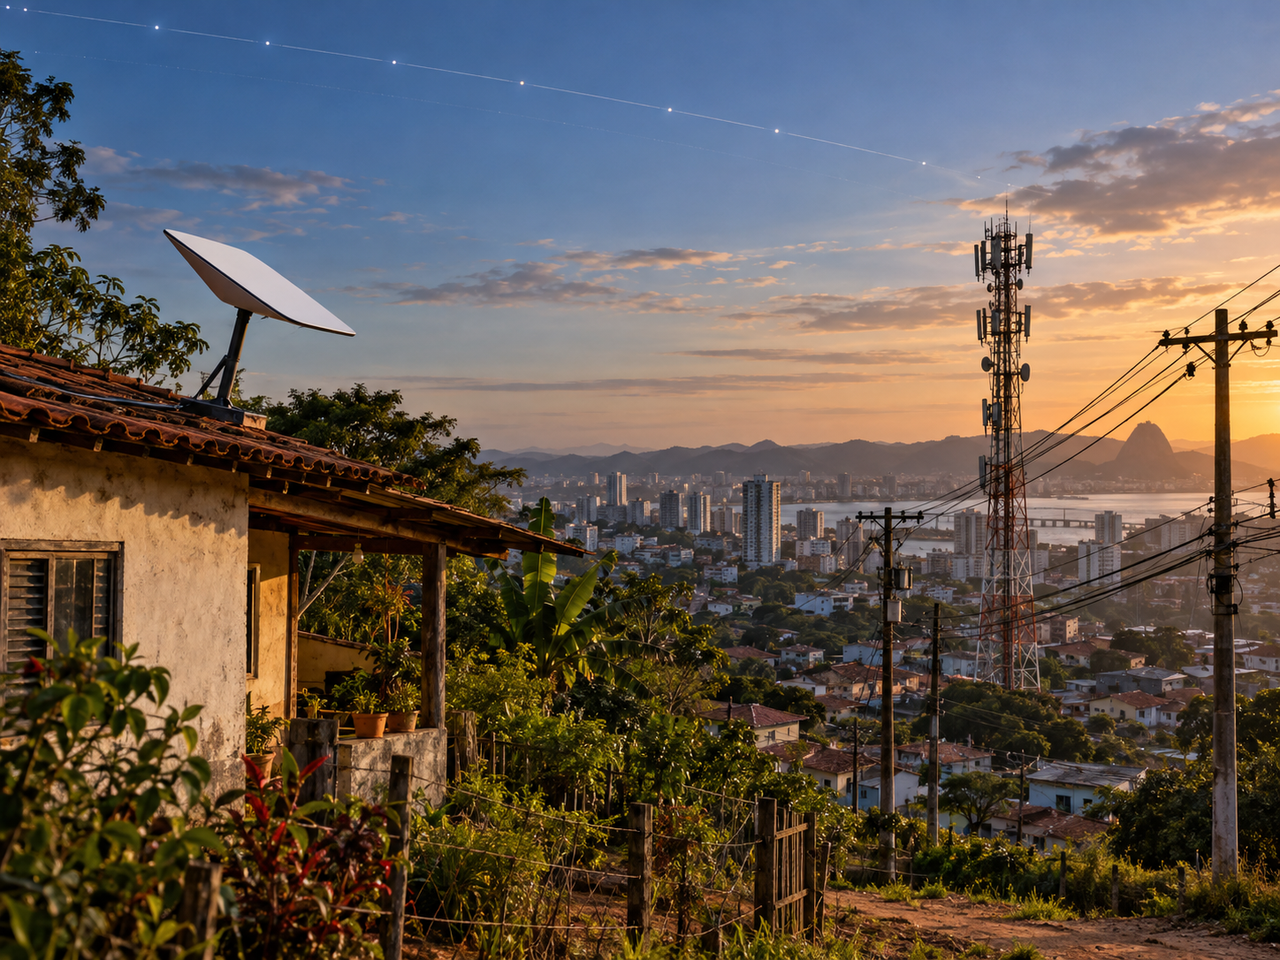
A Starlink alcançou um marco simbólico no mercado brasileiro de telecomunicações. A empresa de internet via satélite da SpaceX encerrou agosto de 2026 com **936,8 mil acessos de banda larga registrados na Anatel**, ultrapassando os **929,8 mil da TIM**.
A diferença, de cerca de 7 mil conexões, é pequena. O ritmo que levou até ela, porém, é muito mais relevante que a posição isolada no ranking. Apenas em agosto, a Starlink acrescentou aproximadamente **65 mil acessos**, enquanto a TIM ganhou cerca de 11 mil.
É uma mudança interessante porque coloca frente a frente duas maneiras quase opostas de construir uma rede de telecomunicações: de um lado, cabos, postes, dutos, centrais e quilômetros de fibra óptica; do outro, milhares de satélites circulando a Terra em órbita baixa.
E é justamente aí que o resultado começa a ficar mais interessante do que a simples manchete “Starlink passou a TIM”.
Starlink cresce onde levar fibra continua sendo difícil
A expansão da Starlink não significa que o satélite esteja substituindo a fibra óptica nas grandes cidades. Na maior parte dos centros urbanos, uma boa conexão de fibra continua tendo vantagens importantes em capacidade, estabilidade, latência e, frequentemente, preço.
O diferencial da Starlink aparece principalmente onde essa infraestrutura terrestre é economicamente difícil de construir.
Fazendas, propriedades rurais, pequenas comunidades, estradas, regiões amazônicas, embarcações e locais afastados deixam de depender da chegada física de um cabo até o imóvel. Havendo energia, equipamento compatível e uma área razoavelmente aberta para comunicação com os satélites, a conexão pode ser instalada praticamente sem infraestrutura de telecomunicações local.
Isso altera uma das equações mais antigas do setor.
Uma operadora convencional precisa avaliar se vale a pena construir quilômetros de rede para atender determinada região. Para a Starlink, boa parte da infraestrutura já está circulando centenas de quilômetros acima do usuário.
O investimento não desaparece — ele apenas muda de lugar.
Em vez de concentrar capital em redes locais de acesso, a SpaceX precisa financiar fabricação e lançamento de satélites, estações terrestres, operação da constelação, espectro, gateways, software e reposição contínua dos equipamentos em órbita.
O número da TIM precisa ser colocado em perspectiva
A ultrapassagem chama atenção porque a TIM é uma das maiores empresas de telecomunicações do país. Isso não significa, entretanto, que a Starlink tenha se tornado uma das líderes da banda larga brasileira.
A Claro permanece muito distante, com cerca de **10,87 milhões de acessos**, enquanto a Vivo possui aproximadamente **8,54 milhões**. A Nio, marca que sucedeu a Oi Fibra, aparece com cerca de 3,29 milhões.
Provedores como Brisanet, Brasil TecPar, Vero, Giga+ e Desktop também continuam acima da Starlink.
Em participação de mercado, Starlink e TIM estão praticamente empatadas, cada uma próxima de **1,6% da banda larga fixa brasileira**.
Portanto, a história não é que o satélite tenha derrotado a fibra.
É que uma operadora cuja última milha literalmente vem do espaço já conseguiu construir no Brasil uma base comparável à operação de banda larga fixa de uma das maiores companhias de telecomunicações do país.
Isso seria difícil de imaginar poucos anos atrás.
O detalhe mais impressionante está na velocidade do crescimento
Entre janeiro e agosto de 2026, a base registrada da Starlink na banda larga fixa brasileira cresceu aproximadamente **42,7%**.
No mesmo intervalo, a TIM avançou cerca de 7,3%, enquanto Vivo e Claro apresentaram taxas bem menores.
Agosto foi particularmente forte para a companhia da SpaceX. Foram aproximadamente **65,8 mil novos acessos**, praticamente o mesmo volume obtido pela Vivo, que possui uma base de clientes várias vezes maior.
Há, entretanto, uma ressalva necessária.
Dados mensais enviados pelas prestadoras à Anatel podem sofrer ajustes posteriores. Declarações atrasadas, correções cadastrais ou alterações na consolidação das bases podem modificar pequenas diferenças entre empresas.
Como a distância entre Starlink e TIM é inferior a 7 mil acessos, a posição no ranking ainda pode oscilar.
O movimento de longo prazo, porém, dificilmente desaparece com uma revisão estatística: a Starlink vem crescendo rapidamente no Brasil.
Anatel e Starlink nem sempre contam clientes da mesma maneira
Existe ainda uma diferença curiosa entre os números regulatórios e os divulgados pela própria empresa.
A Starlink afirmou anteriormente já possuir **mais de 1 milhão de clientes no Brasil**, enquanto os registros da Anatel contabilizam 936,8 mil acessos em agosto.
Isso não significa necessariamente que uma das duas informações esteja errada.
As metodologias podem considerar bases diferentes, momentos de atualização distintos, categorias de serviço ou formas diferentes de contabilizar clientes e terminais.
Para comparar empresas brasileiras dentro do mercado regulado, portanto, os dados da Anatel oferecem a referência mais consistente.
E por esse critério, agosto marca a ultrapassagem da TIM.
A guerra da banda larga não acontece apenas entre grandes operadoras
Outro detalhe costuma desaparecer quando se observa apenas Claro, Vivo, TIM ou Starlink.
O mercado brasileiro de internet fixa é extraordinariamente fragmentado.
Milhares de provedores regionais construíram redes de fibra pelo país durante a última década e, coletivamente, respondem por uma parcela enorme dos acessos nacionais.
Segundo os dados de agosto, provedores regionais representam aproximadamente **40% da banda larga fixa brasileira**.
Foi justamente essa descentralização que permitiu que cidades pequenas recebessem fibra mesmo quando algumas grandes operadoras tinham pouco interesse econômico em expandir suas redes.
A Starlink adiciona agora uma terceira força à equação.
De um lado estão grandes grupos nacionais. De outro, milhares de ISPs regionais. Acima deles — literalmente — surge uma rede global de satélites capaz de atender regiões independentemente da existência de cabeamento local.
O limite físico do satélite ainda existe
Existe uma diferença importante entre cobertura e capacidade.
Um satélite pode iluminar uma área enorme, mas sua capacidade de transmissão precisa ser compartilhada entre os usuários naquela região.
Quanto maior a concentração de assinantes utilizando simultaneamente uma mesma célula da rede, maior a necessidade de capacidade orbital disponível.
A fibra enfrenta um problema diferente. Sua instalação inicial é cara e trabalhosa, mas depois de implantada oferece enorme capacidade e pode ser ampliada com mudanças nos equipamentos ópticos sem necessariamente substituir todo o cabeamento.
Por isso, a arquitetura econômica das duas tecnologias é quase complementar.
A Starlink é extraordinariamente competitiva onde levar infraestrutura terrestre é caro.
A fibra é extraordinariamente competitiva onde muitos consumidores estão concentrados.
Esse equilíbrio provavelmente impedirá que uma tecnologia simplesmente elimine a outra.
Análise da equipe
A ultrapassagem da TIM é menos importante como posição no ranking do que como demonstração de uma transformação estrutural.
Durante décadas, entrar no mercado de telecomunicações significava construir infraestrutura dentro do território atendido. A SpaceX criou uma situação diferente: a mesma constelação pode oferecer capacidade para usuários em dezenas de países.
Isso produz uma vantagem de escala incomum.
Um satélite lançado para atender à rede global não pertence economicamente a uma cidade, estado ou mesmo país específico. Sua capacidade pode fazer parte de uma infraestrutura distribuída mundialmente.
Mas essa característica também concentra poder.
Enquanto milhares de provedores brasileiros possuem redes locais independentes, a Starlink depende de uma infraestrutura orbital controlada por uma única companhia privada estrangeira.
Quanto mais relevantes serviços por satélite se tornarem para comunidades isoladas, propriedades rurais, logística, serviços públicos e infraestrutura crítica, mais importantes serão discussões sobre competição, soberania tecnológica, dependência de fornecedores e regras de operação dessas constelações.
Não é argumento contra a tecnologia. É consequência natural de sua importância crescente.
A próxima disputa pode nem envolver antenas residenciais
Há ainda outra transformação acontecendo.
A evolução das redes **Direct-to-Device**, capazes de conectar determinados celulares diretamente a satélites, começa a diminuir a fronteira entre telecomunicação móvel e comunicação espacial.
Nesse cenário, satélites deixam de ser apenas substitutos de provedores de banda larga em lugares remotos e passam a funcionar como extensão das próprias redes móveis.
O objetivo inicial não é substituir antenas terrestres nas cidades. É eliminar áreas completamente sem cobertura.
Estradas, regiões rurais, áreas marítimas ou locais atingidos por desastres podem eventualmente manter algum nível de comunicação mesmo sem uma torre celular próxima.
Curiosamente, isso também pode transformar empresas que hoje parecem concorrentes em parceiras.
Operadoras móveis possuem espectro, clientes e infraestrutura terrestre. Redes de satélites possuem cobertura onde torres não chegam. A integração entre esses dois mundos pode ser economicamente mais interessante do que uma disputa direta.
Um pequeno avanço no ranking que revela uma mudança grande
A Starlink ainda possui apenas uma fração do mercado brasileiro de banda larga. Claro e Vivo continuam milhões de acessos à frente, enquanto a fibra óptica permanece dominante na infraestrutura fixa do país.
Mas 936,8 mil conexões são suficientes para mostrar que internet via satélite deixou de ser uma solução experimental ou restrita a nichos muito específicos.
Ela se tornou parte relevante do mercado brasileiro.
Os próximos meses mostrarão se a Starlink continuará crescendo nesse ritmo e até onde consegue avançar antes de encontrar os limites econômicos e físicos de uma rede orbital compartilhada.
Também será importante observar o comportamento dos provedores regionais, a expansão da fibra em pequenas cidades e a evolução das tecnologias de comunicação direta entre satélites e celulares.
A TIM ter sido ultrapassada pode acabar sendo apenas uma fotografia momentânea de agosto.
O fenômeno por trás dela é bem maior: pela primeira vez, infraestrutura espacial começa a disputar em escala relevante um mercado que durante décadas pertenceu quase exclusivamente às redes construídas sobre o chão.
👉 Dúvida? Então veja mais em: https://pixbugtech.com/linksuteis