noticias
X Money transforma a rede de Elon Musk em conta financeira e coloca dinheiro no centro do caos social
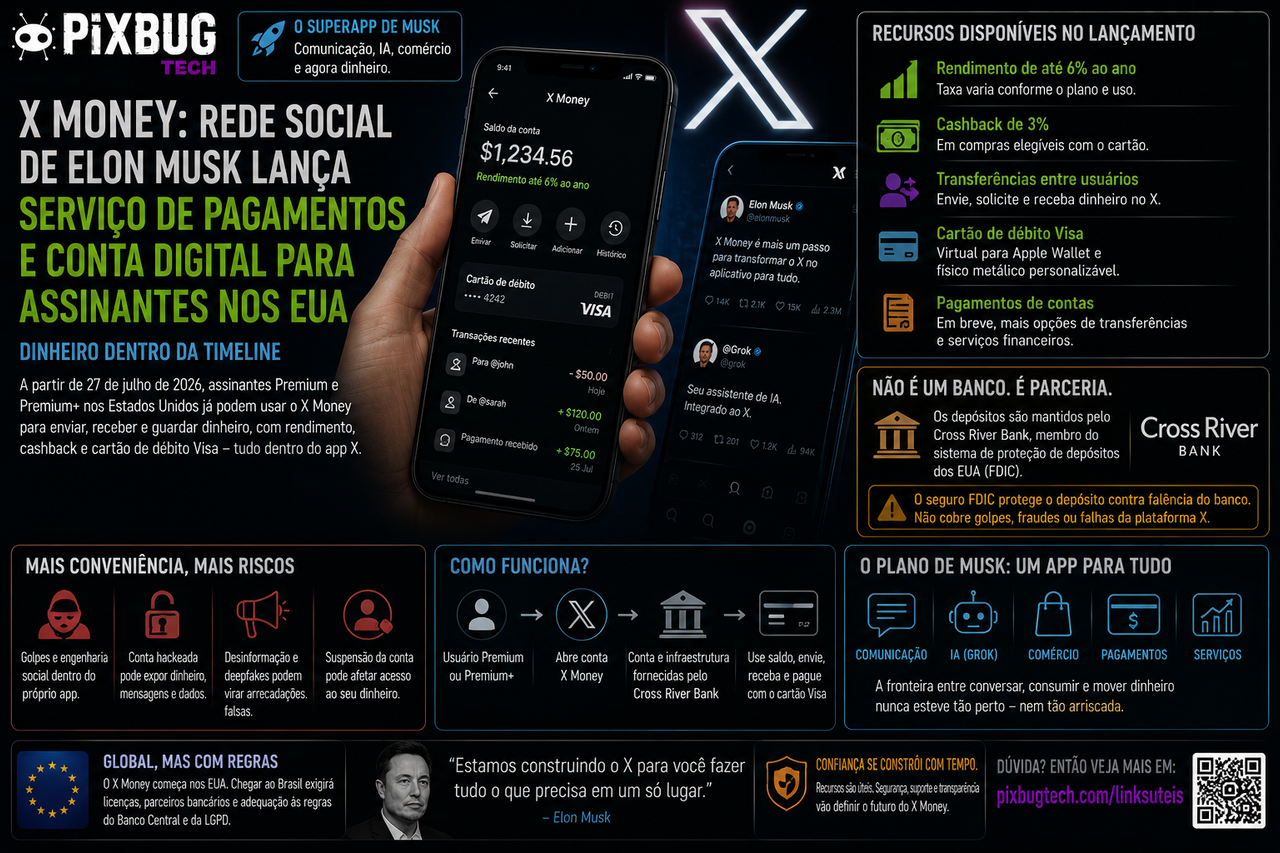
O X começou a liberar nos Estados Unidos o X Money, serviço financeiro integrado à antiga rede social Twitter. Assinantes dos planos Premium e Premium+ poderão manter saldo remunerado, transferir dinheiro para outros usuários, receber pagamentos e utilizar um cartão de débito Visa sem abandonar o aplicativo em que já publicam mensagens, acompanham notícias, discutem política e conversam com desconhecidos.
A chegada do serviço representa o passo mais concreto de Elon Musk em sua antiga ambição de transformar o X em um aplicativo para tudo. O objetivo não é apenas acrescentar uma carteira digital ao menu. É construir uma plataforma na qual identidade, comunicação, conteúdo, inteligência artificial, comércio e movimentação financeira existam dentro da mesma conta.
O lançamento começa de maneira menos revolucionária do que a narrativa empresarial sugere. Transferências entre pessoas, cartões digitais, cashback e contas remuneradas já são oferecidos por bancos digitais e aplicativos financeiros há anos. Para o usuário brasileiro acostumado ao Pix, enviar dinheiro pelo perfil de alguém parece mais uma reorganização da interface do que uma nova invenção monetária.
A mudança relevante está no lugar em que essas funções passam a operar. O X não é um aplicativo financeiro que acrescentou uma área social. É uma rede social marcada por disputas políticas, contas falsas, campanhas de influência, golpes, anúncios duvidosos e conversas públicas que agora pretende guardar dinheiro e executar pagamentos.
Quando uma plataforma mistura audiência e finanças, uma publicação deixa de ser apenas conteúdo. Pode tornar-se propaganda, pedido de pagamento, venda, arrecadação ou golpe sem que o usuário precise sair da tela.
Musk quer reduzir a distância entre falar sobre dinheiro e movimentá-lo. O problema é que essa distância também funcionava como uma barreira de segurança.
O que o X Money oferece no lançamento
A primeira expansão pública do X Money está sendo direcionada aos assinantes Premium e Premium+ residentes nos Estados Unidos. O serviço havia passado anteriormente por testes limitados e acesso mediante convite.
Dentro do aplicativo, o usuário recebe uma conta de depósito, pode enviar, solicitar ou receber dinheiro de outras pessoas e utilizar um cartão de débito Visa vinculado ao saldo. Um cartão virtual é criado para pagamentos digitais e pode ser adicionado à Apple Wallet. Também existe a opção de solicitar um cartão físico metálico, com personalização do nome e possibilidade de incluir o identificador utilizado no X.
Compras elegíveis feitas com o cartão podem gerar cashback de 3%. O saldo promete rendimento anual de até 6%, porcentagem elevada diante das contas bancárias tradicionais norte-americanas. Assinantes Premium+ recebem acesso mais direto à taxa máxima, enquanto usuários Premium precisam atender condições adicionais, como movimentação ou depósito direto.
A expressão “até 6%” é importante. A taxa pode variar, depender do plano e mudar conforme as condições comerciais e de juros. Não se trata de uma rentabilidade permanente garantida por toda a existência do produto.
A plataforma também pretende permitir pagamentos de contas e outras modalidades de transferência bancária. Algumas funções poderão aparecer gradualmente conforme o usuário, o estado norte-americano e a etapa do lançamento.
O produto começa limitado geograficamente. Não há previsão oficial de lançamento no Brasil, e uma expansão internacional exigiria novos parceiros bancários, adequação regulatória, sistemas de prevenção a fraudes e integração com estruturas locais de pagamento.
O X não virou banco
Embora a interface apresente uma “conta do X”, os depósitos não são guardados diretamente pela empresa de Elon Musk.
A infraestrutura bancária é fornecida pelo Cross River Bank, instituição norte-americana especializada em oferecer serviços financeiros por meio de APIs para fintechs e grandes plataformas. O banco mantém as contas, conecta o produto aos sistemas de pagamento e fornece a estrutura regulada sobre a qual o X constrói sua experiência.
Esse modelo é conhecido como embedded finance ou finanças incorporadas. A empresa que controla o aplicativo oferece a interface e o relacionamento com o usuário, enquanto um banco parceiro executa as funções que exigem licença bancária.
É a mesma lógica utilizada por várias fintechs. A pessoa acredita estar utilizando o serviço financeiro de determinada marca, mas o dinheiro e parte da operação ficam juridicamente vinculados a uma instituição menos conhecida nos bastidores.
O arranjo permite que o X entre rapidamente no mercado sem solicitar uma licença bancária completa. Também fragmenta a responsabilidade. O usuário interage com o suporte do X, utiliza uma conta fornecida pelo Cross River, movimenta dinheiro por redes da Visa e pode depender de outros sistemas para transferências e liquidação.
Quando tudo funciona, essa divisão é invisível. Quando uma transação desaparece, uma conta é bloqueada ou um pagamento é contestado, o consumidor precisa descobrir qual empresa possui autoridade para resolver o problema.
O X controla a experiência. O banco controla parte importante da infraestrutura. A Visa transporta determinadas transações. A responsabilidade real pode estar distribuída entre todos.
O que o seguro de depósitos realmente protege
As contas fornecidas pelo Cross River são apresentadas como elegíveis à proteção da Federal Deposit Insurance Corporation, a FDIC, instituição norte-americana que protege depósitos bancários dentro de determinados limites e condições.
Isso não significa que todo problema relacionado ao X Money será coberto.
O seguro protege depósitos elegíveis caso a instituição bancária participante quebre. Ele não cobre automaticamente golpes, transferências feitas após engenharia social, invasão da conta do X, perda de credenciais ou falência da própria empresa X.
Se um criminoso convence o usuário a enviar dinheiro, a discussão deixa de ser sobre insolvência bancária e passa a envolver fraude, autorização da transação e mecanismos de contestação.
A diferença precisa aparecer claramente na interface. Usuários podem interpretar o selo da FDIC como uma garantia ampla de que o dinheiro estará protegido contra qualquer evento, quando a cobertura possui finalidade específica.
O parceiro bancário também possui histórico regulatório que merece atenção. O Cross River foi alvo de medidas anteriores da FDIC relacionadas a práticas de crédito e proteção ao consumidor. Isso não demonstra que o X Money esteja operando irregularmente, mas ajuda a explicar por que parlamentares norte-americanos cobraram detalhes sobre supervisão, conformidade e atendimento.
Uma conta digital não se torna confiável apenas porque exibe logotipos financeiros conhecidos. A segurança depende da operação cotidiana, da prevenção de fraude e da capacidade de resolver erros quando eles inevitavelmente aparecem.
O rendimento de 6% é uma estratégia de aquisição
A rentabilidade prometida é um dos elementos mais agressivos do lançamento.
Uma taxa de até 6% ao ano torna o X Money competitivo com contas de alta remuneração e determinados fundos monetários norte-americanos. Ao mesmo tempo, impõe a pergunta que costuma acompanhar ofertas generosas: quem financia essa diferença?
O X não detalhou publicamente toda a economia da taxa. Há algumas fontes plausíveis. O produto pode utilizar parte da receita das assinaturas Premium, o rendimento obtido pelo banco com os depósitos, taxas de intercâmbio geradas pelo cartão ou um subsídio promocional destinado a atrair usuários.
A plataforma pode aceitar perder dinheiro inicialmente para aumentar o número de contas e o volume financeiro. Empresas de tecnologia utilizam essa estratégia com frequência: oferecem benefícios acima do mercado enquanto constroem escala e, depois, ajustam as condições.
Isso não significa que a taxa seja falsa. Significa que sua sustentabilidade não pode ser presumida.
O usuário que abre a conta exclusivamente pela rentabilidade pode descobrir que o percentual diminuiu quando a fase de lançamento terminar. O produto também exige uma assinatura paga, o que altera o ganho efetivo para quem não utilizaria os demais benefícios do X Premium.
Um rendimento atraente não deve ser analisado isoladamente. É necessário descontar mensalidades, condições, limites e o valor que poderia ser obtido em alternativas com menor dependência de uma rede social.
O X Money não está apenas remunerando dinheiro. Está pagando para transformar seguidores em correntistas.
O cartão personalizado transforma identidade social em instrumento financeiro
O cartão físico poderá exibir o nome ou o identificador utilizado pelo usuário no X. A ideia parece pequena, mas revela a estratégia de marca.
O perfil deixa de representar apenas uma identidade digital e passa a acompanhar pagamentos no mundo físico. Criadores, influenciadores e empresas poderão associar diretamente o cartão à presença construída na plataforma.
Essa integração favorece a fidelidade. Quanto mais funções o usuário concentra no mesmo perfil, maior o custo de sair.
Abandonar uma rede social já significa perder seguidores, publicações, mensagens e reputação. Caso a conta também guarde dinheiro, execute pagamentos e receba receitas profissionais, a migração torna-se muito mais complexa.
A concentração também aumenta a consequência de uma suspensão.
Uma pessoa pode ter seu perfil bloqueado por violação de regras, erro automatizado ou comprometimento da conta. Quando identidade social e serviço financeiro compartilham a mesma estrutura, será necessário garantir que uma punição relacionada a conteúdo não impeça o usuário de acessar o próprio dinheiro.
Moderação e custódia financeira precisam permanecer juridicamente separadas, mesmo quando a interface tenta reuni-las.
A empresa pode impedir alguém de publicar. Não pode tratar saldo financeiro como extensão de um botão de postagem.
A fraude passa a circular pelo mesmo gráfico social
Redes sociais oferecem aos criminosos algo que aplicativos bancários tradicionais não possuem na mesma escala: contexto humano.
O atacante pode observar quem o usuário segue, quais empresas menciona, onde trabalha, que assuntos acompanha e com quem conversa. Essas informações ajudam a construir abordagens personalizadas.
Um perfil falso pode imitar uma empresa, um criador ou um conhecido. Depois de conquistar confiança, solicita dinheiro dentro do próprio aplicativo. O usuário não precisa copiar uma chave, abrir o banco ou enfrentar qualquer etapa que permita reconsiderar a decisão.
A redução de atrito melhora pagamentos legítimos e golpes.
Campanhas fraudulentas também podem combinar alcance algorítmico com cobrança imediata. Um anúncio promete investimento, benefício, produto ou acesso exclusivo. O pagamento acontece antes que a vítima pesquise a empresa em outro lugar.
Contas verificadas ou antigas podem ser comprometidas e utilizadas para arrecadações falsas. Em uma rede em que seguidores confiam na identidade pública do perfil, a invasão ganha valor financeiro imediato.
O X precisará distinguir golpes, comércio legítimo, doações, assinaturas e transferências pessoais em uma quantidade gigantesca de interações.
Bloquear depois não será suficiente. Uma postagem pode alcançar milhões de pessoas e desaparecer antes que a equipe de segurança examine as denúncias.
A conta do X torna-se uma chave muito mais valiosa
Quando a rede social guardava apenas publicações e mensagens, a invasão de uma conta já era grave. Com o X Money, o mesmo acesso poderá revelar saldos, permitir transferências e expor informações financeiras.
Isso eleva o valor das credenciais e incentiva ataques mais sofisticados.
Senhas reutilizadas, links de phishing, roubo de sessão e engenharia social contra o suporte tornam-se ameaças financeiras. Um invasor pode assumir o perfil, utilizar a confiança acumulada para pedir dinheiro aos seguidores e tentar movimentar o saldo existente.
A recuperação de conta passa a ser uma função semelhante à de uma central bancária. Não pode depender apenas de e-mail, telefone ou perguntas que um criminoso consiga contornar.
O X precisará implementar autenticação forte, análise de dispositivos, limites de transação, atrasos para alterações sensíveis e revisão humana disponível quando sistemas automatizados falharem.
Também precisará explicar o que acontece quando o usuário perde simultaneamente acesso ao e-mail, ao telefone e ao perfil — cenário comum em golpes de tomada de conta.
Uma plataforma social pode aceitar algum nível de automação no suporte. Uma conta financeira não pode deixar o consumidor preso durante dias diante de respostas padronizadas enquanto o dinheiro permanece inacessível.
O atendimento será o teste menos glamouroso
Lançamentos financeiros costumam destacar cartões metálicos, rendimento e interface. A qualidade real aparece durante o primeiro pagamento duplicado, bloqueio indevido ou saque não reconhecido.
O X reduziu significativamente sua equipe desde a compra por Musk e recebeu críticas frequentes sobre suporte, moderação e resposta a problemas. Administrar serviços financeiros exige outra estrutura.
Pagamentos geram disputas, estornos, erros de liquidação, suspeitas de fraude, falecimento do titular, bloqueios judiciais e pedidos de autoridades. Cada caso precisa ser documentado e resolvido dentro de regras específicas.
Um usuário que perdeu acesso a uma publicação pode esperar. Uma pessoa que não consegue pagar aluguel ou utilizar o próprio saldo enfrenta consequência imediata.
A empresa terá de demonstrar que o suporte financeiro não será apenas uma extensão do atendimento comum da rede social. A operação precisa de especialistas, procedimentos de escalonamento e comunicação clara sobre prazos.
O banco parceiro também entra nessa relação, mas o usuário continuará procurando o logotipo visível no aplicativo: o X.
A empresa quer que a experiência pareça integrada. Não poderá alegar fragmentação quando chegar a hora de assumir a reclamação.
Dinheiro e algoritmo passam a ocupar a mesma plataforma
A combinação entre conteúdo e pagamentos abre possibilidades comerciais muito maiores do que uma carteira digital isolada.
Um criador pode publicar, vender, receber e gastar dentro do X. Uma empresa pode anunciar um produto e concluir a venda sem direcionar o consumidor a outro site. O Grok pode recomendar uma compra e o X Money executar o pagamento.
Essa integração reduz etapas e aumenta conversão. Também entrega à plataforma uma visão incomum sobre comportamento.
O X saberá o que o usuário vê, quem influencia sua decisão, quais temas acompanham, quais produtos compra e quanto dinheiro movimenta. Poucas empresas conseguem observar todo esse percurso dentro da mesma conta.
A questão central será o uso desses dados.
Informações financeiras poderão influenciar anúncios? O histórico de interesses será combinado com transações? O sistema utilizará padrões de pagamento para recomendar produtos, crédito ou investimentos? Quais áreas internas terão acesso?
Mesmo quando dados não são vendidos, eles podem ser utilizados para segmentação, previsão e desenho de produtos. A fronteira entre melhorar o serviço e monetizar vulnerabilidades é estreita.
Uma plataforma que identifica preocupação financeira em publicações pode descobrir o momento perfeito para oferecer crédito. Isso pode ser conveniente ou exploratório, dependendo da forma como o sistema funciona.
A promessa do superapp é conhecer tudo o que o usuário precisa. O risco é conhecer também quando ele está mais suscetível a aceitar.
Não há criptomoeda no centro do lançamento
A relação de Elon Musk com Bitcoin, Dogecoin e outros ativos produziu expectativa de que o X Money seria lançado como uma carteira cripto.
A primeira versão pública está concentrada em dólares, contas bancárias, cartões e sistemas tradicionais de pagamento. Não houve anúncio de integração ampla com criptomoedas ou de uma moeda digital própria do X.
A escolha é estratégica. Operar com infraestrutura bancária conhecida facilita acesso ao mercado, integração com comerciantes e compreensão pelo consumidor.
Criptomoedas adicionariam volatilidade, regras específicas, custódia de chaves e maior escrutínio regulatório. O X pode acrescentar esses recursos no futuro, mas decidiu começar pela parte mais convencional do sistema financeiro.
Isso não torna o lançamento pequeno. A ambição de Musk sempre foi maior do que criar um aplicativo de negociação de ativos digitais.
Sua visão remonta à X.com, empresa financeira fundada no fim da década de 1990 e posteriormente integrada ao grupo que se tornaria o PayPal. A compra do domínio X e a transformação do Twitter representam uma volta ao projeto original: construir uma interface universal para dinheiro e comunicação.
O X Money é menos uma aventura lateral e mais o retorno de Musk a um plano interrompido há mais de duas décadas.
A inspiração continua sendo o WeChat
Musk descreve o X como futuro aplicativo para tudo, conceito inspirado em plataformas asiáticas como WeChat e Alipay.
Na China, o WeChat reúne mensagens, comércio, pagamentos, serviços públicos, transporte e pequenos aplicativos. A pessoa utiliza a mesma plataforma para conversar, pedir comida, pagar contas e realizar compras.
Empresas ocidentais tentaram reproduzir esse modelo com sucesso limitado. Os mercados são diferentes, e consumidores nos Estados Unidos e na Europa utilizam produtos separados para comunicação, bancos e comércio.
A fragmentação também está ligada a regras, concorrência e hábitos. Integrar pagamentos a uma rede social não garante que usuários desejem transferir toda a vida financeira para ela.
O X possui uma vantagem: já reúne uma comunidade ativa, influenciadores, empresas e debates em tempo real. A plataforma pode transformar interação em transação com menos esforço do que uma fintech tentando criar uma rede social do zero.
Também carrega uma desvantagem. A imagem pública do X é muito mais controversa do que a de um aplicativo financeiro tradicional. Muitos usuários podem utilizar a rede para acompanhar notícias e ainda não confiar nela para guardar dinheiro.
O superapp depende de confiança transversal. Não basta ser bom em conteúdo e aceitável em finanças. Um problema em qualquer área contamina todas as demais.
Para o Brasil, a novidade parece menos revolucionária
Usuários brasileiros já vivem em um sistema financeiro digital avançado.
O Pix permite transferências instantâneas entre instituições, QR Codes, pagamentos comerciais e movimentação durante as 24 horas do dia. Bancos digitais oferecem contas sem tarifas, cartões virtuais, cashback e rendimento automático.
WhatsApp, Mercado Pago, PicPay, Nubank e outros serviços também aproximaram comunicação, comércio e dinheiro.
Nesse ambiente, o X Money não impressionaria apenas por permitir enviar dinheiro a outro perfil. Precisaria oferecer uma vantagem mais profunda: alcance internacional, remuneração competitiva, comércio integrado ou acesso a criadores e comunidades.
A entrada no Brasil também encontraria regras próprias do Banco Central, proteção de dados, prevenção à lavagem de dinheiro e concorrentes bem estabelecidos.
O nome de Musk atrairia atenção. A infraestrutura local definiria se o serviço teria utilidade.
Não existe confirmação de lançamento brasileiro. Usuários devem desconfiar de páginas, aplicativos ou mensagens que ofereçam abertura antecipada de X Money no país. O serviço verdadeiro está sendo liberado somente nos Estados Unidos, e golpes poderão utilizar a repercussão para capturar documentos e credenciais.
Criadores serão os primeiros a compreender o potencial
O X já possui assinaturas e divisão de receitas com determinados criadores. O X Money pode reduzir a distância entre produção de conteúdo e recebimento.
Uma publicação poderá incluir pedido de pagamento, venda de produto, assinatura, doação ou acesso exclusivo. O saldo recebido poderá ser utilizado diretamente pelo cartão.
Para criadores pequenos, isso reduz dependência de plataformas externas. Para o X, concentra taxas, dados e atividade.
A empresa também pode oferecer adiantamentos, crédito ou ferramentas de gestão financeira com base no histórico de receitas dentro da plataforma.
Esse cenário possui valor real. Um profissional poderia receber de sua audiência sem configurar loja, processador e conta empresarial separados.
Também aumenta a dependência. Caso o algoritmo reduza alcance ou a conta seja suspensa, o criador perde simultaneamente distribuição e acesso ao canal de pagamento.
A plataforma deixa de ser apenas praça pública. Torna-se praça, caixa registradora e cofre.
O X Money pode transformar verificação em infraestrutura financeira
A assinatura Premium já está associada a recursos adicionais e ao conhecido selo azul. Com o X Money, a relação entre pagamento e identidade ganha outra dimensão.
Abrir uma conta financeira exige verificação de identidade, coleta de documentos e processos de conhecimento do cliente. A plataforma poderá utilizar essa validação para reforçar a autenticidade de determinados perfis.
Isso poderia reduzir impersonação e facilitar comércio entre usuários. Também cria uma distinção entre identidade financeira verificada e simples assinatura.
O X precisará explicar claramente o que cada selo significa. Um usuário que paga pelo Premium não é necessariamente uma empresa confiável. Uma pessoa aprovada na verificação bancária não possui necessariamente reputação comercial.
Misturar esses sinais pode produzir confiança excessiva.
Golpistas procuram exatamente aparências de legitimidade. Um perfil com selo, histórico e acesso a pagamentos internos pode parecer mais seguro do que realmente é.
A infraestrutura de identidade precisa informar fatos específicos, não conceder uma aura genérica de confiabilidade.
O maior ativo do X Money é também seu maior risco
O X possui algo que bancos e fintechs gastam bilhões tentando construir: atenção.
Usuários entram espontaneamente várias vezes ao dia, acompanham pessoas, recebem notícias e discutem decisões. Uma instituição financeira tradicional precisa enviar notificações e campanhas para trazer o cliente ao aplicativo. O X já está aberto.
Essa presença constante reduz o custo de oferecer produtos. Uma transferência, cartão ou investimento pode aparecer exatamente no momento em que o usuário está engajado.
A mesma atenção é impulsiva, emocional e manipulável.
Redes sociais são construídas para acelerar reações. Serviços financeiros deveriam criar fricção quando o risco aumenta. Reunir os dois exige controles capazes de impedir que uma emoção de segundos produza uma decisão financeira difícil de reverter.
Um post viral pode levar milhares de pessoas a enviar dinheiro antes que a informação seja verificada. Uma discussão pode transformar-se em campanha de arrecadação. Uma recomendação do Grok pode mover consumidores.
A plataforma que lucra com engajamento precisará aprender a desacelerar transações em determinados momentos.
Isso contraria sua própria natureza.
O lançamento é real; o superapp ainda não
O X Money representa uma mudança concreta. A rede agora possui contas remuneradas, transferências e cartão de débito apoiados por parceiros financeiros regulados.
Ainda está longe de substituir bancos, PayPal, Venmo, Apple Pay ou o conjunto de serviços que Musk imagina concentrar.
A disponibilidade é restrita, os recursos continuam sendo liberados gradualmente e a operação terá de provar que consegue lidar com fraudes, suporte e conformidade em escala.
A taxa de 6% e o cashback de 3% ajudarão a atrair os primeiros usuários. A permanência dependerá de confiança.
O X pode subsidiar rendimento e fabricar um cartão metálico. Não consegue comprar instantaneamente a credibilidade necessária para guardar o salário de milhões de pessoas.
Essa confiança será construída no primeiro bloqueio resolvido corretamente, na primeira fraude contida rapidamente e na primeira contestação em que o usuário não ficar preso entre chatbot, rede social e banco parceiro.
O dinheiro aproxima Musk de sua visão — e aumenta o tamanho de cada erro
A transformação do X em plataforma financeira faz sentido dentro da estratégia de Elon Musk. Comunicação, inteligência artificial, comércio e pagamentos tornam-se mais valiosos quando operam juntos.
A integração também concentra poder e risco.
Uma conta comprometida pode expor mensagens, seguidores e dinheiro. Uma suspensão pode afetar identidade, renda e acesso financeiro. Um algoritmo pode influenciar o que a pessoa compra e executar a compra na mesma tela.
O X Money não precisa inventar um novo sistema monetário para ser importante. Basta conectar o sistema financeiro existente a uma das redes mais influentes e imprevisíveis do mundo.
O produto começa com transferências, rendimento e cartão. A disputa real será sobre quem controla a infraestrutura entre atenção e pagamento.
Para Musk, o lançamento fecha um ciclo iniciado com a antiga X.com. Para o usuário, abre uma pergunta muito mais prática.
A pessoa confiaria à mesma plataforma que administra sua timeline, suas discussões e seu algoritmo a responsabilidade de administrar também o dinheiro?
O X está convencido de que a resposta será positiva. Agora terá de provar que uma rede construída para fazer tudo também consegue assumir responsabilidade quando alguma coisa dá errado.
👉 Dúvida? Então veja mais em: https://pixbugtech.com/linksuteis